17日、韓国信用評価によると、HD韓国造船海洋、ハンファオーシャン、三星重工業などの主要造船会社は3年以上の受注残高を確保している。受注残高を考慮すると、このような好業績が中短期的に続く可能性が高いとの評価が出ている。
過去の造船業スーパーサイクル時に増加した建造能力は、2008年のグローバル金融危機以降、船舶発注が急減し供給過剰につながった。これにより業界では、造船会社が今回の好況期に建造能力を攻撃的に増やすのではなく、非常船事業を強化し、液化天然ガス(LNG)運搬船など一部の高付加価値船種への依存度を低下させようとしていると見ている。
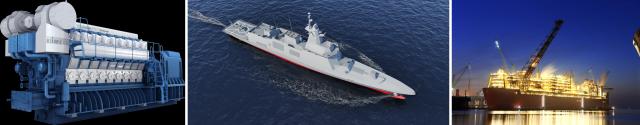
HD現代重工業は、エンジン機械、特殊船、海洋プラントを網羅する比較的バランスの取れたポートフォリオを構築している。特にエンジン機械部門では、最近アメリカのデータセンター用エンジン供給契約2件を締結した。契約規模は総額1兆5800億ウォンで、既存のエンジン需要が新造船発注にかなり連動していたのに対し、商船以外の市場への需要先が広がっている。
ハンファオーシャンは、特殊船とアメリカ現地生産基盤を中心に、造船3社の中で最も積極的な事業構造転換に取り組んでいる。アメリカのフィリップ造船所の買収を通じて現地生産基盤を確保した後、オーストラリアの造船・防産業者オスダルのアメリカ事業部であるオスダルUSAの株式100%の取得を進めている。
三星重工業は海洋プラントをもう一つの成長の柱と位置づけている。特にグローバル最上位レベルの浮体式液化天然ガス生産設備(FLNG)の建造経験を基に、高付加価値の海洋プラント事業を強化している。今年FLNG2基を受注し、海洋部門で44億ドルを確保しており、全体の受注額117億のうち海洋部門が約40%を占めている。
重要なのは、非常船事業が今後商船の下降局面でも安定した利益とキャッシュフローを生み出せるかどうかである。特殊船は国防予算と安全政策に連動し、商船市況との非同期性が高いが、海外受注の不確実性と先行投資の負担がある。海洋プラントはプロジェクトごとの規模は大きいが、設計変更や原価変動リスクが常に存在する。
エンジンも最近データセンター発電用など商船以外の需要が一部発生しているが、全体需要に占める割合はまだ限られている。結局、非常船事業の外形拡大よりも、今後商船業況の鈍化にも安定した利益とキャッシュフローを維持できるかが、事業多角化の成否を分けると見込まれる。
造船業界関係者は「主要造船会社の売上において商船の比重が高いため、収益性の良い時期に未来のための投資を拡大するものと見られる」とし、「過去の好況期以降に経験した困難の教訓を基に、特殊船とアメリカ事業、海洋プラント技術開発など事業多角化を進めている」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
