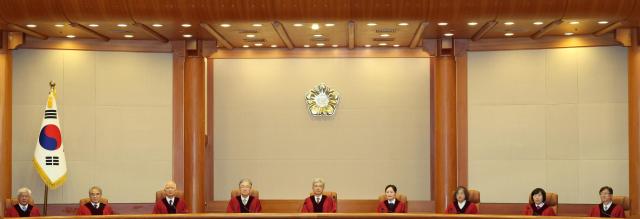
液体型電子タバコ用液体のニコチン含有量に関係なく、液体の容積を基準に固定税率を適用する課税方式は、憲法に反しないとの憲法裁判所の判断が下された。
憲法裁判所は17日、ハカコリアなど電子タバコ液体の輸入・販売業者が関連税率を定めた旧個別消費税法の条項に対して提起した憲法訴願事件において、裁判官全員一致の意見で合憲決定を下した。
これに先立ち、業者は中国などからニコチン原液を使用して製造された電子タバコ用液体を輸入し、「ニコチンは葉ではなく茎から抽出された」との理由で、タバコ事業法上のタバコではないと主張し、税金の納付を拒否していた。これは昨年改正される前のタバコ事業法に基づくもので、同法は「葉を原料としたものをタバコと定義している」。
しかし、課税当局は、彼らが輸入した物品が「葉から抽出されたニコチン液体」を含むと判断し、タバコとして認定し、個別消費税またはタバコ消費税を課した。
これに対し、業者はニコチン濃度や含有量を考慮せず、液体の容積のみを基準に税金を課すのは不合理であると主張した。また、消費者に税金を転嫁できなかった場合まで一律に税金を課すことは財産権を侵害するとして違憲審判を提起し、裁判所で違憲審判の申請が却下されると憲法訴願を行った。
憲法裁判所は現行の課税方式の妥当性を認め、課税当局の手を挙げた。憲法裁判所は「ニコチン液体の容積は客観的に確認可能であり、測定が容易である」とし、「税制行政の効率性と法的安定性を確保するための合理的選択である」と判断した。
続けて「各タバコの最終流通・販売形態に応じた課税基準を適用する課税原則に合致する」とし、「タバコ価格の引き上げを通じて有害な消費を抑制し、国民の健康増進に寄与する」と説明した。
さらに「税金の消費者転嫁の有無など主観的事情を課税基準とする場合、税の課税の均一性と予測可能性が損なわれる可能性がある」と指摘し、「輸入物品が課税対象に該当するか確認し、正確に申告することは輸入販売業者の責任である」と強調した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
