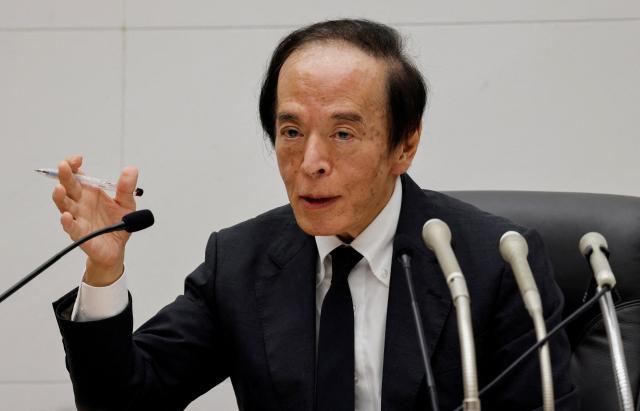
米国連邦準備制度(Fed)が3年ぶりに基準金利を引き上げ、年内の追加引き上げを示唆したことを受けて、日本の市場専門家は予想以上にタカ派的な決定と評価した。円・ドル為替は156円台まで急騰し、東京証券市場は連邦準備制度が物価安定の意志を明確にしたことで不確実性が減少したとの安心感から小幅に上昇した。日本銀行(BOJ)が18日の金融政策決定会合で米国と同様の幅で金利を引き上げても、米日政策金利差は縮まらないため、市場の関心は上田和夫総裁がその後の引き上げ速度をどれだけ明確に示すかに集中している。
連邦準備制度は16日(現地時間)に連邦公開市場委員会(FOMC)会議で基準金利を0.25ポイント引き上げ、3.75~4.00%に調整した。また、金利見通しを提出した政策委員18人のうち16人は年内に少なくとも1回の追加引き上げを予想している。野村総合研究所の首席エコノミスト、木内隆秀氏は連邦準備制度の金利引き上げと年内の追加引き上げ予想は予想範囲内であったが、点状図で2027年の追加引き上げの可能性まで示唆されたこと、声明とケビン・ウォルシュ連邦準備制度議長の発言から予想以上に強い物価警戒が浮き彫りになったと指摘した。連邦準備制度が1990年代に連邦基金金利を主要政策金利とした以来、引き上げが1回で終わったのは1997年だけであり、今回の決定も複数回の引き上げの始まりである可能性が高いと見ている。
このような連続引き上げの観測は東京外国為替市場でドル買い・円売りにつながった。17日、日本経済新聞によると、円・ドル為替はこの日の午前中の取引でドルあたり156.17~18円を記録し、前日の午後5時より1.20円上昇した。日本の輸入企業のドル買い観測も為替上昇要因となったと報じられている。
為替ドットコムのシニア為替アナリスト、神田拓也氏は金利引き上げと年内の追加引き上げが市場に大体反映されていたにもかかわらず、ドルが予想以上に強く上昇したことについて、為替市場の引き上げ期待が金利先物市場ほど強くなかったか、円買いに傾いていた短期投資家のポジションが急激に清算された結果である可能性があると診断した。円・ドル為替が主要な分岐点とされていた155円を1円以上上回っており、最近続いた為替下落局面がすでに終わった可能性もあると見ている。
東京証券市場は連邦準備制度が予想通り金利を引き上げ、物価抑制の意志を確認したことで、後に大幅に金利を引き上げなければならないリスクが減少したとの安心感から上昇した。17日、日経225指数は取引開始時に700ポイント以上の上昇幅を拡大したが、最終的には前日より213.25ポイント(0.33%)上昇し、6万4136.25で取引を終えた。東京証券取引所のプライム市場の80%以上の銘柄が上昇したが、人工知能(AI)・半導体株に売り物が出たため、指数の上昇幅は縮小した。ピクテ・ジャパン投資戦略部の田中純平氏は連邦準備制度が満場一致で引き締め基調を確認し、不確実性が減少したこと、米国の長期金利が急騰するリスクを回避したと評価した。
市場の目は日本に向かっている。日本銀行は18日、政策金利を年1.00%から1.25%に引き上げる見通しである。しかし、神田アナリストは日本銀行が金利を引き上げ、年内の追加引き上げを示唆しても、米日政策金利差は縮まらないと分析している。
このため、市場関係者は今回の連邦準備制度の措置が日本銀行に大きな負担を与えたと見ている。ロイター通信によると、石田武志間際銀行戦略家は今回のFOMC会議が「予想範囲の上限に近いタカ派的」な会議であったと評価し、連邦準備制度が後続の引き上げ期待を残したため、上田総裁の記者会見のハードルも大きくなったと見ている。
若林徳宏ステートストリート銀行東京支店長は、日本銀行がこの状況を意識し、従来は半年に1回と予想されていた金利引き上げの周期を短縮するメッセージを先行して出す可能性があると予測している。日本銀行が連邦準備制度の引き締め基調に歩調を合わせれば、円・ドル為替は安定するが、市場期待に達しなければ為替は再び上昇する可能性があると見ている。ただし、最近5日間の投資家の円買いが過去5年で最も強く、為替上昇幅を制限する可能性もあると付け加えた。
このため、今回の引き上げ自体よりも次回の引き上げ時期と政策金利の最終到達点が注目されている。日経は市場が12月会議までに追加引き上げが行われる確率を90%近く反映しているとし、上田総裁の記者会見の観戦ポイントとして「金利引き上げ加速」と「基調的物価2%」、「中立金利」を挙げた。
その中で次回の引き上げ時期に直結する最初の争点は、上田総裁が「金利引き上げ加速」をどのように説明するかである。上田総裁は7月末の記者会見で引き上げ速度を高める可能性に言及しながらも「加速」という表現は避けた。日本銀行内部では6月以来3ヶ月ぶりの今回の引き上げ自体を加速と見ているが、市場は「加速」を短い間隔での連続引き上げと解釈している。
このように「加速」を巡って政策委員の間でも見解が分かれている。高田はじめ審議委員は海外中央銀行が金利引き上げに転じた点を挙げ、一定の引き上げ間隔と幅に縛られずに機動的に対応すべきだと主張した。一方、増田和之審議委員は上田総裁の7月の発言が今回の引き上げを念頭に置いたものであり、その後まで言及したものではないと線を引いた。日経は上田総裁が委員間の見解の相違を考慮し、今後の引き上げ速度をどのように言及するかが記者会見の最大の焦点であると見ており、「加速」を巡る市場との認識の違いを正すことで追加引き上げ期待が低下し、円・ドル為替が上昇する可能性があると予測している。
基調的物価と中立金利に対する評価も追加引き上げ余力を測る手がかりである。上田総裁は先月1日、主要20カ国(G20)財務大臣・中央銀行総裁会議後の記者会見で、一時的変動要因を除いた基調的物価上昇率が「2%にかなり近づいている」と述べた。日経はその後、物価判断を変えるような指標が出ていないため、既存の表現が維持される可能性が高いと見ている。そのため、上田総裁が今回の記者会見で「2%に達した」と一段進んだ評価を出せば、2013年に政府と日本銀行が掲げた物価目標を達成したと受け取られ、円・ドル為替の下落要因となる可能性があると付け加えた。
日本銀行は中立金利(景気を過熱させず冷却させない金利水準)を1.1~2.5%と推定している。今回政策金利を1.25%に引き上げると、この範囲に入ることが始まる。日経は上田総裁が現在の政策金利と中立金利の間に依然としてかなりの距離があるという印象を与えれば、追加引き上げ余力が浮き彫りになり、円・ドル為替を引き下げる可能性があると予測している。
ただし、上田総裁が市場期待に応えるほどタカ派的な信号を出すのは難しいとの予測も出ている。青木大樹UBSスミストラストウェルスマネジメント日本地域最高投資責任者は、米国よりも日本経済の不確実性が大きく、日本銀行が連邦準備制度のようにタカ派的に出るのは難しいと見ている。橋本雅志国際通貨研究所上席研究員も上田総裁が為替を意識した発言をするだろうが、次回の引き上げ時期まで具体的に明らかにすることはないと予想している。追加引き上げ期待が弱まれば、ドル買い・円売りが再び強まる可能性があり、青木最高投資責任者は19日から23日までの日本のシルバーウィーク連休期間中に円・ドル為替が157円台まで上昇する可能性もあると見ている。
* この記事はAIによって翻訳されました。
