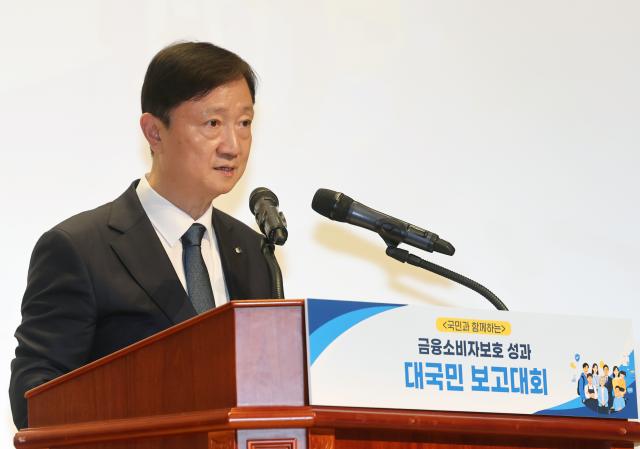
金融監督院は17日、ソウル・汝矣島本院で「金融消費者保護成果大国民報告会」を開催し、これまでの成果と今後の推進方向を発表した。
金融監督院は、昨年7月から今年8月までの間に、苦情・紛争の過程で確認した問題を制度改善に結びつけた事例が94件であると説明した。代表的な例として、ティモン・ウィメプの事態において、分割払い利用者の申込撤回権を認め、同様のタイプの1万1696件、132億2000万円規模の紛争処理基準を整備した。
金融商品販売慣行には依然として改善点があると評価された。銀行業界の上場投資信託(ETF)信託取引のうち、94.6%が6ヶ月以内の短期売買で行われているが、短期取引に不利な先取手数料方式が91.7%を占めている。金融会社の販売誘因構造が消費者の取引傾向と合致していないとの指摘がある。
苦情・紛争の増加速度に対して処理能力も十分ではなかった。紛争処理件数は昨年3四半期の1万1578件から今年2四半期の1万3469件に16.3%増加した。同期間の苦情・紛争受付は3万4628件から4万668件に17.4%増加し、受付増加速度が処理件数の増加をわずかに上回った。
イ・セフン金融監督院首席副院長は事前ブリーフィングで「まだ道のりは長い」とし、「マラソン42kmを走るとすれば、今は5km程度進んだ状況だ」と評価した。
消費者側からは、勧告や模範基準だけでは金融会社の営業慣行を変えるには限界があるとの指摘があった。ムン・ミラン消費者市民団体会長は「現在の対策が模範基準の形で整備されており、拘束力や違反時の制裁手段が不足している」とし、「形式的な手続きの遵守を超えて、消費者に実質的な利益をもたらす商品を作り、販売する必要がある」と述べた。
金融監督院は今後、事前予防的監督体制を金融商品設計と販売過程に定着させ、苦情・紛争処理能力を強化する方針である。民生金融犯罪対応プラットフォームも拡大する。
イ・チャンジン金融監督院長は「消費者保護は金融の脇役ではなく、金融が存在するための信頼の基盤である」とし、「消費者が金融現場で実感する変化が真の成果であるため、今回の報告は句点ではなく出発点である」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
