17日、金融業界によると、金融庁は前日に「信用情報法過料算定基準改善タスクフォース(TF)」会議を開き、信用情報法違反行為の特性を反映した別の算定基準を設けることを決定した。
現行の過料は全体売上高の3%を法定上限とし、違反行為の重大性に応じて50%、75%、100%の基準率が適用される。最も軽微な違反にも50%の基準率が適用されるため、制裁の比例性が欠けているとの指摘があった。金融庁は基準率を細分化し、情報の性質や顧客数、被害規模などを反映する方針である。
金融庁関係者は「改正完了の時期を明らかにするのは早いが、意見がまとまったので、できるだけ早く改正し混乱がないようにする」と述べた。
保険業界は全体売上高を基準とする現行の方式が業種特性を十分に反映していないと主張してきた。保険会社の売上には将来の保険金支払いの財源となる収入保険料が含まれており、違反の程度よりも会社の営業規模が過料に大きな影響を与える可能性があるという。
東洋生命が代表的な事例である。金融監督院は東洋生命が顧客の同意なしに個人信用情報を子会社の法人保険代理店(GA)に提供した事実を発見し、制裁審段階で1400億ウォンの過料を算定した。しかし、金融庁は情報提供が子会社GAへの業務委託過程で行われた点や違反の程度などを反映し、最近過料を70億ウォンに確定した。
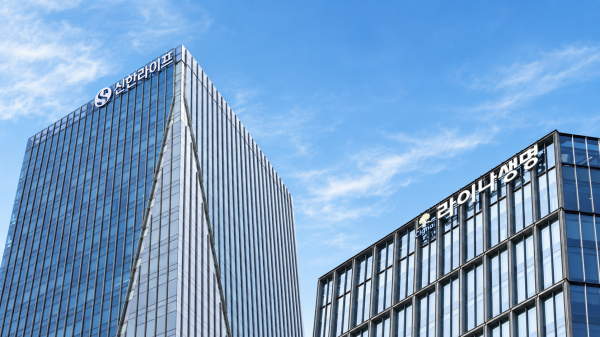
これにより、類似の事案で制裁手続きが進行中の新生ライフとライナ生命に関心が移っている。全体売上高に法定最高限度である3%を単純に適用すると、新生ライフは約2096億ウォン、ライナ生命は約962億ウォンに達する。ただし、これは加重・減免などを反映していない最大限度の推定額である。
各社ごとに情報提供の対象や目的、顧客数、情報の範囲、被害の有無が異なるため、東洋生命と同程度の減免を期待するのは難しい。新基準が進行中の制裁に適用されるかどうかも決まっていない。金融監督院関係者は「制裁手続きが進行中の事案であるため、今後の制度改編がどのように反映されるかは現時点ではわからない」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
