アメリカの連邦準備制度(Fed・連邦準備制度)が3年ぶりに金利を引き上げ、さらなる引き上げを予告したことで、韓国経済への負担が増大した。日本銀行(BOJ)も金利を引き上げると予想されており、主要国の同時緊縮が為替や物価、家計・企業の資金調達コストに与える影響は少なくないと見込まれている。
アメリカの連邦公開市場委員会(FOMC)は16日(現地時間)、政策金利を3.50〜3.75%から3.75〜4.00%に0.25%ポイント引き上げた。これは2023年7月以来、3年2ヶ月ぶりのことで、委員12名全員が賛成した。点描図では、見通しを提出した18名のうち16名が年内の追加引き上げを予想している。
堅調な経済と緩やかな物価の鈍化が今回の引き上げの背景とされている。連邦準備制度は今年のアメリカの成長率見通しを2.3%に0.1%ポイント引き上げ、個人消費支出(PCE)物価上昇率見通しも3.7%に0.1%ポイント引き上げた。来年末の政策金利見通しの中央値は3.6%から4.1%に上昇し、高金利の長期化を示唆している。
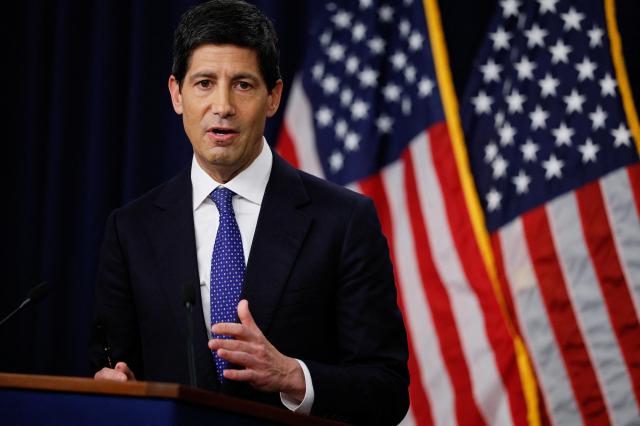
ケビン・ウォシュ連邦準備制度議長は、現在の金融状況を緊縮的とは見なせないとし、今回の引き上げは緩和的な基調を一部除去した措置であると説明した。市場はこれを追加引き上げの可能性を開いたメッセージとして解釈し、発表後にアメリカ国債金利は上昇に転じ、株価は下落した。
日本も緊縮に参加する見込みである。18日に金融政策決定会議を開く日本銀行は、金利を現行の1%から1.25%に引き上げる可能性が高いとされている。アメリカの連邦準備制度の決定前から日本の引き上げ予想が優勢だったため、同時緊縮の可能性が浮上している。
今回の引き上げにより、韓米金利差はアメリカ金利の上限基準で1.00%ポイントに拡大した。韓国銀行は先月、基準金利を3.00%に引き上げた。アメリカの高金利はドル資産の投資魅力を高め、ウォン安圧力を引き起こす可能性がある。ただし、実際の為替レートは経常収支や外国人投資、輸出企業のドル供給などによって変動する。
ウォン安が続けば、原油・原材料の輸入コストが増加し、国内物価にも負担がかかる。日本の金利上昇も日本系投資家の海外債券需要や円の調達コストを変える可能性があり、グローバルな資金の流れを注視する必要がある。
家計や企業には市場金利を通じて影響が伝わる。アメリカ国債金利の上昇が国内銀行債・企業債金利に波及すれば、貸出や借換えコストが高くなる。特に変動金利の貸出を保有するか、満期延長を控えた脆弱な借り手の負担が増し、消費・投資余力が減少する可能性がある。
政府の財政運営にも負担がかかる。市場金利が上昇すれば、新たに発行する国債や満期が来た国債の利子コストが増加するためである。高金利が長期化するほど、景気対策や脆弱層支援に使う財政余力が制約されるため、国債の発行量や時期を調整するなど、調達コストの管理が重要になる。
輸出への影響は両面的である。堅調なアメリカの消費と投資は韓国製品の需要を支えるが、緊縮の長期化により支出が鈍化すれば、輸出にも負担がかかる。このため、韓国銀行も国内物価や家計負債だけでなく、主要国の緊縮が経済や金融市場に与える影響を総合的に判断する必要がある。
政府は当面の衝撃は限定的と見ている。ク・ユンチョル副首相兼財政経済部長官はこの日、シン・ヒョンソン韓国銀行総裁らと拡大マクロ経済金融会議を開き、今回の引き上げは市場に先行して反映されており、金融市場の状況も全般的に安定していると評価した。
ただし、国債市場に過度な集中が見られれば、市場安定措置を実施し、脆弱な借り手支援策も必要に応じて補完する方針である。連邦準備制度の追加引き上げや日本・イギリスの金融政策決定、国際原油価格や資金の流れも引き続き点検する方針である。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
