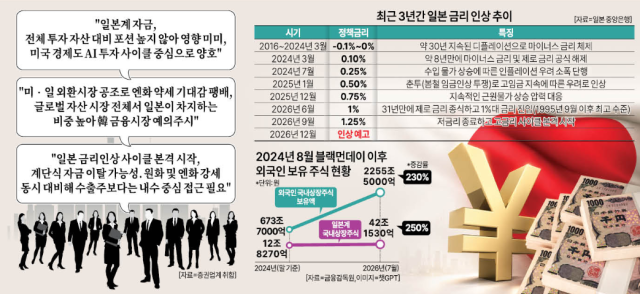
国内証券市場は一ヶ月以上「6000ボックスピ」に留まっているが、重大な変数が迫っている。アメリカと日本の同時金利引き上げである。アメリカ連邦準備制度(Fed・連邦準備制度)は16日(現地時間)、日本銀行(BOJ)は18日にそれぞれ基準金利引き上げの是非を決定する。両中央銀行とも25bp(1bp=0.01%ポイント)の引き上げが有力視されている。
金利引き上げ後、国内証券市場に留まっていた海外資金がどのように移動するかが注目される。特に両国の金利引き上げに伴い、円キャリートレード資金の清算懸念も大きい。グローバルな円キャリートレード資金の規模は約1兆ドルであり、その中で韓国資本市場に流入した資金は約10兆ウォンと推定される。特に最近1年間のコスピの好況期に急増した。このため、2024年7~8月の日本の基準金利引き上げ時に大規模な円キャリートレード資金が清算され、コスピが急落した「悪夢」が再現されるのではないかとの懸念も少なくない。
2024年「ブラックマンデー」トラウマ
16日の関連業界によると、BOJは18日の金融政策決定会議で政策金利を0.25%ポイント引き上げ、1.25%に調整する予定である。今後、急激な追加金利引き上げも予想される。早川秀夫前BOJ理事は、日本が今後2回金利を引き上げ、2027年上半期には1.5%に達すると予想している。このような引き上げ速度は、日本系投信資金だけでなく、アメリカ、ヨーロッパ、東南アジアなどのグローバルファンドの円キャリートレード清算を引き起こす懸念を生んでいる。円キャリートレードは、円とキャリートレードの合成語である。日本の低金利を利用して円を借り、その後金利の高い国の国債や投資商品に移すことで、単純な金利差を利用して容易に利益を得る戦略である。円キャリートレードが成立するためには、金利が低く、為替レートが安定している必要がある。高収益が保証されていても、円が急騰すると投資家は後に借りた円を返済する際に為替差損が発生し、結果的に損失を被る可能性がある。
円の価値が上昇し始めると、投資家は為替差損を減らすためにポジションを急いで整理し、この過程で円キャリートレードの清算が始まる。もし多くの投資家が同じ時期に同じ方向に動けば、資産は急落し、急落した価格が変動性を高め、レバレッジ清算をさらに促進する。この悪循環が最も劇的に現れたのが2024年8月であった。当時、コスピは9%、コスダックは11%ほど急落した。
国内流入の日本資金急増
最近、円の価値は急激に上昇している。7月に米・日両国政府が円安を防ぐために共同介入を行い、強気の流れに転換した。このような状況で日本中央銀行が金利を引き上げれば、円の価値はさらに上昇する可能性がある。ただし、アメリカも基準金利を引き上げることが変数として作用する見込みである。金利引き上げ後の円の価値の行方が不透明な中、一部では2024年のような円キャリートレードの清算可能性も指摘されている。国内に流入した日本資金は最近急増しているためである。ユジン投資証券の分析によれば、過去1年間に国内株式市場に流入した円キャリートレード資金は198%、債券市場への流入資金は793%も急増した。
他の統計もある。金融監督院によれば、今年7月末時点で外国人日本系資金の国内上場株式保有額は42兆1530億ウォンで、昨年末(24兆5560億ウォン)と比較して75%増加した。円キャリートレードの清算恐怖が襲った2024年(12兆8270億ウォン)と比較すると250%増加した規模である。日本系資金は全体の外国系保有額の1.9%に過ぎないが、絶対額が増えたことからリスクはさらに大きくなったと業界では指摘されている。
円キャリートレード清算の展望は分かれる
証券業界では展望が分かれている。現時点では2024年のような円キャリートレード清算の恐怖は過剰であるとの見方がやや優勢である。すでに日本の基準金利引き上げリスクは市場に反映されており、日本の保有額が全体の2%未満で非常に少ないため、市場に与える衝撃は限定的であるとの理由からである。キム・ユミキウム証券研究員は「2024年と異なり、現在はBOJが金利引き上げの可能性を市場と十分にコミュニケーションしており、アメリカ経済もAI投資サイクルを中心に良好な流れを示しているため、急激な円キャリートレードの清算可能性は高くない」と説明している。ただし、今回の金利引き上げは日本の引き締めサイクルの信号弾であるため、警戒が必要であるとの分析も出ている。ソン・ミンギ韓国金融研究院上級研究員は「7月の米・日為替市場の協調介入以降、円安に対する期待感が強まった状況で、日本の金利引き上げにより市場に変動性が増すと、円キャリートレードの清算を引き起こし、為替市場が急激に不安定になる可能性がある」とし、「今年は2024年8月のような大規模な清算衝撃が再現される可能性は低いが、日本系資金の規模が大きく、グローバル資産価格が調整されると韓国金融市場に与える波及効果は大きい」と述べた。
急激な短期暴落よりも数ヶ月にわたる「階段式清算」を予測する分析もある。ハ・ジェファンユジン投資証券研究員は「円安局面で流入したグローバル資金がアメリカと韓国のテクノロジー株ラリーを牽引していたため、急激な円高はテクノロジー株に負担をかける可能性がある」とし、「ウォンと円の同時強気の雰囲気の中では、輸出株よりも石油、化粧品、必需消費、銀行など内需関連業種が相対的に強気を示すだろう」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
