アメリカと日本の同時金利引き上げが迫る中、グローバル資本市場への影響に市場の関心が集まっている。両国の金利引き上げは国内資本市場にもさまざまなルートを通じて影響を与える。通常、金利引き上げは株式市場に悪材料と見なされるが、過去の事例を見れば「金利引き上げ=株式市場下落」という公式が通用しないことも多かった。
金融投資業界によると、今週17日から18日にかけてアメリカ連邦準備制度(Fed・連邦準備制度)と日本中央銀行が基準金利引き上げを相次いで決定する見込みである。現在、アメリカと日本の両国ともに25bp(1bp=0.01%ポイント)の引き上げが有力視されている。特に日本中央銀行は来年の第2四半期までに追加の金利引き上げを行うとの予測が多い。両国の金利引き上げは韓国資本市場に大きな影響を与える。
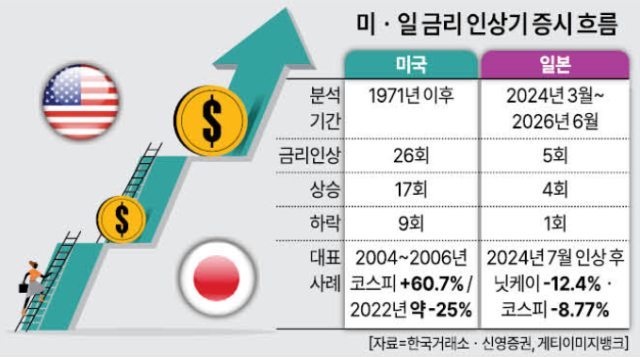
過去のアメリカ・日本の基準金利引き上げ時の株式市場への影響はどうだったのか。まず、アメリカの基準金利引き上げの背景によって株式市場の動向が大きく異なった。新英証券が1971年以降のアメリカの政策金利引き上げ局面26回を分析した結果、S&P500は17回上昇した。景気好調を背景に金利を引き上げた「景気堅調型」13回ではS&P500が12回上昇し、平均上昇率は10.7%であった。一方、インフレを抑えるための「物価対応型」13回では8回が下落し、平均下落率は1.1%であった。
国内株式市場も同様であった。2022年から2023年にかけて連邦準備制度が11回にわたり合計525bpを引き上げた時期に、コスピは大幅な調整を受けた。2022年にはコスピが約25%下落したこともあった。一方、2004年から2006年には連邦準備制度が17回にわたり合計425bpを引き上げたが、コスピはこの期間に逆に60.7%上昇した。中国の成長に伴う輸出拡大や内需回復、株式型ファンドへの資金流入などが株式市場を支えた。
アメリカに比べて日本の金利引き上げの影響はやや限定的であった。日本中央銀行(BOJ)は2024年3月にマイナス金利政策を終了した後、今年6月までに合計5回にわたり金利を引き上げた。この中で韓国と日本の株式市場が大幅に同時に下落したのは、2024年7月の引き上げ時が事実上唯一であった。
当時、BOJが政策金利を0.25%に引き上げた当日、日経225とコスピはそれぞれ1.49%、1.19%上昇した。しかし、その後の取引日から日経225は2.49%、5.81%、12.40%と連続して急落し、コスピも0.25%上昇した後に3.65%、8.77%下落した。金利決定当日よりもその後の円高と円キャリートレードの清算懸念が増幅され、衝撃が大きくなったのである。一方、残りの4回の金利正常化・引き上げではこのような急激な同時下落は見られなかった。
証券業界では金利引き上げ自体よりも追加の緊縮の有無が重要視されている。キム・ミンギュKB証券研究員は「株式市場はすでにアメリカとイランの戦争発生以降、金利に対する不確実性をかなり反映している」とし、「金利引き上げが行われても短期的な衝撃は大きくないと予想される」と述べた。続けて「むしろ金利引き上げによって一時的に長期金利が落ち着くのであれば、株式市場には悪くないかもしれない」とし、「長期的には金利引き上げがトレンド的なものであるかどうかを確認する必要がある」と付け加えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
