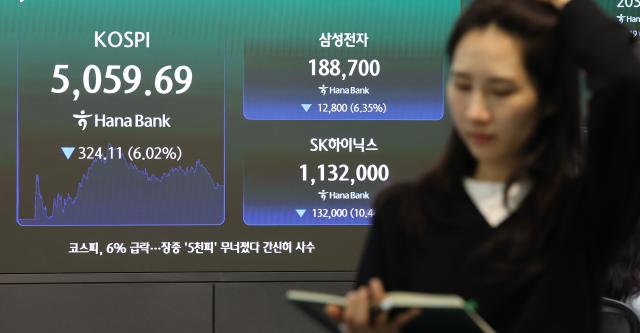
国内の株式市場が急落し、今月の基準金利引き上げを控えた韓国銀行の悩みが深まる見込みである。経済成長率の反発と高い物価上昇率は追加の引き締めの必要性を裏付けているが、株価の下落による家計の金融資産の減少が消費の萎縮につながる懸念が高まっている。金融市場の変動性が拡大する中、今後の金利引き上げの速度と最終金利水準にも影響を与えるか注目される。
8日、韓国銀行によるとコスピは6日、前営業日比6.02%下落し、5059.69で取引を終えた。前日も5.28%下落し、二日間の下落率は10.98%に達した。6日には取引中に5000ポイントを割り込む場面もあった。
外国為替市場も不安定な動きを見せた。6日、ソウル外国為替市場でウォン・ドルの為替レートは前営業日比14.5ウォン上昇し、1356.6ウォンで週の取引を終えた。外国人投資家による国内株式の売りが続き、ウォン安圧力も高まっている様子である。
問題は株価の下落が実体経済に波及する可能性である。株式などの金融資産の価値が下がると、家計の消費余力が減少するいわゆる「逆資産効果」が現れる可能性がある。最近の株式市場の調整が長期化すれば、これまで景気回復を支えてきた消費にも悪影響を及ぼすという分析がある。
申鉉松(シン・ヒョンソン)韓国銀行総裁も先月22日の金融通貨委員会の通貨政策方向に関する記者懇談会で、株価の下落が実体経済に与える影響について言及した。当時、申総裁は「株価が最近大きく調整を受けており、実体経済にもある程度影響を与えると見ている」とし、「若干の消費調整が一時的にあると判断している」と述べた。
ただし、最近の経済指標だけを見ると、金利引き上げの必要性は依然として高い状況である。今年第3四半期の実質国内総生産(GDP)は前期比1.0%成長し、市場予想を上回った。先月の消費者物価上昇率は2.8%を記録し、変動の大きい食品とエネルギーを除いたコア物価上昇率も2.8%と高い水準を維持している。
さらに、ウォン高にブレーキがかかれば、輸入物価を通じて国内物価上昇圧力を高める可能性もあることが負担である。景気と物価の動向は追加の金利引き上げを支持する一方で、株式市場の急落による金融市場の不安と消費の鈍化の可能性は、通貨政策の決定に慎重さを求める状況である。
市場では、26日の金通委で基準金利を現行の年3.00%から3.25%に0.25ポイント引き上げる可能性が高いと見られている。ただし、最近の株価の低迷により追加引き上げへの期待は弱まっている雰囲気である。
KB証券によれば、一時は追加100bp(1bp=0.01ポイント)引き上げまで織り込まれていた金利スワップ市場は、現在6か月後に27.5bp、9か月後に31.5bpの引き上げを織り込んでいる。KB証券は11月の追加引き上げ後、基準金利が年3.25%で据え置かれると見ている。
イム・ジェギュンKB証券研究員は「株価の低迷が続く中、市場は最終基準金利の見通し(3.50%)に対する確信が弱まっている」と診断した。続けて「11月に据え置くか引き上げを行った場合でも、据え置きの少数意見が出れば、最終基準金利の下方修正がさらに本格化するだろう」と予測した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
