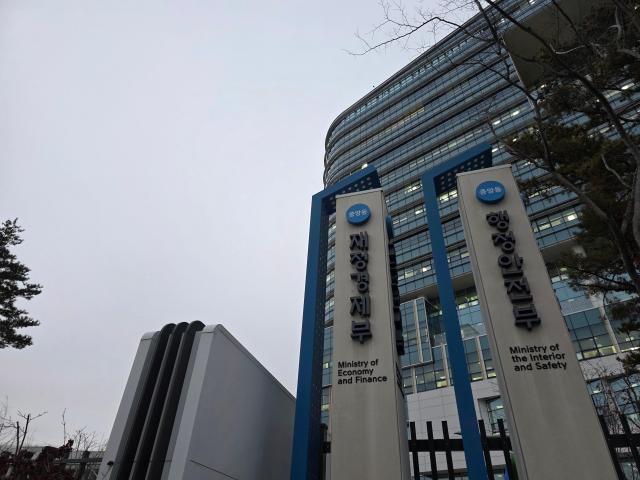
28日、関係省庁によると、国会財政経済企画委員会は来月6日に財政経済部、8日に企画予算処を対象に国政監査を実施する予定である。
現行の住宅関連税は、取得段階の取得税、保有段階の資産税・総合不動産税、譲渡段階の譲渡所得税に分かれる。多住宅保有者は住宅数や所在地などの要件に応じて、取得税・総合不動産税・譲渡税の加算対象となる。
政府は昨年8月に税制改編案を通じて、不動産課税制度を見直すことを決定した。譲渡税は長期保有特別控除を居住期間中心に転換し、控除限度を新設する方向である。総合不動産税の改編案には、住宅数に応じた税率体系を住宅価格基準に段階的に転換し、税率と公正市場価格比率を調整する方策が盛り込まれている。
1世帯1住宅者に対する税制優遇も居住の有無を中心に変わる。改編案は2027年から居住する1住宅者の総合不動産税基本控除を14億ウォンに引き上げる一方、非居住の1住宅者は9億ウォンに引き下げることとした。保有期間に応じた税額控除も段階的に居住期間基準に転換する計画である。
国政監査では、実居住中心の課税が納税者の多様な事情を十分に反映しているかについての論争が予想される。相続・贈与による共同名義の住宅を保有しながら他の住宅に居住する場合など、住宅保有の形態や居住理由に応じて税負担がどのように変わるかが争点となる。就業や治療、家族関係などで該当住宅に居住できない事情をどこまで例外として認めるかも議論される見込みである。
多住宅保有者の譲渡税加算に関する政策の一貫性も検証対象である。国会立法調査処は報告書を通じて、多住宅保有者の加算税が住宅処分を遅らせ、「賢い一軒」の好みや贈与の増加などの副作用を引き起こす可能性があると指摘した。加算税率の一時的緩和が取引や物件供給に与える影響、長期的な課税方向との一貫性についての質疑が予想される。
住宅賃貸所得課税の公平性も争点として挙げられる。月賃貸と全額賃貸は保有住宅数や住宅価格、保証金の規模に応じて課税要件が異なる。賃貸方式による税負担の差が合理的か、住宅と商業施設の賃貸所得間の課税差をどう見るかも検証すべき点である。
国税庁の国政監査では、大規模滞納管理団の実効性が主要な争点となる見込みである。国税庁は今年、国税滞納者約134万人と国税外収入滞納者約424万人の実態を確認するため、全国133の税務署を拠点に滞納管理団を運営している。国税外収入を含む滞納管理対象金額は約130兆ウォン規模である。
大規模な人員と予算を投入したため、コスト対効果が重要な検証対象となる。国税庁によると、今年3月から6月初めまで試行運営した国税滞納管理団500人は151億2000万ウォンを徴収した。投入予算53億ウォンの約2.85倍である。
徴収実績を評価する際には、人件費・運営費などの投入コストと既存の徴収活動に加えて得られた成果を合わせて考慮する必要がある。納付能力があるにもかかわらず税金を納めない故意の滞納者と生計型滞納者をどれだけ正確に区別したか、福祉連携や納付義務の消滅が実際の再起支援につながったかも検証対象である。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
