今年上半期の建設工事契約額が前年同期比で25%以上増加したものの、その増加分の86%が上位50社の大手企業に集中していることが分かった。残りの企業の契約増加率は6%台にとどまっており、半導体関連の大規模プロジェクトが全体の数値を押し上げただけで、建設業界全体の本格的な回復と判断するのは時期尚早という指摘が出ている。
28日、亜洲経済が国土交通部の企業規模別建設工事契約統計を上半期ベースで再集計したところによると、今年1〜6月の契約額は154兆9000億ウォンとなり、前年同期比で31兆5000億ウォン(25.5%)増加した。
上位50社の契約額は55兆2000億ウォンから82兆4000億ウォンへと27兆2000億ウォン増加した。これは全体の増加分の86.3%に達する。一方、これらを除いた中堅・中小企業の契約額は68兆2000億ウォンから72兆5000億ウォンへと、わずか6.3%の伸びにとどまった。
上位50社が全体契約額に占める割合も、昨年の上半期の44.7%から今年は53.2%へと上昇した。四半期別で見ても、今年第1四半期は50.9%、第2四半期は55.3%と、2四半期連続で全体の半分を超えている。
第2四半期に期間を絞ると、両者の格差はさらに広がる。全体の契約額は昨年の63兆4000億ウォンから今年は80兆8000億ウォンへと17兆4000億ウォン増加したが、このうち上位50社の増加額が16兆4000億ウォンを占め、全体増加分の94.3%に達した。
上位50社の第2四半期契約額は44兆7000億ウォンで、前年同期比58%増を記録した。これに対し、51〜100位の企業は18%減と落ち込み、101〜300位、301〜1000位、1001位以下の企業の増加率はそれぞれ3.5%、4.7%、8.2%にとどまった。
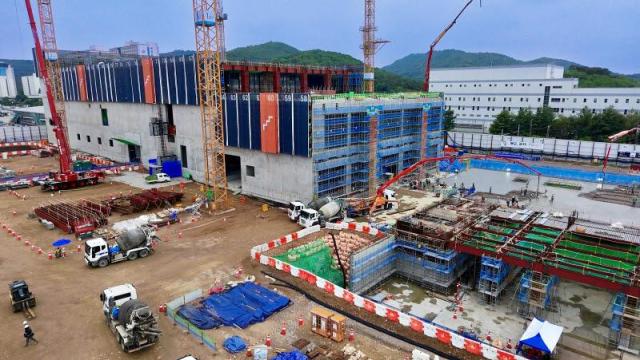
国土部は、民間の半導体生産施設や公共エネルギー・住宅事業などが第2四半期の契約増加を牽引したと説明した。特に、半導体生産施設などの拡大の影響を受け、土木分野の契約額は98.3%急増した。
しかし、企業が肌で感じる建設景気は、統計上の契約額の増加基調とは大きな乖離がある。韓国建設産業研究院の「9月月間建設市場動向」によると、8月の建設企業景況実証指数(CBSI)は基準値である100を大きく下回っている。
ある中堅建設会社の関係者は、「上半期の建設工事契約額が増えたとはいっても、その中身は半導体やデータセンターなどの大型プロジェクトに偏っている」とし、「高い技術力や実績、資金力を備えた一部の企業しか参入できない案件が中心であり、住宅事業などを主とする多くの建設会社まで業況が改善されたと断定するのは難しい」と語った。
韓国建設産業研究院のキム・ヨンドク上席研究委員は、「民間設備投資などを中心に契約額が伸びたことは肯定的だが、一部の分野に偏った数値に過ぎない」とし、「結局のところ、住宅をはじめとする一般建築分野でも新規受注が回復しなければならない」と強調した。
さらに、「受注不足によって経営危機に陥っている中堅・中小企業を支援するためには、地方自治体による発注拡大に加え、不況を理由に融資に慎重な姿勢をとる金融機関を政府が積極的に説得し、資金の流通チャネルを開通させることが不可欠だ」と付け加えた。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
