中国政府が人工知能(AI)と先端技術産業に政策を集中させる中、中国の消費株が「失われた10年」に突入する可能性が指摘されている。
27日、ブルームバーグによると、最近の中国株式市場では消費株が低迷する一方で、技術株は急上昇し、明確な対照を見せている。モルガン・スタンレー・キャピタル・インターナショナル(MSCI)の中国消費財指数は、最近6ヶ月間で約18%下落し、10年ぶりの低水準に迫っている。一方、AI関連銘柄の比率が高い技術指数は2016年の水準の2倍を超えて急上昇している。
消費株の低迷は最近の業績発表でも明らかになった。MSCI中国指数に含まれる必需消費財企業の利益は市場予想を約47%下回った。景気敏感な消費財企業の利益も予想を約10%下回った。
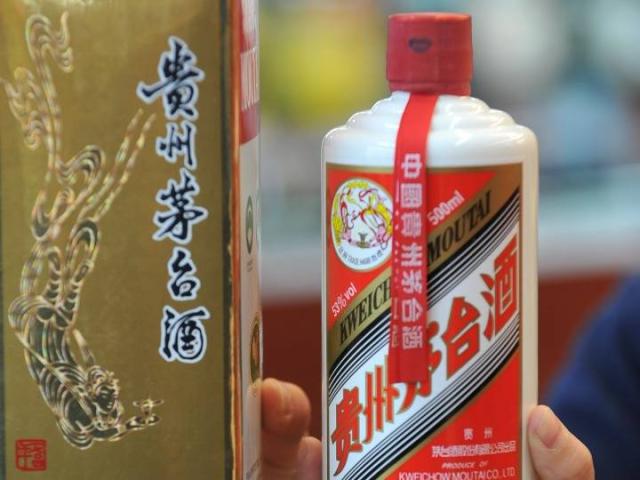
中国の代表的な消費株である中国最大の酒類メーカー、貴州マオタイの今年上半期の純利益も前年同期比で1.95%減少した。マオタイの上半期純利益が減少したのは2015年以来初めてである。
中国経済はAI投資と先端製造業の輸出を中心に成長を続けているが、これが内需の活性化にはつながらず、経済の不均衡が深刻化しているとの分析がある。
実際、中国の8月の小売売上高は前年同期比で0.4%の増加にとどまった。中国最大の消費シーズンの一つである国慶節の連休を前に、消費回復に対する投資家の期待は大きくない状況である。
上海のチェンフー投資管理のチェン・スファンドマネージャーはブルームバーグに対し、「投資家の資金がAI恩恵株に集中する一方で、消費株など他の業種は無差別に売却されている」と指摘した。
消費株と技術株の格差が広がる中、資金の流れにも明確な違いが出ている。ブルームバーグの集計によれば、技術株を追跡する上場投資信託(ETF)への資金流入は、消費財ETFへの資金流入を大きく上回っている。
コロナ19パンデミック以前までは、中国の中産階級の拡大期待の中で、中国の消費株は最も有望な業種と評価されていた。しかし、長期化した不動産の低迷や所得増加の鈍化、消費心理の萎縮などが重なり、消費株は冷遇されることとなった。
チェンマネージャーは消費心理を回復するためには、資産価格の安定と賃金上昇への期待を高め、最低所得水準を引き上げるなどの措置が必要であると指摘した。ただし、消費が意味のある回復を遂げるまでにはかなりの時間がかかると見込んでいる。
さらに、中国政府が消費拡大のための大規模な景気刺激策に慎重な姿勢を示しているため、当面消費株の負担は続くと予想される。
中国のシャンスンキャピタルのシェン・モン代表はブルームバーグに対し、「長期化する景気減速の中で、中国の消費株を牽引する明確な上昇モメンタムが不足している」と述べ、「長期的には技術分野でより強い成長機会が現れると予想される」と語った。そして、「消費株は低迷するファンダメンタルズと資金流出の間に閉じ込められる可能性がある」と付け加えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
