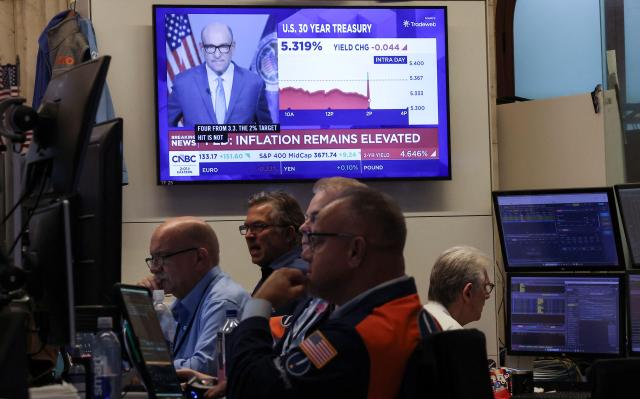
米国債金利が異常な状況にある。グローバルな長期金利の基準である米国10年物国債金利は最近5%を超え、30年物は5.5%を突破した。市場の一部では、30年物金利が6%に達する可能性も指摘されている。一時はゼロ金利が当然とされていた時代とは全く異なる景色である。
問題は、現在の金利上昇を一時的なインフレショックや米国連邦準備制度(Fed)の引き締めだけで見ることができない点である。米国の巨額な財政赤字と国債発行の増加が長期金利を構造的に押し上げている。国際原油価格の上昇による物価圧力や、人工知能(AI)投資のための企業の大規模な資金調達も重なっている。基準金利が下がったとしても、長期金利は過去のように低下しない構造が形成される可能性がある。
韓国は米国発の高金利に特に脆弱である。米国国債金利が上昇すると、国内の国庫債金利も上昇圧力を受ける。銀行債や企業債金利も上昇し、家計や企業の資金調達コストが増大する。米国の高金利はドル高とウォン安の圧力にもつながる。ウォンの価値が下がると、原油や原材料などの輸入価格が上昇し、国内物価を再び刺激する可能性がある。外国人資金の移動に伴い、株式や債券市場の変動性が拡大する可能性にも警戒が必要である。
通貨政策の運用幅はその分狭まる。景気が低迷しているからといって金利を下げれば、為替や物価、資本流出が負担となり、高金利を維持すれば家計や企業の利子負担が増大する。巨額の家計負債を抱える韓国経済には、どちらの選択肢も容易ではない。
企業や金融市場も安心できない。企業債や貸出金利が高水準に留まると、企業の投資余力が低下し、限界企業の利子負担が増大する。不動産プロジェクトファイナンス(PF)など金利に敏感な分野で不良債権リスクが再び浮上する可能性もある。国債金利の上昇は政府の利子負担を増大させ、財政運用の余力を制約する。
したがって、マクロ経済政策の前提を変える必要がある。米国金利が近く下がるという期待から脱却する必要がある。通貨政策は物価や成長だけでなく、為替や家計負債も考慮して慎重に運用しなければならない。財政も景気対応を理由に国債発行に依存するのではなく、支出の優先順位を調整し、財政健全性を管理する必要がある。国債発行の量やタイミングを市場状況に応じて細かく管理し、金利上昇圧力を不必要に高めない努力も必要である。
金融当局も高金利が予想以上に長く続く状況を前提にリスクを点検する必要がある。脆弱な借り手や限界企業、不動産PFなどに対するストレステストを強化し、市場金利の急騰が金融不安に波及しないよう安全弁を点検しなければならない。
米国国債30年物金利が実際に6%に達するかは不明である。重要なのは6%という数字そのものではない。世界経済が過去10年間に慣れ親しんだ低金利時代から脱却しているという構造的変化である。韓国も『金利がいつ下がるのか』だけを待っていてはいけない。高金利が予想以上に長く続いても耐えられる経済構造を作る必要がある。米国国債金利5%時代が送る警告を軽視してはならない。
* この記事はAIによって翻訳されました。
