アメリカの長期金利が上昇すると、韓国の長期金利も同様に上昇する韓米長期金利の同調化現象の主な原因は、グローバルインフレの影響であることが明らかになった。特に、グローバルなショックが国内の長期金利に伝わる過程では、投資家のリスク報酬よりも韓国銀行の今後の金融政策に対する期待がより大きな影響を与えたと分析されている。
韓国銀行経済研究院が20日に発表した「韓米長期金利同調化現象分析:同調化は管理不可能か?」によると、韓米長期金利は2008年のグローバル金融危機直後と2021年のグローバルインフレの影響を受けた際に、同調化の程度が大きく高まった。両国の長期金利が同じ方向に動くだけでなく、金利の変動幅も共に拡大・縮小する現象が見られた。
研究チームが韓米長期金利の同調化要因を分析した結果、グローバルインフレの寄与度が41.0%で最も高かった。アメリカの長期金利は22.7%で続き、米連邦準備制度(Fed)の金融政策が18.3%、アメリカ経済が18.0%となった。
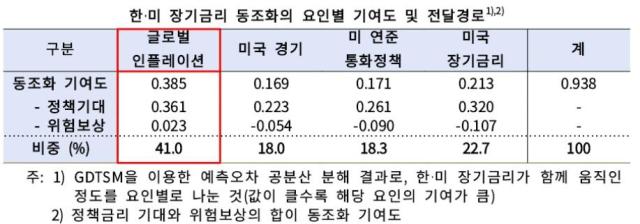
特に、グローバルインフレを含む対外的なショックが韓国の長期金利に伝わる過程では、今後の中央銀行の政策金利に対する期待を示す「政策期待」の経路が重要な役割を果たした。一方、投資家に対するリスク報酬が調整される中で、長期金利の期間プレミアムを動かすリスク報酬経路の影響は相対的に小さかった。
実際、グローバルインフレの影響による韓米長期金利の同調化の寄与度0.385のうち、政策期待経路が0.361を占めた。リスク報酬経路は0.023にとどまった。グローバルインフレの影響が韓国の金利に伝わる際、市場が今後の国内金融政策がどのように動くかを予測することが、投資家のリスク報酬の変化よりもはるかに大きな影響を与えたことを意味する。
米連邦準備制度の量的緩和(QE)などの非伝統的金融政策でも同様の傾向が確認された。研究チームが主要政策発表日の前後5日間の金利の動きを分析した結果、アメリカの10年物金利は平均34.2bp(1bp=0.01%ポイント)下落し、韓国の10年物金利は17.9bp下落した。韓国の金利の下落幅のうち、政策期待経路が10.9bp、リスク報酬経路が7.0bpを占めた。
韓国銀行は、韓米長期金利の同調化がグローバルな状況の変化に伴う避けられない現象である可能性があるとしつつも、「市場とのコミュニケーションを通じてこれらの期待を適切に管理することで、同調化現象を一定の範囲で緩和できる」と分析した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
