来週の国内株式市場は、タカ派的な連邦公開市場委員会(FOMC)と人工知能(AI)関連の懸念を消化しながら、国際原油価格や米国の長期金利、米中首脳会談などの外部要因により変動性が続く見込みである。秋夕の連休を前にした需給の空白も負担となるが、歴史的な低水準まで下がったバリュエーションを考慮すれば、短期調整を過小評価した買いの機会として活用できるという分析が出ている。
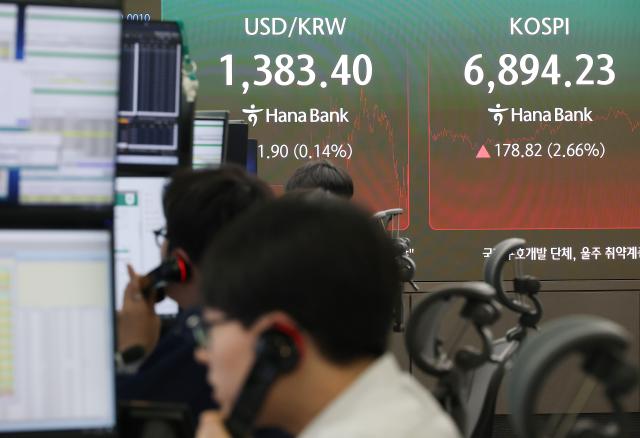
19日の韓国取引所によると、前日コスピは前取引日比178.82ポイント(2.66%)上昇し6,894.23で取引を終えた。指数は前日より170.29ポイント(2.54%)上昇した6,885.70で始まり、取引中は2%台の上昇を維持した。ユニコーン市場では、外国人と機関がそれぞれ9,701億ウォン、1兆7,173億ウォンを純買いした。一方、個人は4兆3,652億ウォンを純売りした。
来週はマクロ変数が株式市場の方向性を左右する見込みである。イ・ギョンミン代信証券研究員は「国内株式市場は依然としてマクロ変数に一喜一憂する状況である」とし、「9月のFOMC以降、タカ派的なスタンス強化に対するストレスと政策不確実性の緩和の間で上下するだろう」と予測した。
ただし、FOMCの金利引き上げが過去のような連続的な引き締めサイクルに続く可能性は限られているという分析も出ている。ナ・ジョンファンNH投資証券研究員は「9月のFOMCの金利引き上げは物価圧力が全面的だった2022年とは異なり、連続的な引き上げサイクルとは見にくい」とし、「今回の引き上げ自体は期待インフレを抑制する要因である」と述べた。
国際原油価格の動向も主要な変数である。サウジアラビアの送油管の稼働中止により供給の懸念が高まったが、オマーンのスハール港近くでの積替えや主要港での積載拡大により、一部の供給空白が補完され、原油価格の急騰は和らぐ可能性がある。この研究員は、米国とイラン間の地政学的緊張緩和の動きや中国のイランとの対話も原油価格の安定にプラスの変化と評価した。
さらに、秋夕の連休を前にした需給の空白は短期的な変動性を高める可能性がある。この研究員は「タカ派的FOMCの影響と連休を前にした需給の空白が重なり、短期的に株式市場が不振の場合、連休後の反発を狙った買い戦略が有効である」と述べた。最近10年間の秋夕連休前後5取引日のコスピ平均収益率もそれぞれ-0.42%、+0.68%となっている。
米中首脳会談も変数である。20日に実務者会合が行われ、24日に首脳会談が予定されており、AIや貿易、希土類などが主要議題として挙げられている。国内半導体業界ではAI関連の議論や対中国半導体規制の方向性に注目する必要があるという説明である。
この中でバリュエーションは国内株式市場の反発可能性を裏付ける要因である。ナ研究員は「コスピの12ヶ月先行株価収益比率(PER)は5.5倍で歴史的最低水準である」とし、「今年の支配株主基準コスピ純利益コンセンサスは806兆3000億ウォン、来年は1047兆5000億ウォンで、実績予想の上昇傾向も続いている」と分析した。
続けて「実績ではなく、実績に対する疑念が株価を押し下げる局面である。マイクロンの実績などAI企業の実績が確認されることで、疑念は徐々に解消される見込みである」とし、コスピの予想レンジとして6400〜7500を示した。
* この記事はAIによって翻訳されました。
