政府が主導する第3次エネルギー貯蔵装置(ESS)中央契約市場の発注公告が今月末に出ると予想される中、LGエナジーソリューション、サムスンSDI、SKオンなどのバッテリー3社がリチウム鉄リン酸(LFP)生産量の拡大に力を入れている。政府は低価格の受注よりも品質競争に焦点を当てると述べているが、ESS市場で収益性とシェアを同時に確保するためには三元系よりもLFPが有利であると解釈されている。
18日、バッテリー業界によると、電力取引所は秋夕の前後に第3次ESS中央契約市場の入札公告を行う予定である。円滑な入札システム運営のため、先週から関連システムの点検にも着手した。
電気自動車の需要停滞(キャズム)や中国のバッテリー企業による低価格攻勢により、国内バッテリー3社の業績や工場稼働率が悪化する中、再生可能エネルギーと人工知能(AI)データセンターの拡大に伴うESS市場の成長が国内バッテリー産業の未来の収益源になると期待されている。
政府も第1・2次中央契約市場を通じて合計1128MW(約6.8GWh)の新規需要を創出し、国内ESS市場の規模を拡大し、バッテリー産業の支援に乗り出している。ESS中央契約市場は気候エネルギー環境部と電力取引所の主導により、再生可能エネルギーの弱点である電力生産の均一性問題を解決するために、電力系統運営に必要な大規模貯蔵装置を競争入札で確保する制度である。事業者に選定されると、全国各地に大規模ESSを構築し、15年間電力系統資源として運営される。
今回の第3次中央契約市場も第1・2次と同様に560MW前後の規模で事業者を選定する見込みである。第1次市場では全体量563MWのうち、サムスンSDIが約76%を占めて先行した。LGエナジーソリューションは24%を占め、SKオンは一つも受注できずに苦杯をなめた。
一方、第2次市場ではSKオンがSKグループのエネルギー関連会社との戦略的パートナーシップを通じて奮闘し、全体565MWのうち50.3%を確保した。サムスンSDIとLGエナジーソリューションはそれぞれ35.7%、14%を受注した。
第1次でkWhあたり30ウォン台だった入札価格が第2次で20ウォン台まで下がり、収益性確保がバッテリー3社の主要課題となった。このため、三元系バッテリー中心だった第1・2次と異なり、第3次はコスト競争力に優れたLFP中心に再編される可能性が高い。
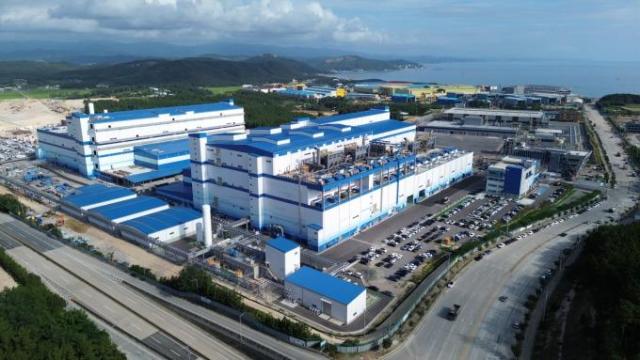
さらに、政府が価格とともに国内供給網の構築を重要要素と評価すると明らかにしたことで、国内生産基盤とパートナーシップを確保した企業が有利になるとの評価が出ている。このため、バッテリー3社は国内LFP生産ラインを拡大し、関連対応に乗り出している。LGエナジーソリューションは忠清北道オチャンに1GWh規模のESS用LFPバッテリーを量産できる設備を構築し、来年から本格稼働する。SKオンは忠清北道ソサン工場の電気自動車バッテリー生産ラインの一部をESS用LFPバッテリーラインに転換し、3GWh規模の生産能力を確保する方針である。
国内供給網構築のための戦略的パートナーシップ構築も活発化している。例えば、SKオンはEL&Fと2026年から2028年まで1600億ウォン規模のLFP正極材供給契約を結んだ。業界では中央契約市場の受注を目指して両社が戦略的協力関係を結んだと分析されている。今後の事業成果に応じて、2028年以降最大3年間契約を延長する案も協議される可能性がある。LGエナジーソリューションとサムスンSDIもLG化学、ポスコ未来エムなどから国産LFP正極材を確保するために多くの努力をしているとされている。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
