不動産に集中した家計資産を資本市場に移行させるため、今後10年間で家計の不動産保有比率を現在の約65%から50%に引き下げ、金融投資商品の比率を20%まで拡大する必要があるとの提言がなされた。長期投資に税制インセンティブを付与するとともに、革新企業や戦略産業に資金が円滑に流れるように資本市場の資金配分機能を強化すべきだという主張である。
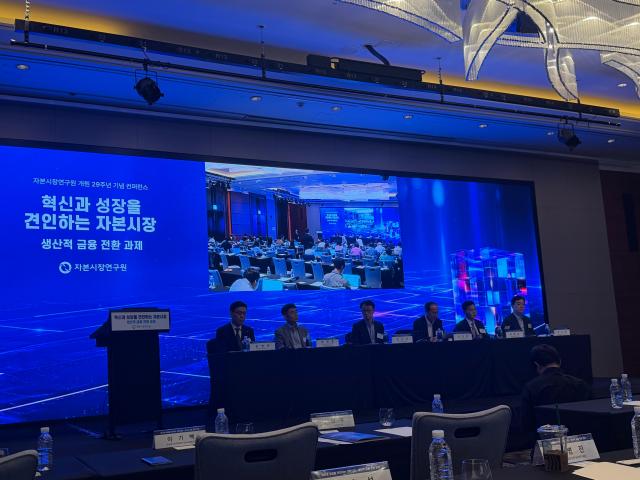
資本市場研究院は18日、ソウル・汝矣島のコンラッドホテルで開院29周年記念カンファレンス『革新と成長を牽引する資本市場-生産的金融転換課題』を開催し、生産的金融転換に向けた資本市場の役割と政策課題を議論した。この日、金融税制の改善をはじめ、株価情報性、無形資産中心の経済における金融の役割、韓・米戦略産業ベンチャー投資構造などが主要議題として取り上げられた。
最初の発表に登壇したイ・ヒョソプ資本市場研究院上級研究員は、国内家計資産が不動産に集中している背景を税引後収益率の観点から分析した。保有税・譲渡税・取引税などの税金と機会費用を反映した20年間の税引後年平均収益率は、ソウルの不動産が11.6%で最も高く、全国の不動産が7.2%、米国S&P500が7.1%、コスピが6.0%、公募ファンドが5.7%、株価連動証券(ELS)が2.1%であった。
この研究員は、過去に国内家計が資産の約65%を不動産で保有していたことは、収益率とリスクを考慮すれば合理的な選択であったと評価した。最適資産配分モデルを適用した結果、不動産の適正保有比率は67.1%と算出された。実際の国内家計ポートフォリオは、不動産64.5%、現金・預金16.4%、保険・年金10.3%、金融投資8.5%で構成されている。
ただし、生産的金融に転換するためには、不動産に偏った資金を資本市場に移す必要があると強調した。この研究員は、今後10年間で家計の不動産保有比率を約65%から50%に引き下げ、金融投資商品の比率を8.5%から20%に引き上げる目標を示した。
そのために研究チームは、不動産保有税の段階的正常化や個人総合資産管理口座(ISA)の税制優遇拡大、損失繰越控除などを含む先進型金融投資課税制度の導入を検討する必要があると提言した。国内株式の配当所得分離課税対象を拡大し、長期保有に税制インセンティブを付与する方策も示された。商品間の税制格差を縮小するためには『同一組入資産・同一課税』の原則を適用し、中長期的には税制優遇商品を単一口座に統合する必要があると考えられた。
資本市場の価格発見機能も生産的金融の主要課題として挙げられた。キム・ジュンソク資本市場研究院上級研究員は、企業の将来の収益性や成長見通しに関する情報が株価に適切に反映されることで資金調達コストが低下し、投資余力が拡大すると分析した。また、投資家の情報が集約された株価を経営者が学習し、投資意思決定を改善する経路も示された。
韓国・米国・日本の上場企業を比較した結果、米国ではこのような『資金調達経路』と『経営者学習経路』が効果的に機能しているのに対し、韓国では両方の経路が明確に機能していないことが分析された。特に国内の大手上場企業では資金調達経路と研究開発(R&D)投資の効率性が確認されたが、中小型上場企業では両方の経路が機能していないことが明らかになった。
無形資産中心に産業構造が変化する中で、金融システムもそれに合わせて変わるべきだとの分析もなされた。チョン・ヒチョル資本市場研究院研究員は、知識・ブランド・組織能力などの無形資産が企業の競争力と生産性の核心要素として浮上しているが、無形資産依存度の高い企業は情報の非対称性が大きく、担保余力が低いため外部資金調達に制約を受ける可能性が高いと分析した。
そのため、企業の無形価値と成長可能性を金融で結びつけるために金融仲介能力を強化し、長期的なリスク資本供給基盤を拡充する必要があると提言した。無形資産に関する情報環境を改善し、資金が生産性の高い企業や有望な投資機会に流れるようにするべきだという説明である。
戦略産業では『中・後期投資の空白』が核心課題として指摘された。キム・ジニョン資本市場研究院研究員は、ディープテックスタートアップの場合、開発サイクルが長く、技術失敗リスクや資本投入規模が大きいため、技術開発と商用化の間でいわゆる『死の谷』を経験する可能性が高いと分析した。
特に韓国の戦略産業ベンチャー投資は初期段階に集中しており、中・後期のフォローアップ投資転換率も米国より低いことが明らかになった。米国では後期段階で大手ベンチャーキャピタル(VC)を中心に共同投資ネットワークや産業別投資者基盤が発展しているのに対し、韓国ではこのようなつながりが相対的に弱い。キム研究員は中・後期投資を主導する『ハブVC』を育成し、さまざまな投資者の参加を拡大する必要があると提言した。
続くパネル討論では、資金供給だけでなく、投資金回収と再投資につながる好循環構造を構築する必要があるとの声が上がった。カン・シヌースティックインベストメント代表は、国内成長企業の回収経路が企業公開(IPO)に偏っているとし、買収合併(M&A)などを活性化して回収経路を多様化する必要があると強調した。
イ・ギベク韓国ベンチャーキャピタル協会政策事業本部長は、ベンチャー企業が成長しコスダックなどを通じて投資金を回収し、回収された資金が再び新しい企業に流れる好循環構造が重要であると強調した。ベンチャーファンドを大規模化し、満期を長期化して成長企業へのフォローアップ投資を拡大する必要があるとの提言もなされた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
