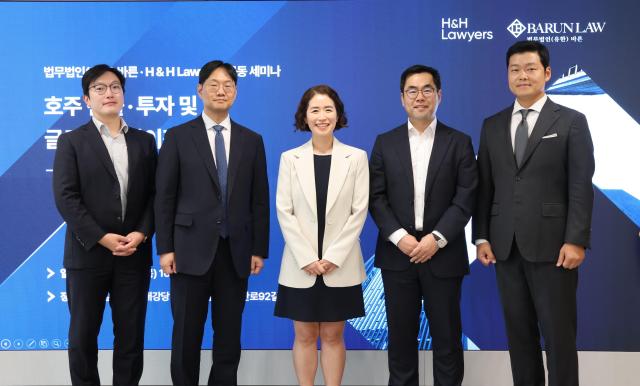
法律事務所バルン(代表弁護士:移動勲・李英姫・金道亨)は、韓国系オーストラリア法律事務所H&H法律事務所と共に、17日午後バルンビルで『オーストラリア進出・投資およびグローバル資産移転戦略』をテーマに共同セミナーを開催したと18日発表した。
韓国企業と投資家のオーストラリア進出が拡大する中、現地法人設立や投資構造、外国人投資規制、不動産投資、税務・外国為替申告など検討すべき課題が増えている。今回のセミナーは、韓国とオーストラリアの法律・税制の違いを明らかにし、契約前段階から資産移転・継承までを網羅する統合戦略を提案するために開催された。
洪京一 H&H法律事務所代表弁護士は『オーストラリア進出・投資動向および外国人投資規制』の発表で、現在オーストラリアに進出している韓国系企業が80社を超え、過去は大企業中心から中堅・中小企業へ、最近5年間では防衛産業・インフラ建設分野に拡大していると紹介した。彼は進出方法を現地法人設立、M&A・合弁投資、不動産プロジェクト投資、支店・直接契約に分けて、「初期構造の選択が税務・雇用・撤退(Exit)段階まで影響を及ぼす」と強調した。
特に外国人投資審査(FIRB)に関しては、国籍ではなく持分・支配構造(単独20%以上)を基準に『外国人』かどうかが判断され、韓国本社が支配するオーストラリア現地法人も外国人として扱われる可能性があると説明した。
不動産規制については、2025年4月から2029年6月まで外国人の既存住宅取得が原則禁止され、新築住宅・未着工分譲(Off-the-Plan)・空地のみが取得対象となる点、空室税(Vacancy Fee)など外国人追加税があるため、「表面上の賃貸収益ではなく、税引き後の実質収益で判断すべき」とアドバイスした。洪弁護士は「中堅・中小企業は契約を先に締結し、相談を求めることが多いが、FIRBの承認とサーチャージ(surcharge、既存税に追加で課す税金)は契約後には取り消せないため、契約前の規制確認が必須」とし、法人設立-スポンサーシップ-就労ビザ-永住権へと続くビザ・移民設計を事業初期から並行して行うことを強調した。
趙玉娥 H&H法律事務所弁護士は『オーストラリアの税制環境および投資・資産保有構造』の発表で韓国との税制の違いを指摘した。オーストラリアには相続・贈与税がない代わりに、資産移動時に取得税と譲渡所得税(CGT)が発生し、複数の住宅保有者に対する総合不動産税の加算もない点を比較した。譲渡所得税に関しては、実居住住宅は金額・保有期間に関係なく全額免除され(Main Residence Rule)、投資用不動産は12ヶ月以上保有する場合50%減免され、実居住後に投資用に転換した場合、6年以内に売却すれば全額免除される(6-Year Rule)原則を紹介した。
さらに、2026年5月の発表により、2027年7月からネガティブギアリング(賃貸損失を給与所得から控除)が既存住宅には適用されず、新築住宅にのみ適用されるように改編される点も指摘した。趙弁護士は個人・法人・信託(Trust)の3つの資産保有構造により、税法上の居住者地位や投資目的、世代移転の結果が異なるため、「保有構造と居住者地位は必ず専門家との個別相談を経て決定すべき」と強調した。
趙雄圭 バルンパートナー弁護士は『グローバル資産管理および資産継承戦略』をテーマに、国籍と居住地によって相続の準拠法と結果が異なる『国境に束縛された相続』問題を取り上げた。国際私法第77条により、相続は原則として被相続人の本国法に従うが、不動産は所在法が適用されるため、1つの相続が財産の種類や国籍・居住地により複数の国の法律に分かれる可能性があることを実例で説明し、相続財産分割・遺言・信託を活用した資産継承の方法と各方式の長所・短所を比較した。
続いて市民権・永住権取得と在外同胞の『国境を越えた相続設計(Estate Planning)』について扱った。市民権取得により準拠法が変わると遺留分など相続結果が変わる可能性があり、永住権取得だけでは税法上の地位が自動的に変わるわけではない点を指摘し、国籍・居住地を変更する前に資産移転と継承を統合的に設計する必要があると強調した。
最後のセッションで崔振赫 バルンパートナー弁護士は『海外投資および資産移転に関する国内規制』を発表した。彼は外国為替取引法と税法上の居住者・非居住者の区分が異なる点を説明し、韓国に家族・資産を持ち、帰国を予定している場合、海外に長期滞在しても税法上は居住者と見なされ、全世界の所得が課税される可能性があると指摘した。
海外資金移転方法としては、海外直接投資(持分10%以上取得・新規設立時指定外国為替銀行への報告)、オフショア金融会社の報告(韓国銀行)、海外不動産取得(事前報告・事後報告)、海外移住費用の支払い手続きを整理した。特に海外移住時点で保有している国内株式を譲渡したと見なして課税する『転出税(国外転出税)』について触れ、2027年からは海外株式5億ウォン超の保有分にも適用される予定であり、海外金融口座が年間1日でも5億ウォンを超えると報告義務が生じる点を強調した。
発表者たちは共通して「FIRBの承認と外国人サーチャージは契約後に取り消せないため、ビザ・税制・資産構造・家族計画を進出初期から統合的に設計する必要がある」とし、検証されていない情報に注意し、居住者地位の判断・保有構造の選択・資金移転方法などは専門家との個別相談を経て進めるよう呼びかけた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
