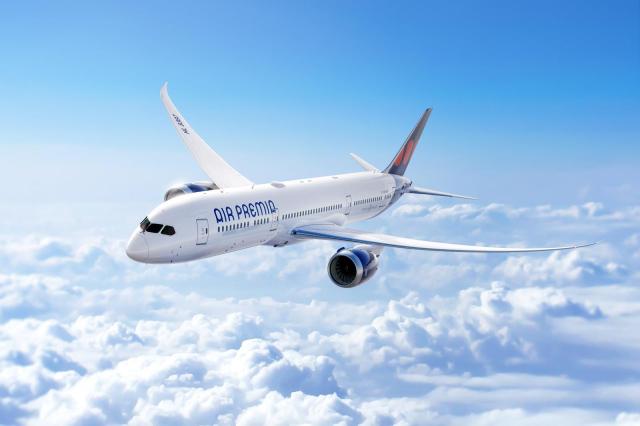
ハイブリッド航空会社(HSC)エアフレミアの買収を巡り、プライベート・エクイティ・ファンド(PEF)運用会社のVIGパートナーズとタイヤバンクが交渉の難航を経験している。買収者であるVIGパートナーズはエアフレミアの財務状況を考慮し、価格を引き下げようとしている。一方、売却者であるタイヤバンクは累積投資額以上の価格を求めており、意見の相違はなかなか縮まらない状況である。しかし、VIGパートナーズは2023年に買収した短距離中心のイースタ航空に、米国路線が競争力のあるエアフレミアを加えた「統合売却」を進める意向を示しており、買収の意志は固いとされている。
17日の投資銀行(IB)および航空業界の情報によれば、VIGパートナーズは最近、コンサルティング会社ベイン・アンド・カンパニーを買収アドバイザーに任命し、エアフレミアの買収に向けたデューデリジェンスを開始した。買収対象はAPホールディングスとタイヤバンクが保有するエアフレミアの経営権株式約70%である。現在、APホールディングスはエアフレミアの株式48%、タイヤバンクは22%を保有している。APホールディングスは金正規タイヤバンク会長とその子供たちが名を連ねる投資会社である。
交渉の鍵は価格である。金正規タイヤバンク会長側は、エアフレミアが国内LCC(低コスト航空会社)の中で差別化された長距離路線の競争力を持っていることを強調し、買収価格を引き上げている。実際、エアフレミアはタイヤバンクに買収された昨年、航空機を3機追加導入し、「夢の航空機(ドリームライナー)」と呼ばれるボーイング787-9の保有機数を9機に増やした。輸送実績も108万8964人を達成し、創業以来初めて年100万人時代を迎えた。しかし、収益性は悪化し、昨年の売上高は5936億ウォン、営業損失は321億ウォンとなり、2022年のコロナ以降3年ぶりに赤字に転落した。
金会長側がエアフレミアに投資した金額は約3000億ウォンである。昨年JCパートナーズ・大明ソノなど特別目的会社(SPC)が保有するエアフレミア株式6285万6278株(22%)の価値1194億ウォン、2023年APホールディングスを通じて取得した46%の株式価値(約805億ウォン)、昨年7月に実施した1100億ウォン規模の増資などが代表的である。事情に詳しい関係者は「金会長は投資金の回収とエアフレミアの現在の6000億ウォンに迫る売上規模、9機の保有機材、米国中心の堅実な長距離ネットワークの価値を価格に反映させ、最低4000億ウォン以上を要求している」と伝えた。
一方、VIGパートナーズ側は懐疑的である。エアフレミアは昨年、資本総額が-467億ウォンを記録し、完全な資本欠損状態であり、1年内に満期が到来するリース負債の規模も850億ウォンに達する。さらに、今年7月には資本欠損に伴う国土交通省の航空運送事業免許の取り消し処分を回避するために資本増強も進めている。
実際、エアフレミアの株式70%の価値を約4000億ウォンと仮定し、EBITDA(利息・税金・償却前利益)に対する企業価値(EV/EBITDA)倍率を算出した結果、約9~10倍に達する。これまでの大明ソノグループ(7.5~8.5倍)、大韓航空(6~8倍)の買収事例よりも買収価格が高い。VIGパートナーズは買収後も航空機の導入・運用拡大、整備費用の増加、高油価・高為替などのリスクを考慮し、買収価格に反映させるべきだという立場である。
しかし、売却と買収に対する双方の意志は固い。VIGパートナーズは2023年に買収したイースタ航空の成功したエグジットのために、今回の取引が必須である。事情に詳しい関係者は「統合ジンエアの設立を前にLCC業界の競争が激化している中で、イースタ航空だけでは成功したエグジットが不可能だ」とし、「VIGパートナーズはティーウェイ航空の企業価値を高めて成功裏に売却したJKLパートナーズの成功事例を参考に、エアフレミアとイースタ航空を統合売却しようとしているため、今回は双方が一歩ずつ譲歩し取引が成立する可能性がある」と述べた。
