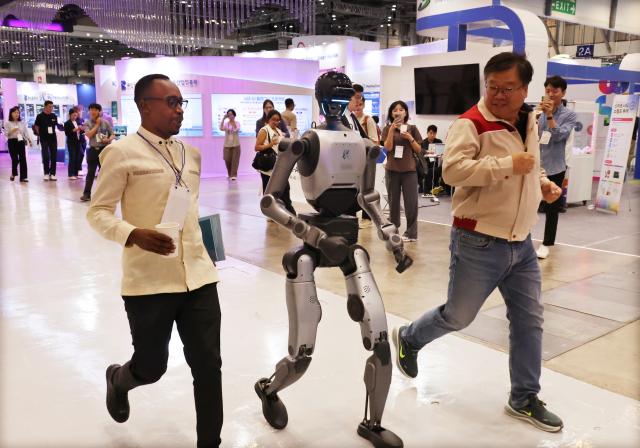
産業研究院は16日、こうした内容を含む『製造AXのためのフィジカルAI生態系発展戦略』という報告書を発表した。報告書は、ヒューマノイドなどのフィジカルAIがサービス領域よりも製造現場で先に商業化される可能性が高いと予測している。
市場の成長速度も急速である。産業自動化分野のフィジカルAIの世界市場は、2025年に9500万ドルから2032年には18億8870万ドルに達し、年平均約53%成長すると見込まれている。製造現場は相対的に学習と商業化が容易であるためである。
現在、製造AI転換(AX)は、生産管理システムなどの運用技術(OT)ソリューションにAIを組み込んだり、デジタルツイン、設備の予知保全などを活用するなど、工場内の固定設備中心で行われている。このような方式では、高度な非定型業務には依然として人間の作業者が必要である。特に、根幹産業など中小製造企業が多く使用する旧型設備にはAIを適用することが難しいという限界がある。
これに対し、産業研究院は『フィジカルAI基盤の製造AX』を代替案として提案した。ヒューマノイドなどのAIロボットが人間の行動を模倣・学習し、既存の作業環境を大きく変えずに業務を遂行し、旧型設備もロボットが直接操作する方式である。これにより、固定設備中心の製造AXが持つ限界を克服できるとの分析がなされている。
特に行動データの観点から、韓国は強みを持っている。産業研究院はフィジカルAI生態系の核心要素として、フォームファクターの開発・設計、製造特化型AI行動学習、アクチュエーター、ロボットハンド、AIファウンデーションモデル、オンデバイスAI半導体の6つを挙げた。
問題は、AIロボットが学習する行動データが特定のロボットの形状と構造であるフォームファクターに依存する点である。独自のロボットなしに国内製造現場を海外企業に提供する場合、国内で生産された行動データがそのままグローバル企業のロボット競争力向上に活用される可能性がある。イ・ジュンヨン産業研究院副研究委員は「我々のロボットなしに製造現場だけを提供すれば、優れた我々の製造インフラがグローバルフィジカルAI企業のテストベッドに陥る可能性がある」と懸念を示した。
これに対し、産業研究院は国内フィジカルAIロボットを確保し、これを中心に国内生態系を拡大する必要があると提言した。短期的には、韓国が比較優位を持つ製造特化型行動学習を中心にグローバル企業と協力し、市場参入の基盤を整えた後、中長期的には独自のフォームファクターや核心部品などの内製化が可能な分野を育成すべきである。
政府が推進中の『AIロボットグローバル3強躍進』政策も独自のロボットフォームファクター開発を中心に補完する必要があると考えられる。産業研究院は製造現場導入段階も技術成熟度に応じて軽作業用、汎用作業用、高強度作業用ロボットの順に拡大するロードマップを示した。産業団地単位でAIロボット学習インフラを整備し、独自の導入余力が不足している中小・中堅製造企業のAXを支援する提案もなされた。
この副研究委員は「民間中心の強力なフィジカルAI生態系を持つアメリカとは異なり、中国は国家主導戦略でアメリカを迅速に追撃している」と述べ、「我が国も政府が主導的役割を担い、優れた製造インフラを我々のロボットで学習させる好循環を急いで作り出すべきである」と強調した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
