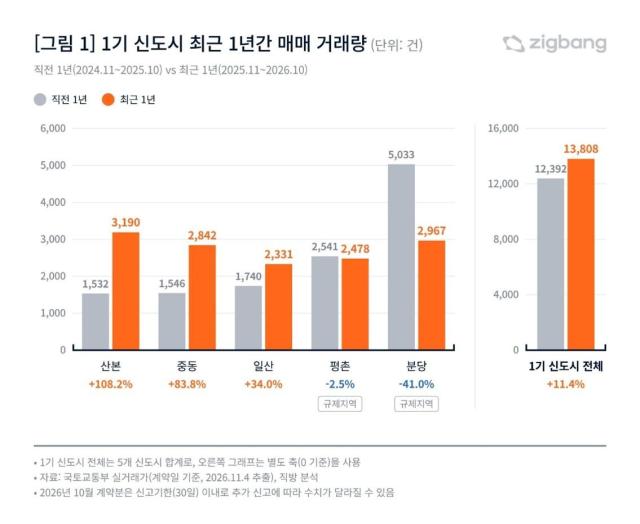
9日、不動産プラットフォームのジクバンが国土交通省の実取引価格データを分析した結果、昨年11月から今年10月までの1年間の1期新都市アパートの売買取引量は1万3808件に達した。前の1年間(2024年11月~2025年10月)の1万2392件から11.4%増加した。
地域別では、山本の取引増加率が108.2%で最も高かった。山本の取引量は1532件から3190件に倍増した。同期間中、中東は83.8%、一山は34.0%増加した。一方、分譲と平村はそれぞれ41.0%、2.5%減少した。
このような違いは、昨年発表された10・15不動産対策に基づく規制の有無や、整備事業の進捗状況などが複合的に作用した結果と考えられる。分譲と平村は規制地域および土地取引許可区域に含まれたが、山本と中東、一山は除外された。土地取引許可対象のアパートには原則として実居住義務が適用され、賃貸を伴う購入のギャップ投資が制限される。
実際、山本と中東は昨年10~11月から取引が増加し、その後月に200~300件の取引量を記録した。今年7~9月の取引量は、山本834件、中東819件で、前年同期比それぞれ129.1%、115.0%増加した。山本は昨年12月に2つの先導地区が1期新都市で初めて特別整備区域に指定され、再建築への期待感も購入需要に影響を与えたと分析される。
一方、売買価格の上昇幅は分譲と平村で顕著であった。最近1年間、分譲の専有面積基準3.3㎡あたりの中央値売買価格は5224万円から7081万円に35.5%上昇した。平村も3386万円から4132万円に22.0%上昇した。取引量がそれぞれ41.0%、2.5%減少したことと対照的である。
規制地域である山本と中東の中央値売買価格はそれぞれ8.3%、5.4%上昇した。一方、一山は取引量が増加したにもかかわらず、中央値売買価格が2056万円から2014万円に2.0%下落した。
再建築先導地区指定に伴う価格上昇効果も地域ごとに差が見られた。山本の先導地区である9-2区と11区の最近1年間の中央値売買価格上昇率は14.9%で、先導地区外の1990年代に竣工した団地(7.9%)の約2倍に達した。中東も先導地区が9.6%上昇し、先導地区外の団地(5.1%)より高い上昇率を記録した。
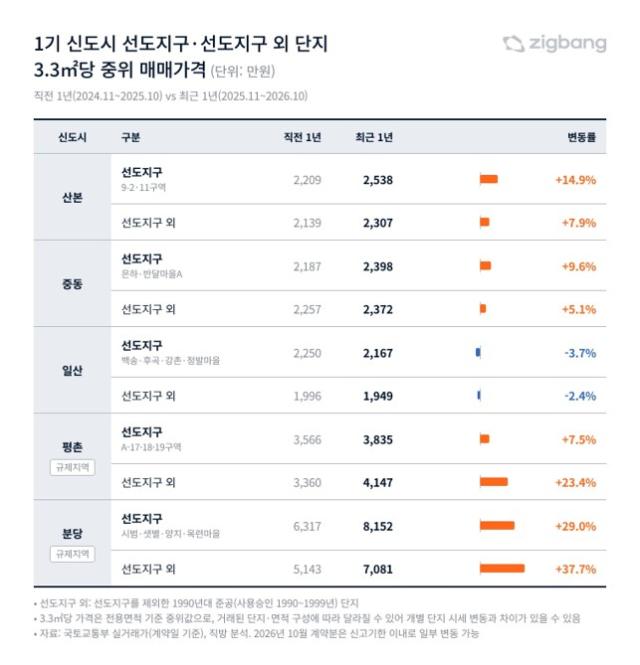
一方、分譲と平村では先導地区外団地の上昇幅がより大きかった。分譲の先導地区の中央値売買価格が29.0%上昇する一方で、先導地区外団地は37.7%上昇した。平村も先導地区の上昇率は7.5%にとどまったが、先導地区外団地は23.4%上昇した。
新高値取引の割合にも違いが見られた。分譲は最近1年間、先導地区外団地の新高値取引割合が47.4%で、先導地区(37.7%)を上回った。一方、平村は先導地区の新高値取引割合が47.0%で、先導地区外団地(22.3%)より高かった。
ジクバンは、分譲と平村の場合、再建築への期待感が比較的早く価格に反映されたのに対し、山本と中東は規制地域であることから購入条件が整い、整備事業の進展が加わり、最近先導地区を中心に価格上昇傾向が見られたと分析した。
一方、3期新都市の容積率を300%に引き上げることで、追加の宅地確保なしに約6万3000戸を供給できるとの分析が出ている。先月21日、LHは既存の平均206%の容積率を250%以上に引き上げ、3万~4万戸を追加供給する方針を政府に報告した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
