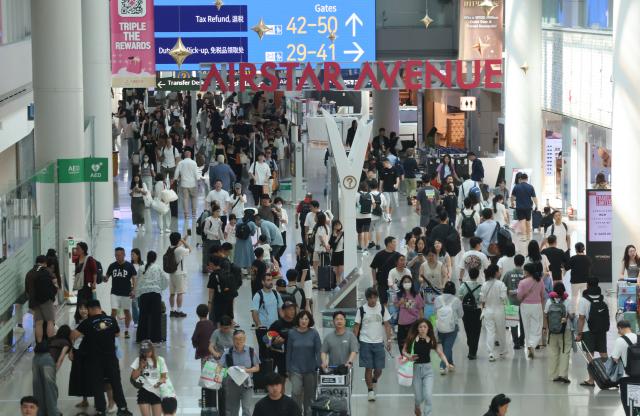
国際線旅客需要が回復期を経て成熟期に入る中、国内航空業界の成長公式が揺らいでいる。国際原油価格と為替の変動性が増し、高金利の負担も続く中で、コストを管理することが難しくなっている一方、旅客の増加に期待して外形を拡大する戦略は限界に直面している。需要が増えるのを待つ『天水田経営』から脱却し、収益性を中心に事業構造を再編する必要があるとの指摘が出ている。
11日、国土交通省航空情報ポータルシステムによると、昨年の韓国の年間航空旅客数は1億2479万3082人で、前年に比べ3.9%増加した。前回の記録である1億2336万6608人(2019年)を上回る規模である。今年も9月までに9860万人を記録し、再び歴代最大値を更新するとの予測が出ている。
数字上では航空業界の外形拡大が明確であるが、コロナ19以降続いた急激な回復が終息を迎え、成長余力は徐々に減少している。実際、2025年の旅客数増加率は前年に比べ3.9%で、2024年(19.4%)より大幅に低下した。旅客需要は依然として増加しているが、過去のような成長が続くかは不透明である。
特に航空会社の損益を左右する原油価格と為替は、企業がコントロールできない代表的な外部変数である。最近では不確実性がさらに拡大している。国際情勢の変化により国際原油価格が揺れ動き、強いドルが続く中で、航空会社がコストを予測し管理することが一層難しくなっている。航空燃料価格の上昇は運航原価を引き上げ、ウォン・ドル為替の上昇は航空機のリース料や整備費、航空燃料などドルで支払うコストに対するウォン換算の負担を増加させる。高金利環境が重なると、航空機の導入や借入金返済に必要な金融コストも増加する。
需要面でも過去のような高成長を前提に事業を拡大することが難しい状況である。コロナ19期間を除けば、過去10年間続いた海外旅行需要の構造的な増加は徐々に鈍化するとの分析がある。旅客数が増えても増加率が低下すれば、新規路線や航空機の投入だけで売上を増やすことには限界が生じる。
一部の路線では、すでに航空会社間の低価格運賃競争がチキンゲームの様相を呈し、収益性を蝕んでいる。航空会社が搭乗率を高めるために割引運賃を拡大すると、旅客数と売上が増えても実際の利益は減少する。特に低コスト航空会社(LCC)は価格競争力が主要な販売手段であるため、運賃引き下げ競争が長期化するほど収益性を守ることが難しくなる。路線拡大と供給増加が需要を上回ると、航空券価格の下落圧力はさらに強まる可能性がある。
結局、業界に課せられた課題は、旅客数の増加に依存した外形中心の経営から脱却し、路線ごとの収益性を高めることである。搭乗率が高くても割引運賃の割合が大きければ、期待通りの利益を上げることが難しいため、路線ごとの需要と運賃水準、運航コストを総合的に考慮して航空機の投入規模を調整する必要がある。航空機の稼働率と整備スケジュールを効率的に管理し、人員配置や地上業務コストを最適化するなど、コスト構造の改善作業も重要である。旅客需要が急速に増加する時期には、路線と供給を拡大するだけで外形成長が期待できるが、需要増加率が鈍化すれば供給拡大が運賃引き下げ競争につながり、収益性が逆に低下する可能性がある。
業界関係者は「需要が増加する時期には供給を拡大するだけで業績改善が期待できるが、成長率が低下すれば路線ごとの収益性とコスト構造が業績を左右する」と述べ、「外形拡大自体よりも収益性を中心に運航戦略を立てることが重要になる」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
