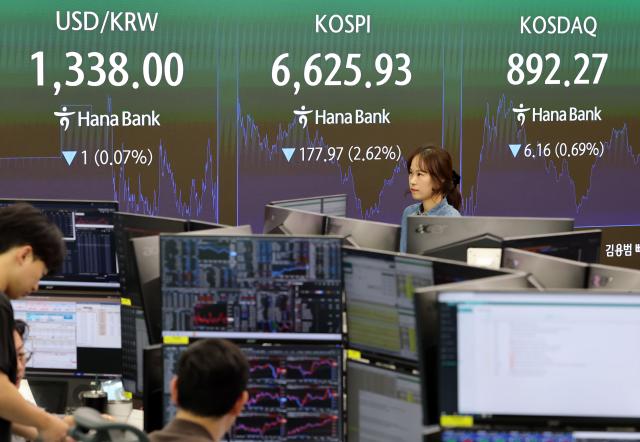
ドル高にもかかわらず、ウォン・ドル為替レートは1330ウォン台に下落し、大規模な経常収支黒字がウォン高を支えている。半導体の好況により、輸出企業が得たドルが国内の外国為替市場に流入し、為替レートの下落圧力が高まっている。市場ではこの流れが続く中で、ウォン・ドル為替レートがさらなる下落する可能性が指摘されている。
8日、ソウル外国為替市場での米ドルに対するウォンの為替レートは、午後3時30分時点で前営業日より1.9ウォン下落し、1338.5ウォンを記録した。
このウォン高の背景には、史上最大規模の経常収支黒字がある。韓国銀行によると、8月の経常収支は461億1000万ドルの黒字を記録した。これは6月の497億3000万ドルに次いで、歴代2位の規模である。今年1~8月の累積黒字は2792億ドルで、昨年同期間の約4倍に達している。
経常収支黒字の拡大を牽引しているのは半導体輸出である。8月の商品収支黒字は468億1000万ドルで、歴代2位を記録した。商品輸出は1048億ドルで、前年同月比82.1%増加した。特に、通関基準の半導体輸出は206.1%急増し、全体の輸出増加を牽引した。
大規模な輸出黒字は外国為替市場でウォン高の要因となる。輸出企業が海外で得たドルをウォンに換えると、外国為替市場内のドル供給が増加し、ウォン・ドル為替レートに下落圧力がかかるためである。
韓国投資証券は最近、為替レートが1330ウォン台に下落した中で、今後もウォン高の流れが続く可能性があると予測した。文ダウン韓国投資証券研究員は「今は過去のウォン・ドル為替レートが1330ウォン台だった時と比較して、為替レートを引き下げる要因が増えている」と述べた。
このドル供給の拡大は、実際の為替レートの動きにも表れている。過去1か月間、主要6通貨に対するドルの価値を示すドルインデックス(DXY)は3.48%上昇したが、ウォン・ドル為替レートは逆に7.1ウォン(0.53%)下落した。
特に、米国の金融引き締め懸念が高まった先月18日、ウォン・ドル為替レートは1390.2ウォンまで上昇したが、この日は1338.5ウォンに51.7ウォン(3.72%)下落した。グローバルなドル高にもかかわらず、輸出企業のドル売りが為替レートの下落を支えたと考えられている。
文研究員は「貿易収支と経常収支が大幅な黒字を続ける中で、主要輸出企業がドル売りに転じ、国内外国為替市場にドルが流入している。これは為替レートを下げる要因である」と説明した。
ただし、経常収支黒字がすべてウォン高に結びつくわけではない。国内投資家の海外証券投資が拡大すると、ドル需要が増加し、輸出黒字に伴う為替レート下落圧力が一部相殺される可能性がある。
8月の内国人の海外証券投資は166億ドル増加し、歴代2位の増加幅を記録した。海外株式投資は101億5000万ドル、海外債券投資は64億4000万ドル増加した。特に海外債券投資は歴代最大の増加幅であった。グローバルな金利急騰により、海外債券の投資魅力が高まり、国内投資家の買いがさらに拡大する可能性も指摘されている。
朴成根韓国銀行国際収支チーム長は「最近、機関投資家や個人を中心に米国の中長期国債への投資が続いている」と説明した。
韓国投資証券は今年第4四半期のウォン・ドル為替レートの平均を1350ウォンと予想し、適正範囲を1280~1420ウォンと示した。来年の年間平均為替レートも1350ウォン程度と見込んでいる。今後の為替レートは、輸出企業のドル売りの流れと海外投資に伴うドル需要に影響を受けると考えられている。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
