国税庁は、悪質な高額滞納者の海外隠匿資産を追跡・徴収するため、税務調査と滞納追跡を連携させる専任チームの設置を推進する。海外課税当局との徴収協力を拡大し、各省庁に分散している過料・罰金などの国税外収入滞納額の徴収・管理を統合する方針である。
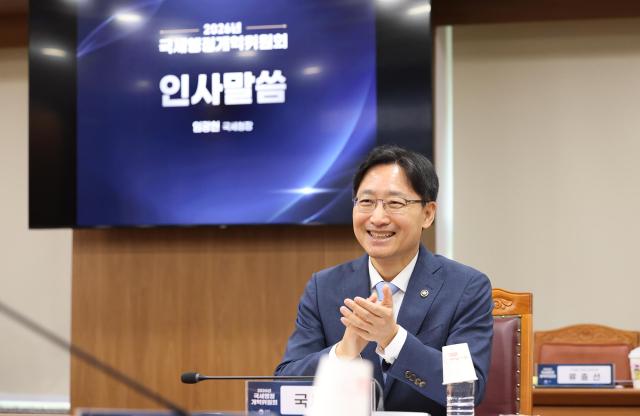
国税行政改革委員会は28日、ソウル地方国税庁で会議を開き、今年下半期の税務調査運営方針や海外隠匿資産の徴収強化、国税外収入滞納統合徴収の方策などを議論した。
国税庁は、地方庁不定期調査局に税務調査・滞納追跡連携専任チームを初めて設置する計画である。滞納・不定期調査・国際調査の専門家を配置し、滞納処分を回避しようとする資産隠匿行為などを調査し、法人脱税の疑いが確認された場合には、関連法人に対する税務調査を段階的に統合して実施する構想である。
現在、徴税官室は滞納者の資産を金融追跡・捜索などで見つけ出す資産追跡調査と滞納処分逃れ行為に対する調査を行っている。しかし、税務違反事件の経験が不足しており、税務調査と滞納追跡過程で得られた脱税・資産隠匿情報の相互共有が不十分であることが改善課題として挙げられている。専任チームはこれらの限界を補完し、調査と徴収の連携を強化する役割を担う。
海外隠匿資産を実際に回収するための国際協力も拡大する。現在、日本・オーストラリアなど77カ国と徴収協力が可能だが、国内の強制徴収権は海外には及ばず、現地課税当局の協力が不可欠である。海外資産を見つけ出しても、押収・徴収などの強制執行を該当国に要請しなければならない。
これに対し、国税庁は徴収協力手続きや年間要請回数、金額上限などを具体化する実務協定を締結する国を増やし、執行速度を高める方針である。カンボジア・リベリアなど資産隠匿リスクが高い国との情報交換も継続的に強化する。
この日の会議では、国税外収入の滞納額の徴収・管理を国税庁に統合する方策も議論された。過料・罰金・官有物貸付料などの国税外収入は300以上の法律に基づき64の省庁が個別に課税・徴収している。滞納額は2020年の13兆3000億ウォンから2024年には16兆2000億ウォンに増加した。
国税庁は統一された徴収規定がなく、各機関の徴収専門性や所得・資産情報が不足しているため、実効的な徴収に限界があると説明している。これに対し、押収・公売や名簿公開、課税情報の活用、滞納徴収権限の国税庁一元化などを含む統合徴収法の制定を推進している。この法案は今年2月に提出され、4月に所管常任委員会に上程され、小委員会に付託された。
制度施行に先立ち、各省庁の滞納情報を統合し、国税庁の課税情報を活用するシステムを構築した後、専任組織と人員を強化する計画である。事前準備の一環として、期間従業員7000人で構成された滞納管理団が今年7月から12月にかけて、滞納者424万人、滞納額約16兆ウォンの実態を確認している。
誠実納税者の税務調査負担を軽減する措置も並行して行う。売上高10億ウォン未満の小規模事業者の定期税務調査猶予の期限を今年6月末から12月末に延長し、2026年以降、中小企業大会やベンチャー創業・振興などで国務総理級以上の表彰を受けた中小企業を猶予対象に追加する。地方に所在する企業の定期調査猶予期間は最大3年に拡大する。
国税庁によれば、現場常駐調査の最小化策を実施した昨年10月以降、定期税務調査の平均常駐期間は今年8月末時点で52日から33日に短縮された。今年4月から8月の定期調査時期選択制案内文を発送した3530件のうち、88%は納税者が第一希望の時期に調査を受けることが決定された。
一方、法人名義の超高額住宅・スーパーカーの私的使用、株価操作などの株式市場における不公正脱税、価格談合・買い占めを通じた民生侵害脱税には厳正に対応する方針である。
委員会は海外隠匿資産の回収と国税外収入の統合徴収について、今年下半期に韓国税財研究院と共同開催する国税行政フォーラムで追加議論を行う計画である。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
