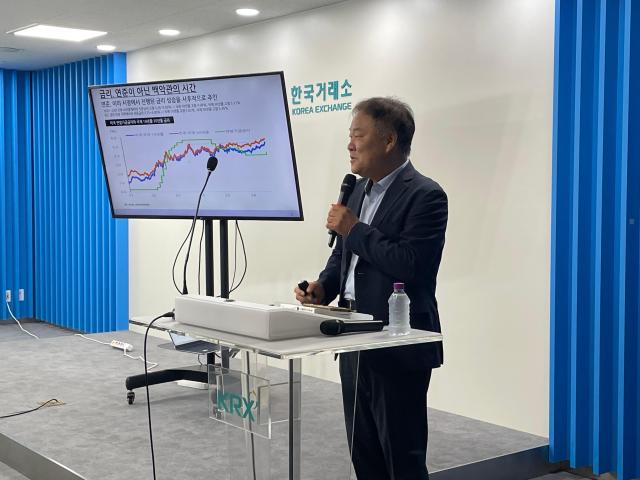
金学均新英証券リサーチセンター長は、最近の金利上昇が連邦準備制度(Fed・連邦準備銀行)の金融政策から生じたものではなく、市場金利が先に上昇し、その後連邦準備銀行がこれを追認した流れであると診断した。長期金利の上昇には、アメリカの財政赤字や中東戦争に伴う原油価格の上昇などが影響しており、戦争が終了すれば原油価格と長期金利が共に安定する可能性があると見ている。国内市場では、個人投資家の資金流出が続いており、今後外国人の需給が市場の主要な変数として浮上するとの予測を示した。
金センター長は22日、ソウル・汝矣島の韓国取引所で行われた記者会見で「短期的に見れば、今の時間は連邦準備銀行の時間ではなく、ホワイトハウスの時間である」と述べた。
金センター長は「連邦準備銀行の金利引き上げにもかかわらず株価が上昇しているのは、金利を動かすダイナミクスが中央銀行にあるのではなく、市場で決定される金利にあるからである」と評価した。通常、中央銀行が基準金利を決定すると市場金利がこれを反映するが、最近ではその順序が逆転していると説明した。基準金利よりも満期が長い長期金利は、今後の成長率や物価の見通しだけでなく、政府の財政状況や国債供給、リスクプレミアムに対する市場の判断が反映されるため、連邦準備銀行の金融政策だけでは最近の金利の流れを説明することは難しいという。
金センター長は最近の長期金利上昇の背景としてアメリカの財政状況を指摘した。アメリカの財政赤字が続く中、政府の国債発行や財政支出の拡大に対する懸念が高まり、市場が要求するリスクプレミアムも高まる可能性があると説明した。財政拡大が続く場合、中央銀行の金融政策とは別に市場で長期金利が上昇する構造が現れる可能性があると見ている。
中東戦争も短期的に金利を動かす主要な変数として挙げた。戦争が長期化すれば、原油価格の上昇により物価負担が増すと同時に、地政学的リスクに対する懸念が続き、長期金利上昇の圧力が高まる可能性があるとの分析である。
逆に、戦争が終了すれば金利環境が変わる可能性があると見ている。金センター長は「戦争が終われば原油価格が下がり、長期金利も下がる可能性がある」と展望した。戦争による原油価格の上昇と地政学的リスクが緩和されれば、物価やリスクプレミアムに対する懸念が低下し、長期金利が下がる可能性があると説明した。
ただし、財政拡大に伴う長期的な金利上昇リスクは中東戦争とは別に残っていると指摘した。高金利が長期間続く場合、政府だけでなく企業や家計の利子負担が増し、すでに債務負担が高いグローバル経済にも影響を及ぼす可能性がある。特に長期金利が高い水準で固定される場合、金融市場だけでなく実体経済にも影響を与える可能性があると説明した。
国内市場では、個人投資家の資金の流れの変化が需給構造を変える要因として作用していると診断した。金センター長によれば、個人資金は8月に13兆5466億ウォンが純流出したのに続き、9月に入ってからも18日までに約9兆8300億ウォンが流出した。過去の上昇相場では個人投資家の資金流入が市場の主要な需給源として機能していたが、最近では個人資金が流出することで供給構造が変わっていると説明した。
これにより、外国人の需給の重要性が高まると予測した。個人投資家の売り物が続く中で、外国人の買いが市場の需給を決定する主要な変数となる可能性があるためである。
* この記事はAIによって翻訳されました。
