国内株式市場の変動性が高まる中、投資家は短期的な株価の動きを予測するよりも、長期的な資産配分戦略に集中すべきだとの助言がなされた。半導体中心の集中現象と外国人資金の流出により、国内株式市場の不確実性が高まっているため、米国株を中心に分散投資を行う必要があるとの分析がある。
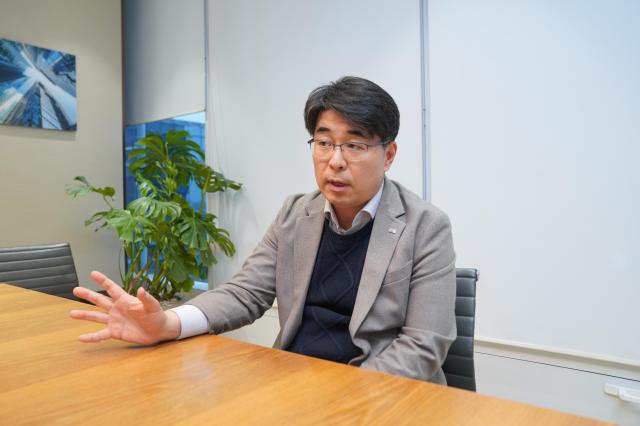
パク・ヒチャン未来アセット証券商品支援部門代表は最近、アジュ経済とのインタビューで「現在、韓国株はそれほど魅力的な資産とは見ていない」と述べ、「国内株式市場に多くの比重を置かないことが適切だ」と語った。
パク代表は国内株式市場の最大の問題として、半導体に偏った市場構造を挙げた。サムスン電子とSKハイニックスの業績見通しは依然として良好だが、半導体業界が揺らぐ場合、市場全体を支える代替が不足していると説明した。
彼は「アメリカでは半導体株が大きく下落しても市場全体の指数は比較的堅調であるが、韓国では半導体が揺らぐと市場全体が影響を受ける」とし、「産業競争力が特定の業種に集中している上、需給条件も良くない」と指摘した。
外国人資金の流出と国民年金の限られた買い入れ余力も負担要因として挙げた。パク代表は「国内株式を継続的に買ってくれる主要な主体は外国人と国民年金だが、外国人は比重を減らしており、国民年金も積極的に買い入れるのが難しい状況だ」と述べ、「個人投資家もレバレッジ投資による損失などで資金余力が十分でない」と説明した。
半導体企業の業績と株価の動きは区別して見る必要があるとも述べた。彼は「サムスン電子とSKハイニックスの業績がすぐに大きく悪化する可能性は低い」としながらも、「メモリ半導体業界の高値論争が続いているため、株価上昇を楽観視するのは難しい」と評価した。
一方、米国株式市場については肯定的な見解を維持した。パク代表は「米国株は依然として資産配分の核心資産である」とし、「特定のテーマに集中するのではなく、S&P500など市場全体に投資する指数型商品を活用する戦略が適切だ」と強調した。
人工知能(AI)産業の成長性は認めつつも、関連株への無条件の投資には警戒を促した。彼は「AIは依然として最も重要な投資動力だが、収益化の論争は続く」とし、「特に高金利環境では、大規模な資金調達が必要な電力インフラ関連企業がより大きな負担を受ける可能性がある」と診断した。
来年の金融市場の主要な変数としては、米国の通貨政策と国際原油価格を挙げた。パク代表は「米国とイランの対立が安定し、原油供給が正常化されれば、原油価格の下落が市場にポジティブな動力となる可能性がある」と述べ、「AIから特別な好材料が出るよりも、原油価格から新たな機会を期待している」と語った。
個人投資家には短期的な収益率よりも長期的な投資習慣が重要であると助言した。パク代表は「投資は習慣である。資産が少ない時にレバレッジと短期売買に慣れてしまうと、資産規模が大きくなっても投資方法は簡単には変わらない」とし、「焦って高い収益を追求するのではなく、若い時から分散投資し、複利の効果を信じるべきだ」と強調した。
具体的な資産配分戦略としては、海外投資が可能な顧客には米国株中心の株式・債券7対3の比重を提案した。国内投資のみを好む顧客には、株式と債券を半分ずつ分ける案を勧めた。ただし、投資者の年齢や退職時期によって適正比重は変わる可能性があると付け加えた。
未来アセット証券の来年の商品供給戦略もこのような投資哲学に基づいて推進される。パク代表は「国内では債券型商品を、グローバル市場では米国指数型商品をより多く供給する計画だ」と明らかにした。
特に3~5個の資産を束ねた小型ポートフォリオ商品を積極的に供給する方針だ。彼は「顧客に商品10個を提示すると、結局最も良い2つだけ選んでほしいと言われる」とし、「小さなギフトボックスのように核心資産を束ねて、顧客が一度に投資できるようにする」と説明した。
続けて「個別商品を選ぶ負担を減らし、顧客に投資ソリューションを提供することが目標である」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
