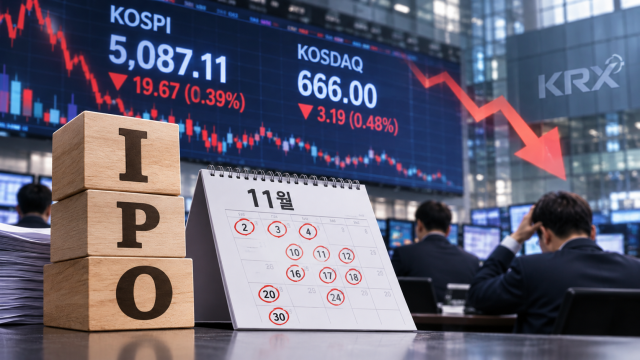
年末の企業公開(IPO)量が集中し、国内証券市場の需給負担が増大している。証券市場を防御するために新規上場を中止した中国とは対照的に、韓国では11月だけで10社以上の企業が相次いで上場し、申込証拠金が既存証券市場の流動性を吸収する状況である。
19日、投資銀行(IB)業界によると、今月コスダックに上場したり上場を控えたりしている企業はスパック(SPAC・特別目的会社)を除いて12社である。2日に英光(公募価格1万7,000ウォン)が上場を開始し、3日にはラブルアップ(公募価格1万9,000ウォン)、4日にはイーエスティ(公募価格1万2,400ウォン)が相次いで上場した。続いて10日には東元パーツ(公募価格2万6,500ウォン)、11日にはバロファーム(公募価格1万6,400ウォン)、12日にはネクサイ(公募価格8,000ウォン)、16日には英光YKC(公募価格1万1,000ウォン)、17日にはオプトニクス(公募価格1万2,000ウォン)、18日にはエイエルロボット(公募価格1万7,600ウォン)が数日間隔で証券市場に上場した。20日にはハナエアロダイナミクス(公募価格5,700ウォン)、24日にはエムビディ(公募価格7,000ウォン)、30日にはユキャストも加わると、毎週3~4社が上場することになる。
問題は、証券市場が対外的な悪材料で弱含みの中、上場日程が集中している点である。米国の中間選挙の影響や高金利の長期化、欧州の景気後退懸念により、韓国と中国の証券市場が同時に下落する中で、数兆ウォン規模の申込証拠金が拘束されている。既存証券市場の買い余力が減少するだけでなく、後続の公募株の需給も萎縮する悪循環が生じている。
あるIPO業界関係者は「過去の超大型ディールが一時的に流動性を吸収した場合、最近では中小型ディールが数日間隔で相次ぎ、機関資金がリアルタイムで枯渇している」と述べ、「優良企業でさえ年末の需給ボトルネックで適正価格を得られない状況である」と語った。
中国の対応は対照的である。中国当局は証券市場を支援するために、自社株取得支援のための銀行金利引き下げやスワップ拡大、大株主の持ち株売却制限に加え、新規IPOの一時中断を推進している。新規上場に伴う資金流出を防ぎ、既存証券市場を守る意図である。
国内でも上場のペースを調整すべきだとの指摘があるが、業界の構造上、年末の上場集中が繰り返されている。主な原因として、証券会社のIB部門の成果報酬制度が挙げられる。実務者の評価と成果報酬が当該年度の上場実績を基準に算定され、公募価格を引き下げてでも年内に上場を終えなければ有利にならないためである。転職が頻繁な業界特性上、年を越すと既存ディールの貢献度を認められにくい点も影響している。
ベンチャーキャピタル(VC)の投資金回収とスタートアップの資金調達問題も絡んでいる。国内は海外と異なり、未上場株式のセカンダリーマーケットが活性化されていないため、満期を迎えたVCファンドの回収手段が事実上IPOに集中している。高金利により民間投資の誘致が難しくなったスタートアップも公募資金に依存せざるを得ない。
このような状況下で、公募株市場の興行の二極化も顕著である。エイエルロボットとハナエアロダイナミクスはそれぞれ4兆4,000億ウォン、5兆8,000億ウォンの申込証拠金を集めたが、続いて申込を行ったエムビディは競争率172対1、証拠金3,000億ウォンにとどまった。エムビディは機関需要予測注文の76.34%が希望バンド(9,600~1万1,700ウォン)下限に達せず、義務保有確約も全くなかったが、公募価格をバンド下限より27%低い7,000ウォンに確定した。
企業価値5,000億ウォン以上を期待されていたバイオ大手ネクサイも需要予測不振により公募価格をバンド下限未満の8,000ウォンに引き下げた。ジェイアンドティージーとシーエヌエムは上場計画自体を撤回した。
資本市場関係者は「IPOの直接金融機能にもかかわらず、毎週3~4件ずつ上場する構造は既存証券市場の支援にはならない」とし、「市場の流動性と公募株投資心理を保護するためには、年末の上場日程を分散し、制度的な補完策を講じる必要がある」と述べた。
* この記事はAIによって翻訳されました。
