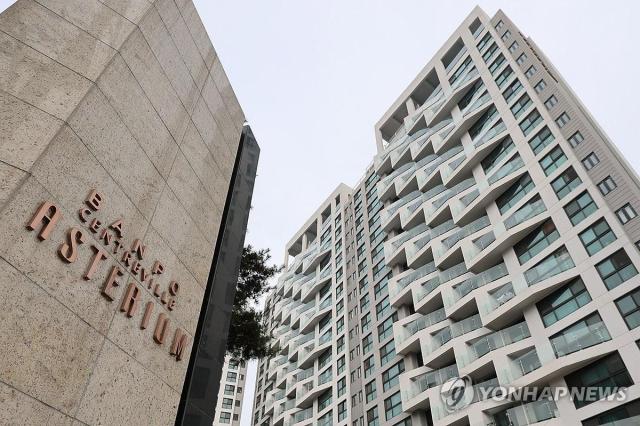
国土交通省は再建築超過利益還収制度(再超還)の負担金課税期限を巡る法律解釈の論争に対し、ソウル西大門区の手を挙げた。これにより、反ポ現代再建築団地に通知された179億ウォン規模の負担金は年内に最終課税手続きを進めることとなった。
国土交通省は19日、再建築負担金課税の除外期間に関する法律検討を終え、その結果を西大門区など地方自治体に通知した。
除外期間は法律が定めた権利行使期間であり、該当期間を過ぎると再建築負担金を課税することができない。
今回の論争の核心は、2023年12月に改正された再建築利益還収法附則第3条の適用範囲であった。この条項は改正法施行日から5ヶ月以内に再建築負担金を決定・課税できると規定している。
これに関して、改正法施行日である2024年3月を基準に除外期間を新たに計算し、2029年まで負担金を課税できるかどうかの解釈が分かれた。
西大門区は、該当附則が改正法施行以前に完成した事業に負担金を課税できるように業務処理期間に関する特例を定めたものであり、既存の5年の除外期間を延長したり新たに設定したものではないとの立場を維持してきた。
国土交通省も法律検討を経て同様の結論を出した。改正法附則を根拠に除外期間の起算点を新たに設定することは法律文言の範囲を超えた解釈であるとの判断である。
国土交通省は再建築負担金の課税が国民に金銭的義務を負わせる行政処分であるため、課税根拠と期間に関する規定を厳格に解釈すべきであると説明した。
今回の決定により、ソウル西大門区反ポ現代再建築団地である『反ポセンテレビルアステリウム』の負担金課税手続きにも速度が付く見込みである。
2021年に完成した反ポ現代は、西大門区の法律解釈に従い、来る12月30日が負担金課税の期限である。西大門区は9日に再建築組合に対し、総額179億ウォン規模の負担金予定額を事前通知した。
組合員1人当たりの平均負担金は約2億2,000万ウォンと推定される。ただし、これは最終確定額ではなく、組合の異議申し立てや負担金算定の内容検討を経て実際の課税額が調整される可能性がある。
今回の解釈は反ポ現代以外にも過去に完成した再建築団地の負担金課税スケジュールにも影響を与える可能性がある。西大門区の防排動新成ビル再建築事業も除外期間の算定方法により課税期限が変わる事業として挙げられた。西大門区は該当事業の一般規定上の課税期限を2029年4月30日、改正法附則を適用した場合は2029年8月27日とそれぞれ判断している。今回の国土交通省の解釈により、他の事業でも完成時点を基準に課税期限を再確認する必要が生じた。
再超還制度を巡る対立も続く見込みである。再建築組合は未実現利益に対する負担金課税や財産権侵害を理由に制度の廃止や改善を求めている。一方、制度維持の必要性を主張する側は再建築開発利益の還収と住宅市場の安定機能を強調している。
一方、国土交通省が課税期限に関する法律的判断を終えたことで、今後の争点は実際の負担金算定と課税処分の適正性に移ると見られる。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
