健康診断の季節がやってきた。「特に問題ないだろう」と受けた検診で予期しない疾患が発見されることもあり、軽視していた症状が治療につながることもある。病院費用が発生し始めると、自然と一度は見直すことになるのが実損医療保険である。昔に加入した保険証券を広げると、「1世代」、「3世代」、「4世代」といった言葉が登場する。自分の実損保険は一体何世代で、新しい商品に切り替えるべきか。
実損保険は、疾病や傷害で病院治療を受ける際に加入者が実際に負担した医療費の一部を保障する保険である。まず「給付」と「非給付」を理解しておく必要がある。給付は国民健康保険が適用される診療項目であり、非給付は健康保険が適用されず、患者が診療費をより多く負担しなければならない項目を指す。実損保険はこの自己負担金と非給付医療費を補填する役割を果たす。
加入時期によって実損保険は1〜5世代に分かれる。一般的に後の世代に行くほど保険料は低くなるが、加入者が直接負担しなければならない自己負担金は増加する。まず2009年9月以前に加入した1世代の実損は自己負担金がないか、非常に少ない。しかし保険料は相対的に高い。2009年10月から2017年3月まで販売された2世代は「標準化実損」と呼ばれる。この時期から医療費の10〜20%程度を加入者が直接負担する構造が確立された。
2017年4月から2021年6月まで販売された3世代は、手技療法や非給付注射、MRI・MRAなどを基本保障から外し、別途特約で加入するようにした。2021年7月から今年5月5日まで販売された4世代は、非給付全体を別途特約として分離した。また、非給付診療を多く受けた加入者は翌年の保険料が上がる可能性があるように、割引・加算構造も導入された。
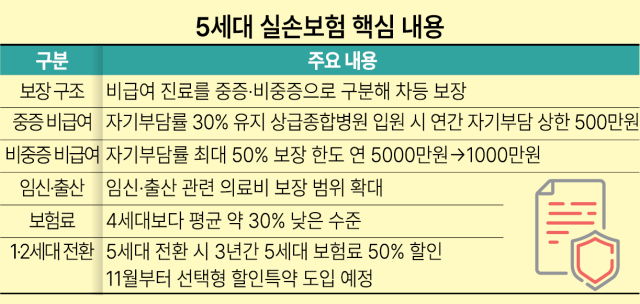
今年5月6日に発売された5世代の実損は、健康保険対象外の非給付診療を「中重度」と「非中重度」に区分し、それぞれ異なる保障を行う。簡単に言えば、癌や心疾患のように生命に直結する大病と、手技療法や非給付注射のように比較的軽い治療を同じ基準で保障しないということである。
中重度かどうかは健康保険の算定特例対象かどうかで分かれる。癌や脳血管・心疾患、希少・難治性疾患、中度の火傷、中度の外傷などが中重度に該当し、その他はほとんど非中重度として分類される。中重度の非給付は自己負担率30%を維持し、上級総合病院に入院する際の年間自己負担額を最大500万円に制限する。一方、非中重度の非給付は自己負担率が50%まで上昇し、保障限度も従来の年間5000万円から1000万円程度に減少する。
高齢者など中重度疾患の発生可能性が高い加入者にとっては、5世代が有利である。大病治療時に患者が負担しなければならない金額に上限が設けられたからである。妊娠と出産を計画している加入者も5世代が有利である可能性がある。従来の実損は自然分娩や帝王切開、産前検査など妊娠・出産関連の医療費をほとんど疾病ではなく自然な生理現象と見なし、保障から除外していたが、5世代からは妊娠・出産関連の医療費が初めて保障範囲に含まれることになった。
病院にほとんど行かないのに保険料だけが上がり続ける加入者も5世代への切り替えを検討する価値がある。5世代は保障を一部減らす代わりに保険料を引き下げた商品である。4世代より平均30%程度低く、一部の1・2世代加入者は従来の保険料の半分以下に負担を減らすことができる。
逆に手技療法や非給付注射など非中重度の非給付治療を頻繁に受ける加入者にとっては、既存の実損を維持する方が有利である可能性がある。5世代では非中重度の非給付自己負担率が50%に引き上げられ、手技療法・体外衝撃波治療・一部の非給付注射などは保障範囲が大幅に減少するか、除外される可能性がある。非給付外来診療費が50万円かかった場合、4世代では自己負担金30%を除いた約35万円を受け取ることができるが、5世代では治療項目によって保険金を受け取れない場合もある。
もし保険料の負担から1・2世代の実損解約を考えているなら、すぐに5世代に切り替えるのではなく、割引制度をまず確認する方法もある。来る11月から一部の非給付保障を除外したり、自己負担率を引き上げる代わりに保険料を引き下げる「選択型割引特約」が導入される予定である。また、1・2世代加入者が5世代に切り替えると、3年間5世代保険料の50%を割引される「契約転換割引制度」を利用できる。
結局、実損保険はどの世代が最も良いかを単純に言うことは難しい。保険業界関係者は「個人の病院利用頻度や主に受ける治療、現在支払っている保険料などを総合的に考慮して選択する必要がある」と述べている。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
