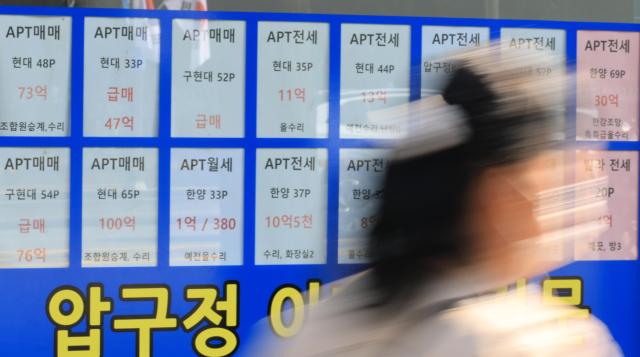
ソウルのアパート価格は上昇幅を縮小しながらも86週連続で上昇した。2020年6月から2022年1月まで続いた85週の上昇記録を超えた。政府にとっては不名誉な記録であるが、若者や新婚夫婦にとっては住宅を手に入れる機会がさらに遠のいたことを意味する。住宅価格を抑えるという対策は繰り返し発表されているが、住宅を探すハードルは高くなっている。
先週までの85週を比較すると、今回の上昇期の累積上昇率は17.5%で、過去の7.7%の2倍を超えている。間に下落期があったが、2回の長期上昇を経て無職者の負担は重くなった。この上昇が現政府の発足前に始まったからといって責任が軽くなるわけではない。若者にとって重要なのは、どの政府の時代に上昇したかではなく、貯金をして購入できる住宅が残っているかどうかである。
発表から1年を迎える10・15対策は何を変えたのか。ソウル全域と京畿12地域を規制地域および土地取引許可区域に指定し、高額住宅の融資限度を引き下げた。当時の政府は広範囲に規制をかけてバルーン効果を防ぐと説明した。過度な借入とギャップ投資を抑制する必要はあった。実際、対策直後にはソウルの住宅価格の上昇幅も鈍化した。規制の効果を無視して失敗を論じることはできない。
しかし、上昇速度を遅らせることと住宅の安定を実現することは異なる。今週も江南3区と龍山は下落したが、ソウル全体は上昇した。高額住宅のハードルが高くなると、需要は相対的に融資の余地がある中低価格住宅に移動する。地域を広くまとめたからといって、価格帯間の移動が消えるわけではない。外縁の「キーマッチ」は、そこから出発しなければならない無職者にとって住宅費の上昇平準化を意味する。
規制は資金力によっても異なる働きをする。融資を厳しくすると、現金が多い人よりも給与と融資で住宅を手に入れようとする人が先に制約を受ける。実居住義務はギャップ投資を防ぐが、新たな賃貸供給も制約する。実際、ソウルの東北圏の賃貸物件は10・15対策以降、今年9月の集計で約45%減少していた。住宅を購入しようとしても、賃貸物件を移動しようとしても、より多くの資金が必要になる構造である。
供給不足と流動性、ソウルに集中した雇用が絡み合った住宅価格を一つの規制で説明することはできない。しかし、副作用を予測し補完することも政策の役割である。住宅価格の上昇が続き、金融の扉は狭まり、賃貸物件も不足する組み合わせは無職青年にとって最悪に近い。投機を防ぐとした政策が、誰にとって最も高いハードルとなったのかを問わなければならない。
守るべきだったのは、正常な住宅移動の流れである。職場の近くに賃貸を得て、所得と貯蓄が積み上がれば住宅を手に入れ、家族が増えれば移動できるべきである。このような需要を遮っていては、格差を縮小することは難しい。江南と外縁の価格差が縮まっても、住宅を持つ人と持たない人の機会が遠のけば、住宅格差は拡大する。
投機的借入は抑制するが、生涯初の購入と実居住の移動には返済能力に応じた金融の道を残さなければならない。政府が土地取引許可制度の実居住猶予を拡大したのは補完の出発点である。賃借人の契約を守りながら取引が可能か、賃貸物件が増えるかを確認する必要がある。職住近接の公共賃貸と負担可能な住宅を増やし、供給計画は着工・入居スケジュールで証明しなければならない。融資だけを緩和すれば価格に吸収される可能性があるため、金融の補完と供給を同時に設計する必要がある。
政策の成績表は規制の強度ではない。若者と新婚夫婦が所得の中からどれだけを住宅費に使い、どれだけを貯蓄して初めての住宅を手に入れられるかが基準である。2回の長期上昇の末にさらに遠のいた初めての住宅を、また待つように言うつもりなのか。住宅価格を抑えるとした政策が、自分の家を持つことの足かせとなってはならない。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
