原発の発祥国である米国で、韓国型原発APR1400を建設する道が開かれた。しかし、扉が開かれたからといって成果が保証されるわけではない。重要なのは、この機会を実際の受注と産業競争力の拡大につなげることである。
韓国と米国は、対米投資ファンド2000億ドルのうち最大1200億ドルを活用し、米国に大型原発8基を建設する内容の「韓米原発フレームワーク」に合意した。韓国型APR1400の2基と米国ウェスティングハウスのAP1000の6基が対象である。特に、昨年韓電と韓水原とウェスティングハウスが締結した妥協協定(SA)を改定し、APR1400の米国建設が可能になった点が重要である。これまで韓国型原発の米国進出を妨げていた技術使用料や知的財産権の問題にも変化のきっかけが生まれた。
象徴性も大きい。1978年にウェスティングハウスの技術で高麗1号機を建設してから約50年が経過し、韓国企業がウェスティングハウスのパートナーとして米国原発建設に参加することになる。AP1000の6基には韓国の施工会社や機器メーカーの参加も予定されている。APR1400の米国建設は、国内原発エコシステムの供給網と施工能力を米国現地で証明する機会である。米国で得たレファレンスは、今後第3国原発市場でも重要な競争力となる可能性がある。
ウェスティングハウスとの関係を競争から協力に転換することも注目すべき点である。政府は韓電・韓水原と国内民間企業がウェスティングハウスの株式5~10%を取得する方針を進めている。株式そのものより重要なのは、これを通じて技術と供給網、海外事業ネットワークを結ぶ戦略を策定することである。ウェスティングハウスが影響力を持つ米国や西欧など第3国市場を考慮すれば、単なる財務的投資ではなく、長期的な輸出基盤を確保する事業的判断が必要である。
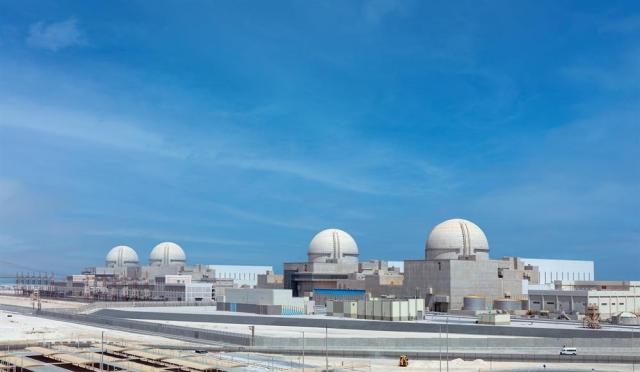
今回の協力は、国内原発産業にも新たな機会となる可能性がある。原発は設計と建設だけで終わる産業ではない。原子炉やタービン、発電機、計測制御、素材・部品・設備、維持管理に至るまで、多くの企業が参加する代表的な産業エコシステムである。米国原発市場に韓国企業の参加が拡大すれば、国内の中小・中堅原発企業の輸出基盤を広げ、雇用と技術競争力を高める効果も期待できる。
もちろん、乗り越えなければならない課題は明確である。米国の原発事業は巨額の投資費用と長期の工事期間、工事費超過のリスクが伴う。全体事業費1200億ドルのうち200億ドルを予備費として計上したのも、このリスクを考慮した措置である。地盤条件や冷却水の確保、電力網の接続、需要先など、個別プロジェクトの条件によって経済性は大きく変わる可能性がある。したがって、フレームワーク合意と個別事業の最終投資は区別してアプローチする必要がある。
政府と企業は、今や冷静に事業性を見極める必要がある。政治的象徴性だけを前面に出して収益性の低い事業を抱えるわけにはいかない。逆に、リスクがあるという理由で新たな市場進出をためらってもならない。米国が原発拡大を急ぐ今、韓国が持つ設計・施工・供給網の能力を交渉力に結びつける必要がある。
韓国原発産業の課題は明確である。米国の原発拡大の流れの中で、単なる施工・機器供給者にとどまるのか、設計から建設・運営・供給網まで参加するグローバル原発パートナーとしての地位を確立するのかが問われている。徹底した事業性検証と原価競争力、工期遵守能力、金融調達能力を前面に出し、韓国型原発の実力を証明しなければならない。
* この記事はAIによって翻訳されました。
