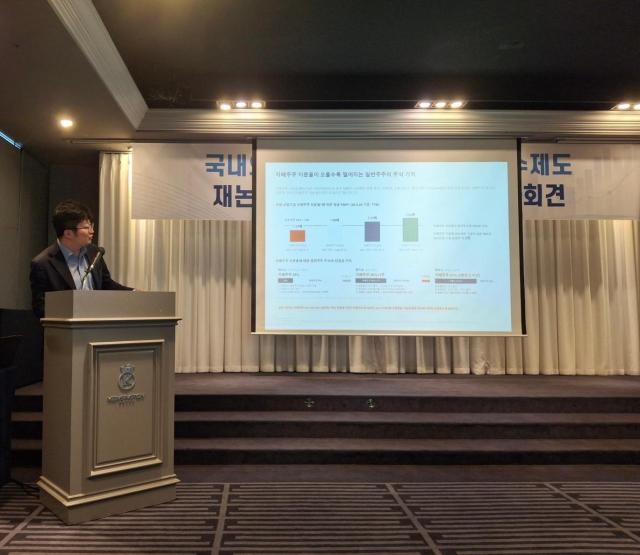
国内外の資産運用会社が国会本会議(10月1日)を前に義務公開買付制度の全面再検討を求めている。この制度の独自条項により、一般株主の権益を保護するという制度導入の趣旨が大きく損なわれたと運用会社は主張している。特に運用会社は「一般株主を2等市民にする制度」として強く反発している。
国内外の資産運用会社18社は30日、記者会見を開き、義務公開買付制度を反映した資本市場法改正案の本会議での処理を保留するよう求めた。国会の常任委員会と法制委員会を通過した法案に対して運用業界が強く反発するのは極めて異例である。
義務公開買付制度は、M&Aなど企業の経営権が変更される際に、買収者が支配株主の株式と一般株主の株式を同じ条件で買い取ることを求めるものである。運用会社は義務公開買付制度の導入自体には賛成だが、支配株主の持分を先に購入できる「先行買付」条項は修正すべきだと考えている。
先行買付は、経営権取引の過程で買収者が公開買付に先立って特定の株主の持分を先に取得できる方式である。その後、買収者が保有する持分を含めて50%+1株に満たない数量のみを一般株主を相手に公開買付することになる。本会議に上程される改正案は、上場企業の持分25%以上を取得して最大株主となる場合などを義務公開買付の対象と規定している。買収者は既存の支配株主の持分を先に取得した後、最終的な保有持分が50%+1株に満たない場合は不足する数量のみを一般株主に公開買付すればよい。
運用業界は現行案が政治委員会を通過した後、具体的な内容を把握し、かなり驚いたという反応を示している。業界はこれまで関連議員案や討論会では残余持分100%公開買付案が主に議論されており、市場でも全量買付または少なくとも比例的部分買付が予想されていたが、与野党の合意過程で50%+1株と先行買付を同時に許可する案が迅速に整ったと説明している。
運用会社は国内企業の実際の支配株主持分率を考慮すると、一般株主の売却機会が制限されると指摘している。アラインパートナーズがコスピ200企業を分析した結果、支配株主が存在する企業は186社で全体の93%を占め、平均持分率は44.3%であった。この「平均的な企業」で買収者が支配株主持分44.3%を先に全量買い取ると、50%+1株を満たすために追加で公開買付しなければならない数量は5.7%ポイント+1株にとどまる。一般株主が残りの55.7%を保有しており、全て公開買付に応じると仮定すると、一般株主が売却できる数量は保有株式の約10.2%となる。事実上、10株のうち1株だけが同じ価格で売却できることを意味する。
運用会社は代替案として「比例的義務公開買付」を提案した。総買付上限は現行改正案と同じ50%+1株とし、支配株主持分を先に買わず、全ての株主が同じ公開買付手続きに参加することを求めるものである。応募数量が上限を超えた場合、支配株主と一般株主は同じ割合で按分される。
イチャンファン アラインパートナーズ資産運用代表は「1997年に義務公開買付制度が国内に導入された際も先行買付は認められなかった」とし、「30年後の今導入しようとしている制度は30年前よりも後退している」と指摘した。続けて「支配株主と一般株主を1等市民と2等市民に差別することになる」と批判した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
