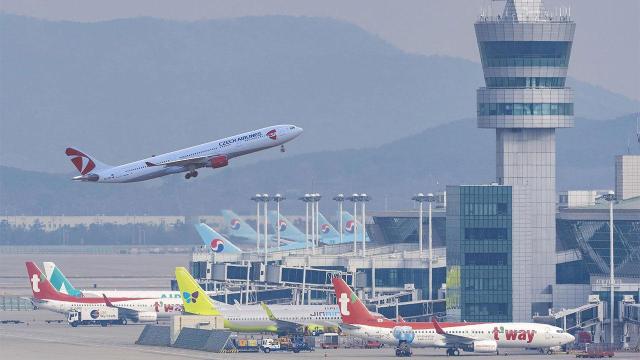
韓国の航空各社が国際線戦略の軸足を短距離路線へと移している。高騰する原油価格が長期化する中、日本および中国地域の運航便数を大幅に増やす動きが鮮明だ。燃油サーチャージ(割増料金)に敏感になった旅行客の需要も重なり、LCC(格安航空会社)を中心とした短距離を巡る競争構図が一段と激化しているとの指摘が出ている。
25日、国土交通省の航空情報ポータルシステムによると、今年7〜8月の国際線のうち、日本と中国路線はそれぞれ2万9,862便、2万4,561便が運航されたことが集計で分かった。両路線の合算基準では、前年同期比で5,865便増加したことになる。
これに対し、米州および欧州路線はそれぞれ440便、178便の増加にとどまり、合計の伸びは618便にすぎなかった。日本・中国の運航増加幅は、米州・欧州の約9.5倍に達する計算だ。
全体の国際線と比較すると、この「短距離への傾斜」はさらに際立つ。同期間の国際線全体の運航便数は4,031便増加したが、日本・中国で増加した便数は全体の純増規模を大きく上回る。これは、両地域を除いた残りの国際線では逆に運航が減少したことを意味し、その減少数は約1,800便に上る。
航空会社が最近になって短距離に集中する背景には、原油高がある。今年2月に勃発した中東情勢の緊迫化に伴い国際原油価格が上昇を続け、1回のフライトにかかるコスト負担が急激に膨らんだためだ。一般的に燃料費は、航空会社の全体営業費用の約30%を占める最大の変動要素の一つである。
実際の国際原油価格は23日、中東地域の原油供給量回復に対する期待感から1バレル=100ドルを下回ったものの、年初に比べれば依然として高水準にある。中東での戦闘勃発直前の2月末、ブレント原油は72ドル台だったが、22日(現地時間)時点では1バレル=99.25ドルで取引され、37%以上高い価格帯を維持している。年初と比較すれば上昇幅は60%を超える。航空会社が背負うべきコストが急騰した理由がここにある。
こうした中、原油高の局面では短距離路線の運用効率性がより際立たざるを得ない。短距離は飛行時間が短いため、同じ機体を1日に何度も投入でき機材の回転率が高まるだけでなく、長距離に比べて路線調整も比較的容易である。そのため、搭乗需要が伸び悩んだ場合でも収益悪化のリスクが相対的に低くなる。
特に保有機材や資金力に余裕のないLCCは、日本・中国の供給拡大に総力を挙げている。ジンエアーは先月、仁川〜神戸路線を新たに開設したのに続き、17日には仁川〜中国・宜昌(いしょう)路線に新規就航した。宜昌路線は週2便でスタートし、来月には週4便に増便する予定だ。最近の韓中航空会談による運航権の拡大に伴い、チェジュ航空やイースター航空など他のLCCも中国の主要都市へと路線網を広げている。
さらに、旅行客の「短距離志向」も日本・中国路線を巡る競争に火をつけている。国際原油価格の高騰を受け、相対的に燃油サーチャージが安い近距離を目的地に選ぶ人が増えているためだ。実際に10月の国際線燃油サーチャージは9月より2段階引き上げられて第23段階となり、2か月連続で上昇している。
10月の発券基準で見ると、大韓航空の燃油サーチャージは、最短距離の往復が9万8,000ウォンであるのに対し、長距離は最大72万5,200ウォンと約7.5倍の開きがある。業界関係者は「最近は日本や中国のような近い地域を選んで行く傾向が強い」とし、「燃油サーチャージの金額差があまりにも大きいため、せめて燃料費高騰による打撃を少しでも抑えたいという心理が働いている」と分析した。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
