金利の影響が本格化している。米国中央銀行である連邦準備制度(Fed)が今週、基準金利を引き上げることが確実視され、国内証券市場に緊張感が高まっている。米国の基準金利の引き上げは証券市場にとって悪材料となる。2022年、米国が攻撃的な金利引き上げを行った際、コスピは年間で25%近く急落した。専門家は、追加の金利引き上げに関する「シグナル」によって市場への影響が異なると予測している。
15日、金融投資業界によると、米国連邦準備制度は15日から16日(現地時間)にかけて連邦公開市場委員会(FOMC)を開催し、基準金利を決定する。市場では25bp(1bp=0.01%ポイント)の金利引き上げの可能性が高いと見込まれている。引き上げが実施されれば、米国の基準金利は現在の3.50~3.75%から3.75~4.00%に上昇する。
米国連邦準備制度の金利引き上げは、すでに国債金利に反映されている。グローバル金利のベンチマークである米国国債10年物金利は、14日(現地時間)に5%を超えた。2023年10月以来初めてである。
投資家の関心は、国内証券市場に与える影響の程度に集中している。これまで、米国の緊縮局面で国内証券市場は大きな調整を経験してきた。代表的な例が2022年である。当時、連邦準備制度はインフレに対応するため、3月に金利引き上げを開始し、年末までに7回にわたり基準金利を合計425bp引き上げた。その結果、米国の基準金利は年初の0~0.25%から年末には4.25~4.50%に上昇した。
このような急激な緊縮により、国内証券市場は直撃を受けた。コスピは2021年12月30日に2977.65から2022年12月30日には2236.40に741.25ポイント下落した。1年で24.89%の減少である。
2022年と今年の経済状況は異なるが、今回も米国の金利引き上げが国内証券市場に負担をかける可能性がある。特に金利引き上げそのものよりも、その後の連邦準備制度の追加緊縮の可能性が重要だという分析がある。一度の金利引き上げで緊縮が終了するという信号が出れば市場への衝撃は限定的となるが、追加引き上げの可能性が残る場合、米国の長期金利上昇とグローバルなリスク資産回避の心理が続く可能性がある。
黄勝澤ハナ証券リサーチセンター長は「今回の金利引き上げが重要なのは、金利を上げるかどうかではなく、今後何回引き上げるかの問題である」と述べ、「以前は2回程度の追加引き上げを予想していたが、最近の物価や設備投資、人工知能(AI)関連の問題を考慮すると、追加引き上げの可能性が高まることを市場が最も恐れている」と語った。続けて「今後2回程度の引き上げは市場が予想していた部分であるため、それ以上の可能性について点数表などが鍵となる」と付け加えた。
白英燦想像イン証券リサーチセンター長は「今回金利が上昇すれば、金利引き上げという不確実性が解消される段階と見なせる」とし、「金利引き上げが行われれば短期的に株価が下落する可能性があるが、反発や回復は早いと考えている」と述べた。
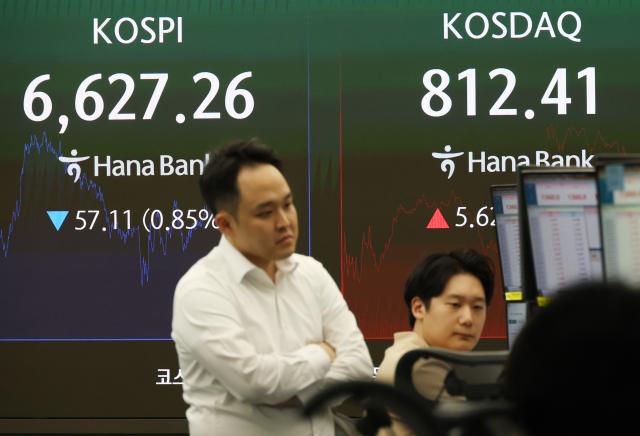
米国の金利引き上げにAIのスピード調整論が重なり、国内証券市場は2日連続で弱気を続けた。この日、コスピは前営業日より57.11ポイント(0.85%)下落し、6,627.26で取引を終えた。コスダックは5.62ポイント(0.70%)上昇し、812.41で取引を終えた。
外国人と機関はコスピでそれぞれ1兆5735億ウォン、9044億ウォンを順売りした。一方、個人は8324億ウォンを順買いした。時価総額上位銘柄では、三星電子が0.20%、SKハイニックスが0.41%下落した。三星電機と現代自動車もそれぞれ1.50%、1.21%下落した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
