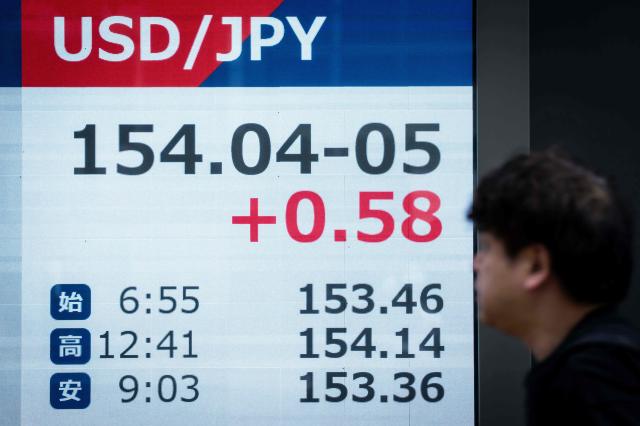
今週、アメリカの連邦公開市場委員会(FOMC)と日本銀行(BOJ)の金融政策決定会議が相次いで開催される中、外国為替市場の専門家の大半は最近の円高が年末まで続くことは難しいと予測している。日本銀行の今回の金利引き上げは市場にかなり反映されており、今後の引き上げペースが為替レートに影響を与えると見込まれている。金利を引き上げても、追加の引き上げに慎重な姿勢を示せば円・ドル為替が再び上昇する可能性があるという。
日本経済新聞(ニッケイ)は、外国為替市場の関係者14名を対象に調査を行った結果、約80%にあたる11名が短期的に円高が進んでも年末には円・ドル為替が最近の底値である152円台よりも高くなると予想したと14日に報じた。この日、東京外国為替市場で円・ドル為替は154円台で推移した。また、回答者全員は日本銀行が17~18日に開催される金融政策決定会議で政策金利を現行の1%から1.25%に0.25ポイント引き上げると見込んでいる。
これにより、市場の関心は今回の引き上げの有無よりも次回の引き上げ時期に集中している。上田和夫日本銀行総裁は今月1日の記者会見で金利引き上げについて「毎回の金融政策決定会議で十分に議論する」と述べた。翌日、髙田はじめ政策審議委員も講演で「一定の引き上げ間隔や幅に縛られず、機動的に動く必要がある」と述べた。市場はこれを、半年ごとに0.25ポイント引き上げていた従来の方式から脱却し、引き上げペースを加速するシグナルと受け取った。
ただし、上田総裁の発言自体は新しいものではないとの指摘もある。ニッケイは、日美野良三副総裁が前週に同様の趣旨の発言をした際には円高にはつながらなかったと指摘した。スコット・ベーセント米財務長官が円の過度な過小評価を是正するために、日本が市場と通貨政策の両面で断固たる措置を講じることを強く支持すると述べたことから、市場は上田総裁の発言に円買いで反応したとニッケイは分析している。
三菱UFJ銀行の井野哲平シニアアナリストは、上田総裁が今回の記者会見で追加金利引き上げについて「次回の会議を含め、毎回判断する」と言及すれば、10月の追加引き上げ期待が高まり円買いにつながると見ている。一方、三井住友銀行の鈴木宏文シニア為替ストラテジストは、追加引き上げに対して従来通り慎重な姿勢を示せば円安が再燃する可能性があると指摘した。実際、2024年3月のマイナス金利解除と2025年12月の金利引き上げ直後にも、上田総裁の会見発言が通貨緩和に重きを置いたものと解釈され、円・ドル為替は上昇した。
政策委員の投票も注目ポイントである。あおぞら銀行の諸永明シニア市場ストラテジストは、金利引き上げに積極的な髙田委員や田村直樹委員が市場予想の2倍にあたる0.5ポイント引き上げを提案すれば、円・ドル為替が1円ほど下落する可能性があると予想している。逆に、三菱UFJモルガン・スタンレー証券の上野大作シニア為替ストラテジストは、大幅な引き上げ提案が出ず、金利引き上げに反対する票が増えれば円・ドル為替が上昇する可能性があると見ている。昨年6月の会議では、金融緩和と積極財政を好む浅田道一委員が引き上げに反対した。
日本銀行の金利引き上げ予測にもかかわらず、年末に円安が予想される背景には、高油価による物価上昇と日本銀行の金利引き上げがそれに追いつかない懸念がある。福岡フィナンシャルグループの佐々木徹シニアストラテジストは、高油価による物価上昇圧力が続くと、日本銀行の金利引き上げが遅れるという懸念が再び高まり、貿易赤字の拡大も浮き彫りになると見ている。そのため、最近の円高が鈍化し、円・ドル為替が160円に達する可能性が示唆された。
円高自体が追加の強さを制限する可能性があるとの分析もある。JPモルガン・チェース銀行の田名瀬淳也シニア為替ストラテジストは、円高により輸入物価負担が軽減されると、日本銀行の金利引き上げ加速期待が後退する可能性があると指摘している。金利を急いで引き上げる必要性が減少すれば、最近の円買いを促した動力も弱まるという説明である。
日本銀行会議に先立ち、15~16日に開催されるFOMCも変数である。ニッケイによれば、アメリカの消費者物価指数(CPI)発表後、金利先物市場に反映された米連邦準備制度(Fed)の9月金利引き上げ確率は約70%から90%を超えた。調査回答者の間でも引き上げ予想が優勢であった。ただし、バークレイズ証券の門田信一郎為替・債券調査部長は、市場がアメリカの金利引き上げをすでにかなり反映しているため、円・ドル為替に与える影響は限定的であると見ている。
ベーセント長官は8日にも「私は非対称的な情報を持っている」と述べ、今や自分がゲームを運営する側であると語り、円売りを抑制した。市場では、これを他の参加者が知らない情報を自分は知っているという意味として受け取っており、この発言は円買いを後押しした。専門家は日本銀行の数回の金利引き上げや日本の公的年金を運用するGPIFの円資産比率拡大の可能性に言及したが、ベーセント長官がどのような情報を持っているのかは確認されていない。
一方、円高が続くとの予測もある。BofA証券の山田周介シニア日本為替・金利ストラテジストは年末の円・ドル為替を149円と予想している。彼は、日本の国際収支不均衡が改善される中で構造的な円安要因が緩和されており、日本銀行が金利引き上げペースを高めれば為替レートがさらに下がると見ている。
株価急落を前提とした円高シナリオも提示された。シティグループ証券の高島修通貨戦略家は、海外投資家が為替ヘッジを行いながら日本株を買い込んだ結果、株価上昇が円安を引き起こしたと説明している。彼は、株価が急落した場合、この流れが逆転し円買い圧力が強まり、円・ドル為替が150円を下回る可能性をリスクシナリオとして提示した。
* この記事はAIによって翻訳されました。
