国税庁は、秋夕を前に、農畜産物や加工食品、外食フランチャイズ、配達・ファッションプラットフォームなど生活物価に密接に関連する41社に対して税務調査を開始した。この企業から把握した脱税疑惑の金額は1兆ウォンに上る。
国税庁は、原価を膨らませて消費者に価格負担を転嫁し、売上を隠したり虚偽経費を計上した疑いのある事業者を対象に税務調査を行うと14日に発表した。
調査対象は、卵生産農家11社、農畜産物の輸入・流通業者12社、加工食品業者12社、外食フランチャイズの加盟本部3社、配達プラットフォーム1社、ファッションプラットフォーム2社である。
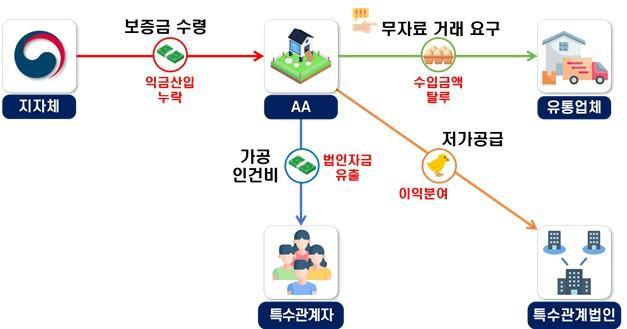
卵生産農家では、無資料取引や売上分散による所得縮小申告の疑いが浮上した。一部の業者は取引先に請求書のない取引を要求し、販売代金を非事業用口座で受け取って隠していたことが確認された。家族が代表を務める農業法人にひよこを低価格で供給したり、地方自治体の補助金を輸入金額から除外した疑いも明らかになった。
配偶者名義で実体のない養鶏場を設立し、売上を分けた事例も調査対象に含まれた。国税庁は、一定の飼育頭数以下の畜産所得に適用される非課税規定を悪用したものと見ている。
農畜産物の輸入・流通業者では、関税の特典を私益追求に利用した状況が明らかになった。割当関税率0%を適用されて豚肉を輸入したある業者は、取引過程に代表者の子供名義の幽霊事業者を挟み込み、流通マージンを得た後、短期間で廃業した疑いを受けている。
ごまなどを輸入する別の業者は、偽装業者を通じて低率関税割当(TRQ)の数量を追加確保し、売上を分散させたことが確認された。実物取引なしに虚偽の請求書を受け取り、仕入原価を膨らませ、創業者の配偶者が法人資金を流出させてアパートを取得した疑いも調査されている。
加工食品業者は、関係会社の費用を代わりに負担する形で原価を歪めた疑いを持たれている。ある総合食品企業は、原材料費と物流費の上昇を理由に製品価格を引き上げながら、国内外の特別関係法人が負担すべき費用まで製品原価に含めたことが確認された。海外関係会社に資金を支援しながらも利息を受け取らなかった疑いもある。
外食フランチャイズの加盟本部では、創業者の個人支出を加盟店主支援費用として処理したり、子供が支配する法人に直営店を無償で譲渡し、材料を低価格で供給した疑いが浮上した。
別の加盟本部は、インテリア協力業者から受け取った監理費や紹介手数料を申告しなかった疑いを持たれている。創業者が従業員名義で加盟店を運営し、所得を分散させ、法人名義で取得したスーパーカーを私的に使用した状況も確認された。
配達プラットフォーム業者については、海外関係会社に業務支援サービスを無償で提供し、付加価値税の仕入税額を不当にも控除した疑いを検証している。ファッションプラットフォーム業者では、売上の隠蔽とともに特別関係法人に広告費・サービス費を過剰に支払ったり、在庫資産を高額で購入して原価を膨らませた疑いが浮上した。
国税庁は、価格上昇の根拠として示された生産原価の適正性や取引先との正常取引の有無、創業者一族の資産形成過程を重点的に調査する方針である。調査過程で名義貸し口座を通じた利益隠蔽、虚偽の税金計算書の授受、名義貸しなどの税務犯罪の疑いが明らかになれば、税務犯罪事件に転換する計画である。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
