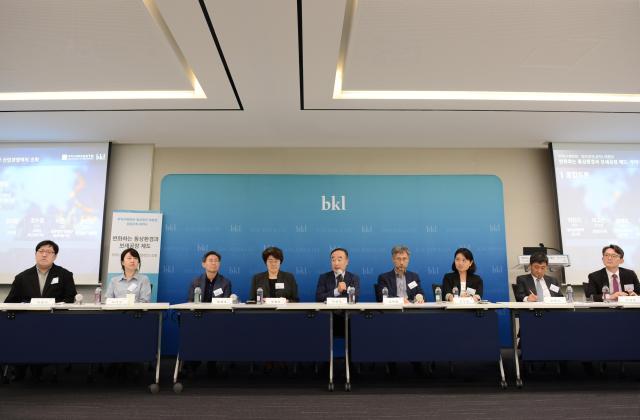
法務法人(有限)太平洋(BKL)と貿易救済学会は10日、ソウル市鍾路区の太平洋本社で「グローバル通商環境の変化に伴う課題:保税工場運営の実態と改善方向」をテーマに政策セミナーを開催したと14日に発表した。
セミナーには政府、学界、国策研究機関の専門家や鉄鋼、化学、繊維、タイヤなど関連産業の関係者が参加し、グローバルな保護貿易主義の拡大に伴う通商パラダイムの変化の中で、韓国の保税工場制度を点検し、保税工場制度の本来の趣旨を逸脱し、貿易救済措置を回避する動きへの対応策を中心に議論が行われた。
最近、グローバルな保護貿易主義の拡大により反ダンピング関税などの貿易救済措置が活発に行われている中、保税工場がこれらの措置を回避または無力化する手段として利用される懸念が高まっている。今回のセミナーは、保税工場の本来の趣旨である輸出促進と加工貿易を通じた価値創造という機能を維持しつつ、貿易救済制度の実効性を確保するための制度的補完策を模索するために開催された。
チェ・チャンファン貿易救済学会会長(建国大学教授)は開会の挨拶で「貿易救済制度が書面上の規範にとどまらず、実質的な産業保護と公正な通商秩序の確立という本来の目的を実効的に達成できるよう、制度整備に関する議論を急ぐべき時期である」と述べた。
第一セッションでは、ジュ・ソンジュン太平洋弁護士が国内の保税工場を通じた反ダンピング関税回避の可能性を検討し、アメリカ、EU、日本など主要国の保税区域管理制度を比較・分析した。
ジュ弁護士は、主要国が原料課税、経済性審査、保税工場許可審査など多層的な仕組みを通じて貿易救済措置の回避を防いでいるのに対し、国内には反ダンピング措置対象品目を使用する保税工場に対する許可審査時に貿易救済措置回避の可能性を審査する機能がないと指摘した。
これに対し、チョ・ヨンジン梨花女子大学教授(前貿易委員会委員)とチョン・ジェホ韓国税財研究院副院長は、反ダンピング措置は外国の不公正貿易から被害を受けた産業を救済するための制度であることを再度強調し、当該制度を実効的に運営し、被害企業への救済が適切に行われるよう管理が必要であると強調した。また、韓国の保税制度の歴史を振り返り、変化した通商環境に備えて保税工場制度を合理的に改善するための議論が必要であると診断した。
第二セッションでは、イ・ゴウン産業研究院研究員が輸入鉄鋼の増加傾向と貿易救済措置後の保税工場への反入急増などの輸入構造分析の意見を示した。最近、韓国政府が後板、熱延など主要鉄鋼製品に対する貿易救済措置を実施したにもかかわらず、今年上半期の規制対象品目の輸入(保税工場反入を含む)は著しく増加していると指摘した。
また、最近の保税工場申請の拡大を考慮すると、保税工場を通じた反ダンピング措置回避の可能性についての点検と制度の実効性を高めるための制度改善が必要であると強調した。特に、日本産熱延は反ダンピング関税措置が実施されても、むしろ貿易救済措置以前よりも輸入が増加している状況も指摘された。
チョ・スジョン高麗大学法学専門大学院教授(前産業部課長)とイ・チャンギ太平洋顧問(前関税庁次長)は討論を通じて、最近のグローバル通商環境における供給網管理の重要性を再確認し、韓国が中国からの過剰生産の回避基地という汚名を着ないように関連制度の整備が必要であるとの意見を述べた。
また、保税工場を通じた反ダンピング措置回避が運営余力のある大企業に集中することで、小規模事業者との輸出競争力の格差が拡大する可能性があると指摘した。これは、一部の企業が保税工場を通じてダンピング防止関税の負担を回避する一方、他の企業はこれを負担しなければならないという点で制度の公平性に問題があるという趣旨である。
続く政策提言と総合討論では、ホ・ギョンウク太平洋顧問が座長を務め、発表者や討論者のほか、キム・テファン明知大学教授とイ・チョンギ大外経済政策研究院博士が参加した。討論参加者は、保税工場が加工貿易と輸出を支援する重要な制度であるため、その機能を損なってはならないという点に共感しつつも、反ダンピング措置の無力化の手段として使用されることを制限すべきであるという点に共感した。
討論では、保税工場を通じて再輸出する場合でも、これは明らかに産業被害を引き起こした低価格ダンピング品目を国内に反入することになるため、課税保留状態を維持したまま何の制裁もなく輸出が行われるのは不合理であるとの意見も出た。
また、国内産業に対する貿易救済措置が保税工場を通じて事実上無力化された構造が続く場合、国内産業の被害を救済するための貿易救済制度の実効性が低下する可能性があり、この問題は単に鉄鋼産業に限らず、韓国の貿易救済制度全般の信頼性に関わる重大な問題であり、他の産業にも重要な意味を持つとの認識が共有された。
これに参加者は、外国の制度を参考にして関税法または下位法令に貿易救済措置回避を目的とする保税工場運営を制限する明示的な根拠を設ける方策などを提案するとともに、変化する通商環境に応じて制度の実効性確保のための政策的決断が必要な時期であることに意見を一致させた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
