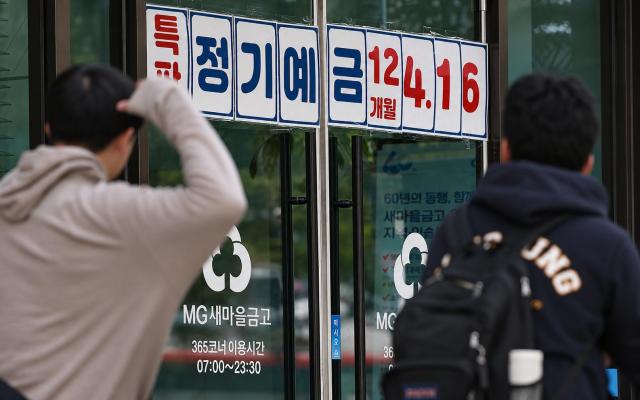
銀行と貯蓄銀行の預金が増加する一方で、相互金融業界では今年9月までに23兆ウォン近くの資金が減少した。貸出規制と健全性管理の負担により資金運用の余力が制限されている中、最近の銀行と貯蓄銀行の預金金利の引き上げ競争が重なり、相互金融業界の悩みが深まっている。預金基盤を維持しつつ、調達コストを管理しなければならない状況である。
22日、韓国銀行経済統計システム(ECOS)によると、昨年9月末時点での相互金融業界の預金残高は総額908兆595億ウォンであった。昨年末(930兆8613億ウォン)と比較すると、22兆8018億ウォン(2.4%)減少した規模である。
業種別では、セマウル金庫が昨年末より12兆8779億ウォン減少し、減少幅が最も大きかった。地域農協・水産業協同組合を含む相互金融は6兆5598億ウォン、信用協同組合は3兆3641億ウォンそれぞれ減少した。
一方、銀行業界と貯蓄銀行の預金規模は拡大した。昨年9月末の預金銀行のウォン預金残高は2287兆8979億ウォンで、昨年末(2189兆7356億ウォン)より98兆1623億ウォン増加した。同期間中、貯蓄銀行の預金残高も104兆1955億ウォンで5兆2168億ウォン増加した。相互金融業界とは対照的な動きである。
相互金融業界の預金が減少する中、最近他の金融業界では預金金利を引き上げて資金を確保しようとする動きが続いている。預金基盤を維持しなければならない相互金融業界も金利競争を意識せざるを得ない環境である。
銀行連合会によると、KB国民・新韓・ハナ・ウリ・NH農協など5大銀行の代表的な定期預金の最高金利(12ヶ月満期)は年3.60~3.65%の水準である。昨年7月の年2.90~3.30%と比較すると金利水準が上昇した。
貯蓄銀行も年末満期到来資金の再獲得などのために金利引き上げに乗り出している。貯蓄銀行中央会の公示によると、21日現在の1年満期定期預金の平均金利は年3.92%で、2ヶ月前(3.73%)より0.19%ポイント上昇した。年4%以上の金利を提供する商品も同期間に13件から175件に増加した。
問題は、相互金融業界が金利競争に積極的に対応することが容易ではない点である。家計貸出の総量規制により新規貸出を増やすことに制約がある中、預金金利を引き上げて資金を集めると運用収益よりも利息費用の負担が大きくなる可能性があるからである。
預金基盤を維持するためには顧客の流出を防がなければならないが、貸出を十分に増やすことが難しい場合、高金利で資金を確保することにも慎重にならざるを得ない。資金獲得と調達コスト管理の間でバランスを見つけなければならない。
さらに、農協・水産業協同組合や信用協同組合など相互金融組合は、来年から不動産プロジェクトファイナンス(PF)貸出の限度規制にも対応しなければならない。家計貸出に続き不動産関連の貸出も限度に合わせて管理する必要があるため、貸出構成と資金運用戦略を調整する必要性が高まる見込みである。
金融業界関係者は「相互金融業界は貸出規制と健全性管理の負担により、預金金利を引き上げて資金を獲得することが容易ではない状況である」と述べ、「預金基盤の弱化が長期化すれば、収益性だけでなく地域の市民金融供給にも影響を及ぼす可能性がある」と語った。
* この記事はAIによって翻訳されました。
