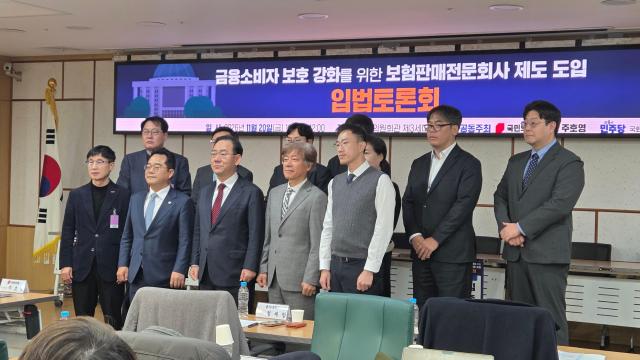
20日午前、ソウルの汝矣島国会で開催された、ミン・ビョンドク共に民主党議員とジュ・ホヨン国民の力議員が共同開催した『保険販売専門会社制度導入賛成討論会』で、参加者が記念撮影を行っている。[写真:キム・ジユン記者]
法人保険代理店(GA)業界の『保険販売専門会社』導入を巡り、GA業界と保険業界の立場が鋭く対立している。GA業界はすでに保険会社の業務の一部を遂行しているため、それに相応しい法的地位と責任を付与すべきだと主張している。一方、生命・損害保険業界は別の業種新設の必要性と消費者利益が十分に証明されていないと反論している。
20日、国会でミン・ビョンドク共に民主党議員とジュ・ホヨン国民の力議員が共同開催した『保険販売専門会社制度導入賛成討論会』では、GAの法的責任強化の必要性には共感が得られたが、別業種新設と業務範囲拡大については業界間で意見の相違が明らかになった。
保険販売専門会社はGAに別の法的地位を付与し、業務範囲と権限を拡大する制度である。現在、GAは保険会社が定めた販売手数料と施策(販売奨励金)支給基準に従って営業している。この制度が導入されると、保険会社と募集手数料及び一部事業費を交渉する権限が法的に保障され、GAの交渉力が強化される可能性がある。保険契約の募集だけでなく、契約の維持・管理や少額保険金の支払い代行など、業務領域も拡大される。
現在、国会にはミン議員とジュ議員がそれぞれ提出した保険業法改正案が保留されている。両法案とも、一定の要件を満たした法人が保険販売専門会社として登録できるようにしている。ただし、ミン議員案はGAに保険金請求支援・代行業務を追加し、販売専門会社の直接賠償責任を明記したのに対し、ジュ議員案は最低資本金維持と賠償責任保険加入を義務化することに焦点を当てている。
GA業界は実際に遂行する業務に見合った責任を付与すべきだと強調している。討論者として参加したチャン・ナムフン保険GA協会常務は「責任の主体が不明確な現行の販売構造を改善し、販売組織の明確な法的責任と賠償能力を付与することが消費者保護の出発点である」と述べた。
事業費交渉権については、新契約費ではなく契約維持費に範囲を限定すれば保険料の値上がりにはつながらないと反論した。保険会社が従来使用していた維持費の一部をアフターケア業務を遂行するGAに配分する方式であるため、事業費総額や保険料には影響がないと説明している。
しかし、既存の保険業界は権限拡大に伴う副作用を懸念している。チェ・ジョンス損害保険協会常務は、事業費交渉の結果により販売チャネルごとの保険料が異なる可能性があり、少額保険金の支払い代行過程で責任の所在が不明確になる可能性があると指摘した。パク・スングン生命保険協会常務も現行制度の下で内部統制と販売責任を強化することが優先だと主張している。
金融庁も慎重な姿勢を示した。イム・ヒョンジュン金融委員会保険課長はGAに募集手数料と一部事業費交渉権を付与する場合、消費者の負担につながる可能性があると懸念を示した。イム課長は手数料率が500ポイント上昇すれば月保険料が約4.8%上昇する可能性があるというシミュレーションを紹介し、「募集手数料制度の改善を進めてきたため、制度の定着を確認した後、中長期的に検討すべきだ」と述べた。
20日、国会でミン・ビョンドク共に民主党議員とジュ・ホヨン国民の力議員が共同開催した『保険販売専門会社制度導入賛成討論会』では、GAの法的責任強化の必要性には共感が得られたが、別業種新設と業務範囲拡大については業界間で意見の相違が明らかになった。
保険販売専門会社はGAに別の法的地位を付与し、業務範囲と権限を拡大する制度である。現在、GAは保険会社が定めた販売手数料と施策(販売奨励金)支給基準に従って営業している。この制度が導入されると、保険会社と募集手数料及び一部事業費を交渉する権限が法的に保障され、GAの交渉力が強化される可能性がある。保険契約の募集だけでなく、契約の維持・管理や少額保険金の支払い代行など、業務領域も拡大される。
現在、国会にはミン議員とジュ議員がそれぞれ提出した保険業法改正案が保留されている。両法案とも、一定の要件を満たした法人が保険販売専門会社として登録できるようにしている。ただし、ミン議員案はGAに保険金請求支援・代行業務を追加し、販売専門会社の直接賠償責任を明記したのに対し、ジュ議員案は最低資本金維持と賠償責任保険加入を義務化することに焦点を当てている。
GA業界は実際に遂行する業務に見合った責任を付与すべきだと強調している。討論者として参加したチャン・ナムフン保険GA協会常務は「責任の主体が不明確な現行の販売構造を改善し、販売組織の明確な法的責任と賠償能力を付与することが消費者保護の出発点である」と述べた。
事業費交渉権については、新契約費ではなく契約維持費に範囲を限定すれば保険料の値上がりにはつながらないと反論した。保険会社が従来使用していた維持費の一部をアフターケア業務を遂行するGAに配分する方式であるため、事業費総額や保険料には影響がないと説明している。
しかし、既存の保険業界は権限拡大に伴う副作用を懸念している。チェ・ジョンス損害保険協会常務は、事業費交渉の結果により販売チャネルごとの保険料が異なる可能性があり、少額保険金の支払い代行過程で責任の所在が不明確になる可能性があると指摘した。パク・スングン生命保険協会常務も現行制度の下で内部統制と販売責任を強化することが優先だと主張している。
金融庁も慎重な姿勢を示した。イム・ヒョンジュン金融委員会保険課長はGAに募集手数料と一部事業費交渉権を付与する場合、消費者の負担につながる可能性があると懸念を示した。イム課長は手数料率が500ポイント上昇すれば月保険料が約4.8%上昇する可能性があるというシミュレーションを紹介し、「募集手数料制度の改善を進めてきたため、制度の定着を確認した後、中長期的に検討すべきだ」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
