「明白な談合である」(公正取引委員会)対「業務の特性を理解していない行政権の乱用である」(証券業界)
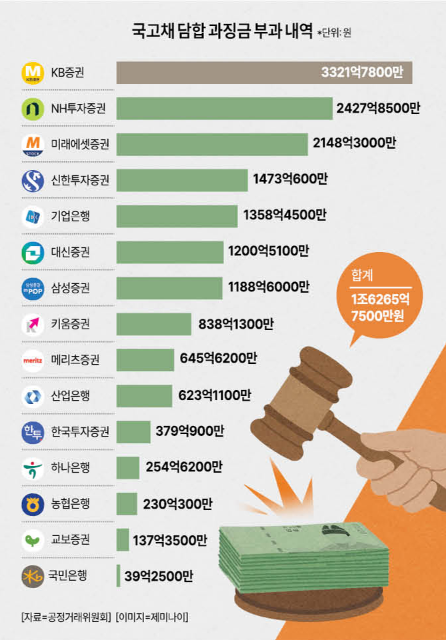
国債専門ディーラー(PD)による入札過程での談合の有無について、公正取引委員会の決定が11日に発表された。公正取引委員会の結論は、単一事件基準での最大過剰課徴金の賦課であった。総額1兆6265億円という天文学的な過剰課徴金が証券会社に賦課された。公正取引委員会の決定に対し、証券業界は「激昂」している。業界は国債発行・流通市場の構造的特性を反映していない「理解できない決定」と反論した。双方は、△談合判断の適切性 △国庫損失の有無 △過剰課徴金の算定基準の3つの争点で鋭く対立している。
争点① : '情報交換=談合'の判断は正しいか?
第一の争点は情報交換の談合成立の有無である。公正取引委員会によれば、15社のPDは2020年1月から2023年6月までの間に、合計150件の国債競争入札で、締切1~2分前にメッセンジャーや電話で入札金利や数量情報を共有した。公正取引委員会はこのうち145件で特定の金利や数量に関する入札談合が行われたと判断している。これに対し、証券業界はPD業務の特性上、情報交換は通信・流通分野の独占的価格設定行為とは性質が異なると反論している。証券業界の関係者は「国債PD業務は大きな利益を上げる事業ではないにもかかわらず、優秀なPD資格を確保し、国債発行と流通インフラに貢献するために参加する側面が大きい」と述べ、「実際に損失を被った被害者や国家的損失が存在しない状況で、業務上の交流を談合と規定するのは無理がある」と語った。
証券業界もPDが保険会社や年金基金など多数の機関の入札を代理する構造で市場情報交換が避けられないとの立場を示している。実際、落札のための「受け入れ金利」と引き受け実績を認められるための「ゴール金利」は目的が異なるため、競争制限効果も限定的であるという主張である。これに対し、公正取引委員会は落札金利が低い入札金利から数量を合算して決定されるため、すべての入札金利が結果に影響を与えると反論している。
争点② : 国庫損失を引き起こしたか
第二の争点は談合により政府の国債調達コストが実際に増加したかどうかである。公正取引委員会はPDが入札競争で落札金利が低下するのを防ぎ、国庫損失を引き起こしたと判断した。この関連で、公正取引委員会の審査官と経済分析担当官は落札金利上昇効果を計量分析し、全体会議に提出したが、正確な上昇幅と国庫損失額は確定していない。一方、業界はむしろ市場金利よりも低い金利で国債を引き受け、政府の利息負担を軽減したと反論している。PD社が引き受け義務を履行するために市中金利よりも低いか同程度の水準で債券を受け入れ、政府の利息コスト削減に寄与したと主張している。その根拠として、調査着手以降メッセンジャーでのコミュニケーションが中断された時点の金利変動を挙げている。
金融投資業界の関係者は「公正取引委員会の調査以降、コミュニケーションが遮断され、政府の国債発行金利が過去よりも高く形成された」と述べ、「コミュニケーション中断後、国家が負担する利息が増加したにもかかわらず、以前のコミュニケーションが国庫損失を引き起こしたという公正取引委員会の論理は現場の実態と合致しない」と指摘した。
争点③ : 過剰課徴金の算定は適切か?
第三の争点は過剰課徴金の算定基準である。公正取引委員会は国債入札を購入談合と見なし、金融機関の営業収益ではなく国債落札金額を関連売上高として適用した。入札談合特例と法令の立法趣旨を考慮すると、契約金額基準が妥当であるとの公正取引委員会の判断である。それに基づき、公正取引委員会は最終関連売上高を約54兆円、賦課基準率を4.5%と算定した。その後、個別入札の証拠を再検討し、違反件数が減少したため関連売上高が減少し、不当利得規模や国債市場の特性などを考慮して過剰課徴金を30%一律減額した。一方、証券業界は国債落札金額が実際の売上や利益ではなく、金融機関が支払った引き受け金であるため、営業収益を基準に算定すべきだと主張している。業界関係者は「金融機関の場合、公正取引法施行令第8条に基づき、実際に得た営業収益を基準にすべきであるにもかかわらず、数十兆円の落札総額全体を関連売上高として適用したのは過度である」と指摘した。
今回の制裁発表過程でも、自主申告減免制度(リニエンシー)を巡る公正性の論争が浮上した。A証券会社は公正取引委員会の発表資料において1000億円台の過剰課徴金を賦課されたが、1順位の自主申告者としての地位を認められ、実質的な賦課額は「0円」として全額免除されたとされている。金融投資業界のある関係者は「不当利得や実質的な顧客被害がない状況でメッセンジャーのコミュニケーション内容を談合の証拠として適用したことも問題だが、コミュニケーションを主導した証券会社が自主申告制度を利用して事実上過剰課徴金を免除されたことは道徳的ハザードに近い」と指摘した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
