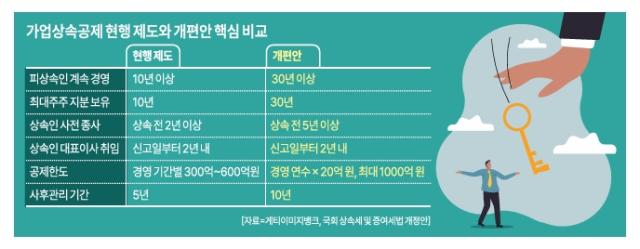
政府は不正な相続を防ぐために事業承継控除の見直しを進めているが、控除要件を強化し、対象業種を縮小する過程で企業の成長や事業承継を制約する可能性が指摘されている。
11日、政府と国会によると、事業承継控除の見直し内容を含む『相続税及び贈与税法改正案』が今月、国会の財政経済企画委員会税制小委員会で本格的に議論される予定である。政府案通りに国会を通過すれば、来年7月1日以降の相続分から適用される見込みである。
事業承継控除は中小企業などが事業を承継する際の相続税負担を軽減する制度である。財務省が8月に発表した税制改正案には、現行の10年である被相続人(財産を譲る人)の経営期間要件が30年以上に引き上げられ、相続後の事業用資産・雇用などを維持するための事後管理期間も5年から10年に延長される。控除対象業種は制度の趣旨に合致する727業種と規定された。マート、バス・タクシー運送業、駐車場業、倉庫業、病院・薬局などは対象業種から除外された。以前、李在明大統領が国務会議で不正相続・贈与手段として悪用されていると指摘した大型ベーカリーカフェの場合、直接パンを焼く場合にのみ適用されることとなった。
中小企業界は見直しの趣旨には賛同するが、経営期間など事業承継控除の要件が過度に強化されることに懸念を示している。中小企業庁が国会に提出した資料によれば、2024年基準で業歴30年以上は9.8%に過ぎず、10年未満20年未満が61.7%を占める。現行のままでは控除を受けられる多くの企業が見直しにより控除対象から外れることになる。
控除上限が現行の最大600億ウォンから最大1000億ウォン(経営期間×20)に拡大されることも体感効果が薄れるとの指摘がある。被相続人が30年以上経営しなければ600億ウォンで現行と同じであり、1000億ウォンの控除上限を受けるには50年以上経営しなければならない。
特に業界は分野ごとの細分化された特性を考慮し、対象業種を慎重に再検討すべきだとの立場である。似た業種でありながら控除対象から除外される場合が発生するためである。ガラス製造業と野菜卸売業は控除業種に含まれるが、ガラス・窓枠工事業と穀物卸売業は除外される。楽器卸売業は控除対象であるが、小売業は除外される。金大俊ウナム建業代表は最近の国会討論会で「政府の見直し案により、既存の控除対象であった専門建設業32業種のうち26業種が除外される予定である」と説明した。
盧敏宣中小ベンチャー企業研究院中小企業政策研究室長は「制度の効率的運営が必要なのは明らかだが、企業家精神を萎縮させる可能性についても考慮すべきである。誤れば被害者が出る可能性もある」と述べた。
中小企業界も動き出している。中小企業中央会は要件と対象業種を現行のまま維持すべきだとの意見書を財務省に提出した。経営期間の強化に加え、業種要件と個別審査が重なる「二重ハードル」という立場である。金熙中中小企業中央会経済政策本部長は「事業承継をしっかり準備していても審査を通過するかどうか分からないため、不確実性が増すのではないかとの懸念が現場にある」と伝えた。事業を引き継ぎ新たな事業に挑戦する2世経営者の事業転換と世代交代が難しくなる可能性があるとの説明である。
中小企業庁もこのような中小企業界の意見を財務省に継続して伝えている。以前、李素英中小企業庁長官は先月23日の国政監査で、ウ・ジェジュン国民の力議員が「2世経営者を保護してほしい」と要求した際、「指摘には妥当な部分が多い」とし、11月の税制小委員会で中小企業庁が中小企業の立場を表明する予定であると答えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
