日進電機は、グローバルな電力インフラ投資の拡大に支えられ、急成長を続けている。今年第3四半期の営業利益は前年同期比でほぼ2倍に増加し、受注残高も3兆円を超えた。最近の株式市場の調整や電力機器株への投資心理の低下により株価は大きく下落したが、最近は反発の兆しを見せ、一部の下落を回復した。許正石副会長が率いる長期経営体制の下で、電力機器と電線事業の競争力が強化されているとの評価がある。
11日、金融監督院の電子公示によると、日進電機の今年第3四半期の売上高は6376億ウォンで、前年同期比41.6%増加した。同期間の営業利益は700億ウォンで、98.3%増加した。2024年第3四半期の146億ウォンから、昨年同時期の353億ウォンに増加し、今年は700億ウォンにまで拡大した。売上高も2024年3313億ウォンから昨年4501億ウォン、今年6376億ウォンと着実に増加している。
累積業績でも成長が顕著である。今年第1~第3四半期の売上高は1兆7811億ウォンで、前年同期比24.5%増加し、営業利益は1927億ウォンで80.2%増加した。外形の拡大と収益性の改善が同時に進行している。
受注残高は今後の成長期待を支えている。第3四半期末時点で日進電機の受注残高は約22億5399万ドルで、ウォンに換算すると約3兆492億ウォンに達する。このうち、変圧器・遮断器などの中電機部門が69%、電線部門が31%を占めた。地域別では海外の比率が72%で、国内の28%を上回った。グローバルな電力網投資の拡大に伴う海外受注が成長の主要な原動力となっていることを意味する。
特に、アメリカの老朽電力インフラの交換や、ヨーロッパの再生可能エネルギー発電の拡大が中長期的な需要を支える見込みである。国内でもエネルギー高速道路や大型電力インフラ事業などが電力機器と電線の需要を刺激する要因として挙げられる。会社側は、既存の受注量の出荷が続いているため、第4四半期の業績も良好であると予想している。第4四半期にも大型プロジェクトの受注が期待されており、受注残高がさらに増加する可能性も示唆された。
このような成長の背景には、許副会長の長期経営体制がある。許副会長は2008年に日進ホールディングスの代表取締役社長に就任し、2011年には日進電機の各社代表に選任された。2018年に日進ホールディングスの副会長に昇進し、グループ経営を牽引してきた。
許副会長の体制の下で日進電機は、電線や変圧器・遮断器など中電機事業を中心に外形を拡大してきた。長年にわたって蓄積された事業基盤に生産能力の拡充とグローバルな電力網投資の拡大が相まって、最近の業績と受注の成長につながっているとの分析がある。
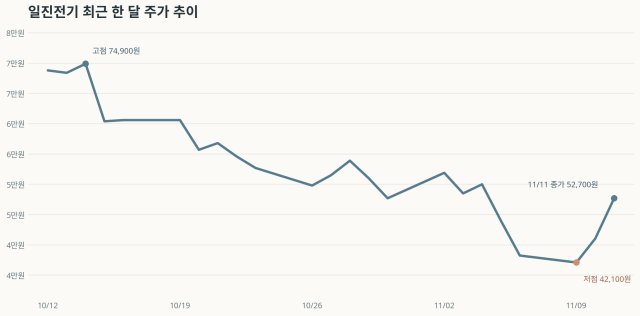
株価は最近の株式市場の調整に伴い大幅に下落したが、今月に入って反発の流れを見せている。10月7日には終値で8万8000ウォンまで上昇した日進電機の株価は、その後下落し、11月9日には4万2100ウォンまで落ち込んだ。高値からの下落幅は52.2%に達した。コスピの調整局面で投資心理が低下し、アメリカの民主党によるデータセンター規制強化の可能性が浮上したことが、電力機器株全般に負担をかけたと考えられる。
しかし、最近の株価は反発に転じた。10日には4万6050ウォンで前営業日比9.38%上昇し、11日には5万2700ウォンで14.44%上昇した。2日間で約25.2%反発し、一部の下落を回復した。ただし、10月の高値と比較すると依然として約40%低い水準であり、本格的な株価回復の可否は今後の業績と受注成果にかかっているとの分析がある。
会社側は、アメリカのデータセンター規制強化が事業に与える影響は限定的であると見ている。アメリカに供給する変圧器はデータセンターに直接接続される配電用製品ではなく、電力網構築に投入される超高圧変圧器であると説明している。アメリカの老朽電力網の交換需要が続く中、再生可能発電の拡大に伴う新たな電力網需要が加わる場合、中長期的な成長余力は依然として大きいとの立場である。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
