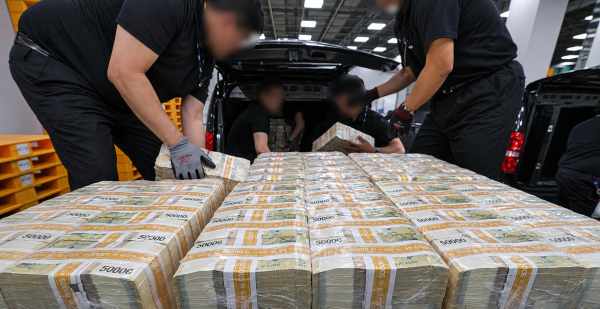
11日、韓国銀行によると、昨年の貨幣製造費は1179億ウォンで、前年(890億ウォン)より289億ウォン(32.5%)増加した。2021年に1284億ウォンを記録した後、3年連続で減少していたが、4年ぶりに増加に転じた。コロナ19以降、金利上昇期に入り、銀行預金の需要が増加したため貨幣製造量が減少したが、昨年は製造量が再び拡大した。昨年の製造貨幣量は約5億4070万枚で、前年(3億8580万枚)より40.1%増加した。
韓国銀行の関係者は「貨幣発行量とは別に、需要の変化に対応し、廃棄される貨幣を補充するために毎年新たに貨幣を製造している」と説明した。
最近5年間の韓国銀行の貨幣製造費は年平均1132億ウォンに達している。さらに保管・管理などに必要な費用を考慮すると、現金供給体制を維持するためのコストはさらに増加する。
問題は、当面の貨幣製造費の負担を軽減することが難しい点である。現金使用は減少しているが、現金を保有したいという需要は増加しているからである。韓国銀行の調査によると、昨年の個人の平均現金保有額は64万4000ウォンで、2021年(43万6000ウォン)より47.7%増加した。特に予備用現金は54万1000ウォンで、同期間に52.8%増加した。決済時には現金をあまり使わない一方で、非常用の保有額は増加している。
脆弱層の現金アクセスの保障も考慮すべきである。昨年、70歳以上の年齢層の現金支出比率は32.4%、月収100万ウォン未満の層は59.4%であった。現金供給網が弱まると、彼らの金融アクセスが低下する可能性がある。
貨幣流通網の縮小の可能性も負担である。現金使用の減少により、現金輸送業者や現金自動入出金機(ATM)運営業者の事業性が低下すると、現金流通網が縮小し、これは再び脆弱層の現金アクセスの悪化につながる可能性がある。
このため、韓国銀行は金融機関・現金輸送業者・ATM運営業者などが参加する協議会を通じて、持続可能な貨幣流通体制の構築方法を議論している。現金使用の選択権を保障するための広報も行っている。清潔な貨幣の使用を促進するなど、貨幣製造費の削減に向けた活動も継続する計画である。
韓国銀行の関係者は「現金使用が減少したからといって、貨幣供給や流通網を短期間で縮小することは難しい」とし、「貨幣流通システムの萎縮を防ぎ、現金依存度の高い層に対してアクセスを保障するために、安定した現金供給体制を維持するよう努めている」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
