基準金利の追加引き上げの可能性により、建設・不動産市場の緊張感が高まっている。貸出金利が上昇すると、不動産プロジェクトファイナンス(PF)の借換えや整備事業費の負担が増し、住宅購入の余力も減少する可能性がある。金融費用の増加が組合員の負担金や着工の遅延につながる懸念が出ている。
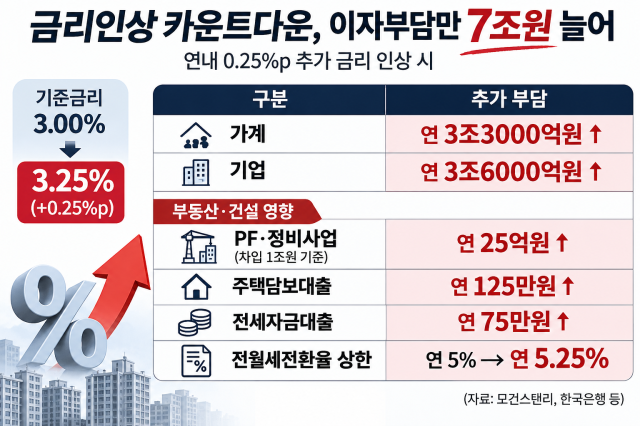
11日、金融業界によると、モルガン・スタンレーは韓国銀行が今月基準金利を年3.00%から3.25%に引き上げ、来年第一四半期には3.50%まで上昇すると予測している。韓国銀行は9月の金融安定状況説明会で、基準金利が0.25%ポイント上昇すると、家計と企業の年間利子負担が約7兆ウォン増加すると試算した。
貸出残高が維持され、金利が0.25%ポイント上昇すると仮定した場合、5億ウォンを借りた借主の年間利子負担は125万ウォン増加する。3億ウォンの賃貸資金貸出を受けた入居者は年間75万ウォン、月6万2500ウォンを追加で支払う必要がある。利子負担の増加は住宅購入の余力を低下させ、建設会社の販売にも影響を与える可能性がある。
基準金利が3.25%に上昇すると、既存の賃貸保証金を月賃貸に転換する際に適用される法定賃貸転換率の上限は年5.00%から5.25%に引き上げられる。ただし、既存の月賃貸が自動的に上昇するわけではない。シム・ヒョンソク優待パン不動産研究所所長は「月賃貸は金利に連動するため、転換率も上昇し、上昇圧力も強まるだろう」と述べた。
建設・開発業界は資金調達と貸出借換えの負担を懸念している。金融委員会によると、今年6月末の金融機関のPF貸出残高は115兆8000億ウォンである。この残高が維持され、貸出金利が一律に0.25%ポイント上昇すると仮定した場合、年間利子費用は約2895億ウォン増加する。
実際の負担は固定・変動金利の有無や満期、借換え条件によって異なる。ただし、新規貸出や満期が到来する事業場は市場金利の上昇にさらされる可能性がある。整備事業やPF事業場が1兆ウォンを借り入れた場合、調達金利が0.25%ポイント上昇すると年間利子費用は25億ウォン増加する。
特に地方の事業場や信用度の低い中堅・中小建設会社や施行会社の負担が大きくなる可能性がある。事業性が低い現場では借換え条件が悪化したり、追加資金調達に失敗することで着工が遅れ、事業自体を再検討する可能性もある。販売の遅延により貸出返済が遅れると、金融費用がさらに蓄積される悪循環が懸念される。
金融費用の増加は整備事業費にも影響を与える。組合の事業費貸出金利が上昇すると利子費用が増加し、事業期間が長くなるほど累積負担も大きくなる。これは組合員の追加負担金につながる可能性がある。販売価格規制や需要条件から、費用を一般販売価格に反映することが難しい事業場では事業性も悪化する可能性がある。
ある中堅建設会社の関係者は「建設業況が悪化している中で金利が追加的に上昇し資金調達の圧力が強まれば、既存の事業にも悪影響を及ぼすことは避けられない」と説明した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
