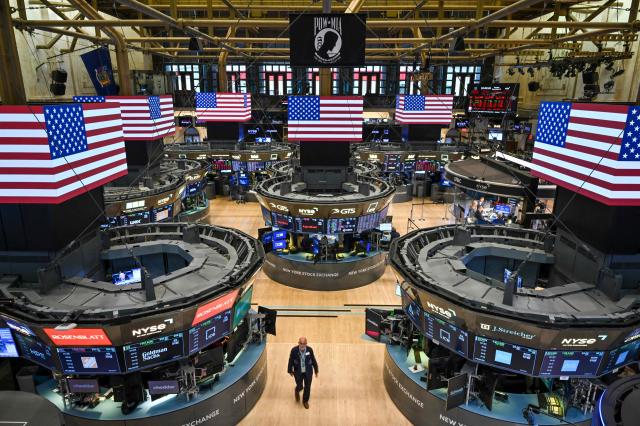
10日(現地時間)、ニューヨーク証券取引所(NYSE)でダウ・ジョーンズ30産業平均指数は前日比157.86ポイント(0.30%)下落し、52,231.89で取引を終えた。スタンダード・アンド・プアーズ(S&P)500指数は29.01ポイント(0.38%)下落し、7,520.93で、ナスダック総合指数は187.26ポイント(0.74%)下落し、25,065.87でそれぞれ取引を終えた。
この日の市場下落の主な要因は、米国の10月消費者物価指数(CPI)が市場予想を上回ったことである。米国労働省が発表した10月CPIは前月比0.4%上昇し、市場予想の0.3%を上回った。食品とエネルギーを除いたコアCPIも0.3%上昇し、予想の0.2%を上回った。
物価上昇圧力が続く中、市場では連邦準備制度が12月に基準金利を予想以上に大幅に引き上げる可能性が高まっているとの懸念が強まった。
クリストファー・ウォラー連邦準備制度理事は、同日ロンドンで開催された会議において、12月の基準金利を0.25%ポイント引き上げることを支持しつつ、コアCPIの上昇率が0.3%を超える場合には0.5%ポイント引き上げる『ビッグステップ』を検討すべきだと述べた。
実際に発表されたコアCPIがウォラー理事の提示した条件に合致したため、金利引き上げの見通しも強化された。ロイター通信によると、シカゴ・マーカンタイル取引所(CME)のフェドウォッチによれば、12月の金利引き上げの可能性は前日84%から事実上100%に上昇した。0.5%ポイント引き上げの確率も11.8%に上昇した。
金利見通しに敏感な米国2年物国債金利は、この日約18.9ベーシスポイント(1ベーシスポイント=0.01%ポイント)急騰し、4.736%を記録した。これは2025年4月以来、最も大きな一日の上昇幅である。
ジェイソン・ウェア・アルビオン・ファイナンシャル・グループ最高投資責任者(CIO)はロイターに対し、「市場はすでに12月の金利引き上げを予想していたが、引き上げ幅が0.25%ポイントではなく0.5%ポイントになる可能性があるとの懸念から株式を売却している」と述べた。
テクノロジー株も弱含みであった。S&P500のテクノロジーセクターは1.4%下落し、11の主要業種の中で最も不振であった。特にエヌビディアは5.4%急落し、2日間で9.6%下落した。これは、ジェンソン・フアン最高経営責任者(CEO)に関する中国の情報機関との関与疑惑に対する内部調査が進行中であることが影響している。
アメリカの情報技術専門メディア『ディ・インフォメーション』は、フアンCEOと関係のある中国系女性実業家アリス・フアンを通じて、少なくとも75億ドル規模のエヌビディア半導体が中国企業に供給されたと報じた。ただし、関連する疑惑に関する調査は進行中である。
半導体業界全体の下落幅は比較的小さかった。フィラデルフィア半導体指数は0.4%下落した。
AIクラウド企業コアウィーブは、第3四半期の売上が前年同期比168%急増し、市場予想を上回ったため、時間外取引で約2%上昇した。年間売上見通しも上方修正し、AIインフラ需要の減速懸念を一部和らげた。
国際原油価格も下落傾向を続けた。ドナルド・トランプアメリカ大統領がイランに対する追加軍事攻撃の可能性を低く評価したことで、中東の原油供給に対する懸念が和らいだ。
この日、ロンドンICE先物取引所でのブレント原油1月渡しは前日比1.17%下落し、1バレルあたり91.49ドルで取引を終えた。
ニューヨーク商業取引所での12月渡しの西テキサス産原油(WTI)先物も0.93%下落し、1バレルあたり86.04ドルで終了した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
