[写真=韓国信用データ]
小規模事業者の売上と収益性が悪化する中、個人事業主の貸付延滞額が1年で20%を超えて急増したことが明らかになった。貸付を保有する事業所の中で廃業状態のものも50万件に達し、自営業者の債務返済負担が増大しているとの懸念が広がっている。
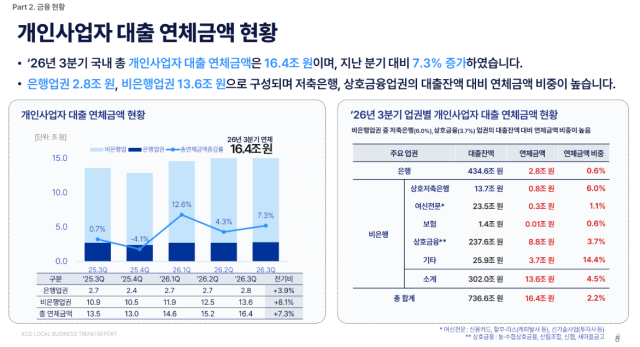
10日、韓国信用データ(KCD)が発表した『小規模事業者動向レポート』によると、今年第3四半期の個人事業主の貸付延滞額は16兆4000億ウォンで、前年同期(13兆5000億ウォン)と比べて21.5%増加した。延滞額は今年第1四半期の14兆6000億ウォン、第2四半期の15兆2000億ウォンに続き、3四半期連続で増加している。
特に貯蓄銀行や相互金融などの非銀行部門で延滞の増加が顕著である。非銀行部門の延滞額は13兆6000億ウォンで、前四半期比8.1%増加した。貸付残高に対する延滞額の比率は、貯蓄銀行が6.0%で前四半期(5.7%)より0.3ポイント上昇した。相互金融も同期間に3.5%から3.7%に0.2ポイント上昇した。
一方、個人事業主全体の貸付残高は736兆6000億ウォンで、前四半期比0.1%の増加にとどまった。銀行部門が434兆6000億ウォンで59.0%、非銀行部門が302兆ウォンで41.0%を占めている。貸付規模は事実上停滞している一方で、延滞額は急速に増加している。
貸付を保有する事業所の中で廃業状態のものも50万件を超えた。個人事業主の貸付を保有する事業所363万4000件のうち、廃業状態の事業所は50万5000件で、全体の13.9%を占めた。非銀行部門で貸付を受けた事業所の廃業率は17.3%で、銀行部門(7.5%)の2倍を超えた。
小規模事業者の経営環境も悪化している。今年第3四半期の事業所あたりの平均売上は4661万ウォンで、前年同期比4.36%減少した。平均利益も1020万ウォンで8.3%減少した。同期間の平均支出は3641万ウォンで3.2%の減少にとどまった。
イ・ミンジェ韓国評価情報(KCS)代表は「前四半期比で非銀行部門の貸付残高までも減少し、銀行の門を越えられなかった事業者が期待していた資金調達の窓口が急速に狭まっている」と述べ、「売上とキャッシュフローのデータで返済能力が確認された事業者には、資金が途切れないようにする必要がある」と語った。
10日、韓国信用データ(KCD)が発表した『小規模事業者動向レポート』によると、今年第3四半期の個人事業主の貸付延滞額は16兆4000億ウォンで、前年同期(13兆5000億ウォン)と比べて21.5%増加した。延滞額は今年第1四半期の14兆6000億ウォン、第2四半期の15兆2000億ウォンに続き、3四半期連続で増加している。
特に貯蓄銀行や相互金融などの非銀行部門で延滞の増加が顕著である。非銀行部門の延滞額は13兆6000億ウォンで、前四半期比8.1%増加した。貸付残高に対する延滞額の比率は、貯蓄銀行が6.0%で前四半期(5.7%)より0.3ポイント上昇した。相互金融も同期間に3.5%から3.7%に0.2ポイント上昇した。
一方、個人事業主全体の貸付残高は736兆6000億ウォンで、前四半期比0.1%の増加にとどまった。銀行部門が434兆6000億ウォンで59.0%、非銀行部門が302兆ウォンで41.0%を占めている。貸付規模は事実上停滞している一方で、延滞額は急速に増加している。
貸付を保有する事業所の中で廃業状態のものも50万件を超えた。個人事業主の貸付を保有する事業所363万4000件のうち、廃業状態の事業所は50万5000件で、全体の13.9%を占めた。非銀行部門で貸付を受けた事業所の廃業率は17.3%で、銀行部門(7.5%)の2倍を超えた。
小規模事業者の経営環境も悪化している。今年第3四半期の事業所あたりの平均売上は4661万ウォンで、前年同期比4.36%減少した。平均利益も1020万ウォンで8.3%減少した。同期間の平均支出は3641万ウォンで3.2%の減少にとどまった。
イ・ミンジェ韓国評価情報(KCS)代表は「前四半期比で非銀行部門の貸付残高までも減少し、銀行の門を越えられなかった事業者が期待していた資金調達の窓口が急速に狭まっている」と述べ、「売上とキャッシュフローのデータで返済能力が確認された事業者には、資金が途切れないようにする必要がある」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
