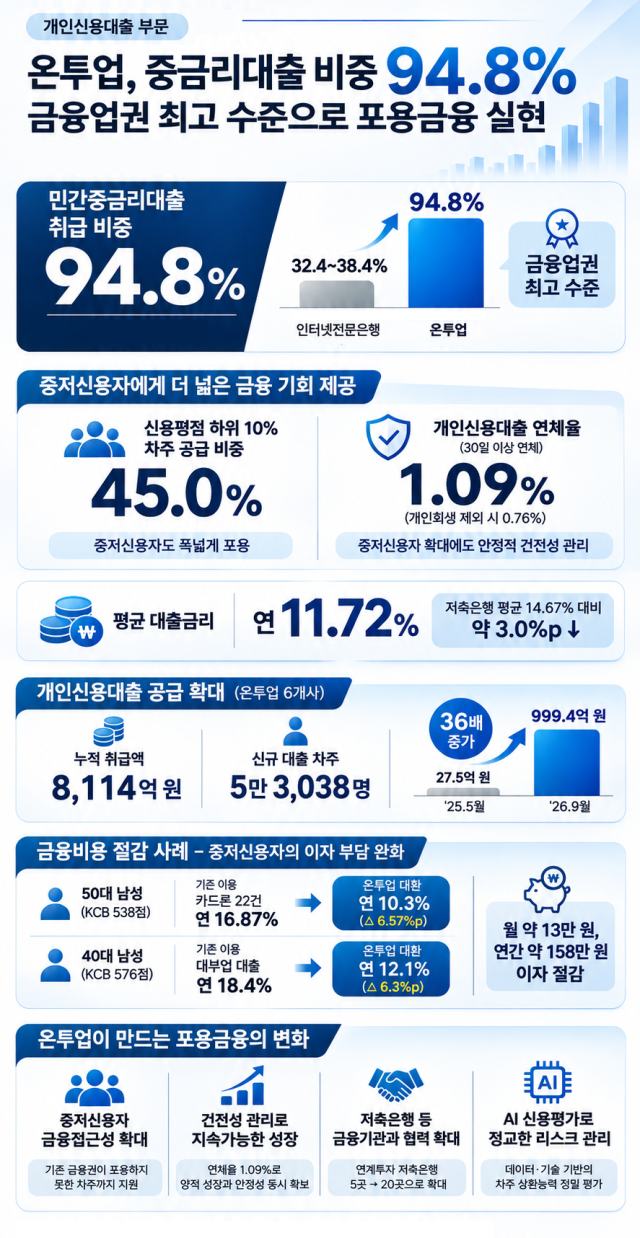
オンライン投資連携金融業(オンツ業)の個人信用貸出における民間中金利貸出の比率が94.8%に達した。金融機関との連携投資が本格化する中、貸出供給規模も急速に拡大している。
10日、オンライン投資連携金融協会が金融機関連携投資に参加している6社(マネームーブ・モウダ・アーニストAI・エイトパーセント・PFCT・ハンパスファイナンシャル)の個人信用貸出実績を分析した結果、9月末時点で民間中金利貸出の比率は94.8%と集計された。
6社の貸出借り手の平均信用スコアはKCB基準で686点であり、信用スコア675点以下の借り手に対する供給比率は45%であった。
低信用者向けの貸出比率が高いにもかかわらず、延滞率は1.09%にとどまった。個人再生債権を除くと0.76%の水準である。平均貸出金利は年11.72%で、貯蓄銀行の個人信用貸出の平均金利(14.67%)よりも2.95ポイント低かった。
オンツ業の貸出に切り替えて利息負担を軽減した事例も確認された。オンツ協会によると、信用スコア(KCB)538点の50代の会社員A氏は、カード会社2社から受けたカードローン22件をオンツ業の貸出1件に統合し、金利を年16.87%から10.3%に6.57ポイント引き下げた。
金融機関との連携投資が本格化する中、貸出供給規模も拡大している。昨年5月から今年9月までの6社の個人信用貸出の累積取扱額は8114億ウォン、新規借り手は5万3038人に達した。月間新規取扱額は昨年5月の27億5000万ウォンから今年9月には999億4000万ウォンに約36倍増加した。同期間に連携投資に参加した貯蓄銀行も5行から20行に増加した。
オンツ業は、既存金融機関の金利段階の解消を目指して2015年から市場を形成し、2020年にオンツ法が施行されて制度金融業に組み込まれた。その後、2024年7月に金融機関連携投資が革新金融サービスに指定され、昨年5月に貯蓄銀行との連携投資サービスが開始された。
洪在文(ホン・ジェムン)オンツ協会長は「包摂的金融はオンツ業の出発点であり存在理由である」と述べ、「オンツ業界の革新意欲が挫けないように、公正な競争環境を業界と共に作り上げていく」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
