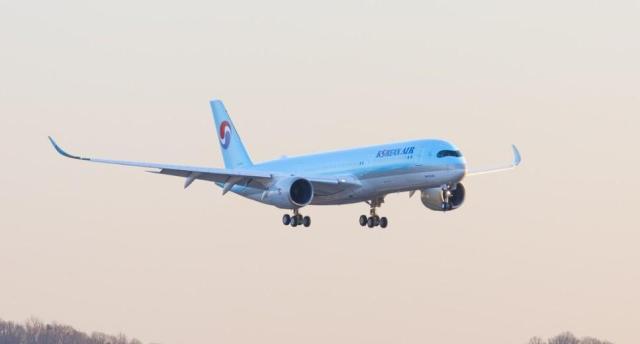
正延勝NH投資証券研究員は10日、「韓国発の長距離・プレミアム需要が堅調で、乗り継ぎ旅客の拡大や貨物市場の支配力を考慮すれば、グローバル大手航空会社に対してプレミアムを適用できる」と分析した。
旅客部門では、インバウンド需要と米国路線の強さが業績を支えると予想される。大韓航空の国際線運賃は、2023年第3四半期の時点で1人・㎞当たり140.8ウォンと高水準を維持している。貨物部門でもハイテク貨物需要の強さと長期契約比率の拡大により、運賃交渉力が改善されているとの評価である。
NH投資証券は、来年からアシアナ航空との統合効果が業績に本格的に反映されると予想している。大韓航空はすでに冬季スケジュールを中心に国際線の路線調整に入っている。NH投資証券は、重複運航時間帯の調整による乗り継ぎ需要の拡大や競争強度の緩和に伴うアシアナ航空の国際線運賃の正常化、アシアナ航空のバリューカゴ活用拡大による貨物供給力の増加などを主要な売上シナジー要因として挙げた。
コスト削減効果も期待される。整備費やリース料・保険料などの付帯費用を合併直後から削減できるとの分析である。今年第4四半期に完成予定の新しいエンジン整備工場は、来年下半期から本格稼働する見込みである。整備可能なエンジンの種類は、従来の6種類から12種類に増加し、年間整備台数も130台から最大500台まで拡大する見込みである。
正研究員は、「大韓航空とアシアナ航空の合算整備費が約1兆2000億ウォンであるため、このうち10%だけ削減できれば約1200億ウォンのコスト削減効果が期待できる」と説明した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
