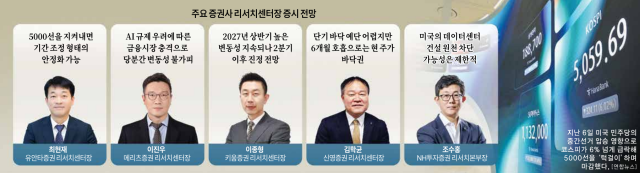
米国民主党の中間選挙での圧勝により、人工知能(AI)データセンターを巡る不確実性が高まり、コスピは取引中に5000ポイントを割り込むなど急落している。国内の主要証券会社は、悪材料が次々と出てくる中で、不確実性がすでに予測可能な範囲を超えていると診断している。
8日、ユアンタ証券、メリッツ証券、シンヨン証券、キウム証券などの主要証券会社センター長の短期展望を総合すると、当面、株式市場の変動性が拡大することは避けられないとの見方が示された。彼らは市場の予測可能性が大きく低下しているため、短期的な指数の上下バンドを示すことは意味がないと判断している。
ユアンタ証券のリサーチセンター長であるチェ・ヒョンジェは、現指数水準の支持の有無が今後の局面を決定する重要な分水嶺になると見ている。終値ベースで5000ポイントを維持できれば、その区間が底であるという信頼が形成され、期間調整の形で安定化する可能性があると評価している。
一方、5000ポイントを下回ると、外国人の売り圧力に個人投資家のパニック売りや信用反対売買が加わり、指数が過度に下落する「アンダーシューティング」局面に入る可能性があると警告した。
チェセンター長は「現在のコスピ5000ポイント基準の先行株価収益率(PER)は13倍前半、株価純資産倍率(PBR)は1倍を下回っており、バリュエーション上は明確な過小評価の区間である」としながらも、「心理的な萎縮が深刻で、短期的に底の範囲を断定するのは難しい」と述べた。
メリッツ証券のリサーチセンター長であるイ・ジヌは、現在の株価水準が極端な下落局面に入ったと診断した。このセンター長は「現在の暴落は実体経済の負債危機ではなく、米国中間選挙の影響とAI産業規制への懸念によって引き起こされた金融市場の流動性ショックが主な原因である」とし、「ショックの緩和過程が進むが、当面は上下の変動性は避けられない」と分析した。
さらに「今月予定されているアンストロピックの上場を通じてAI企業のバリュエーション評価を確認し、米国当局の政策的対応の推移を注視する必要がある」とし、「当面、短期的な指数の上下を予測することは無意味である」と付け加えた。
キウム証券のリサーチセンター長であるイ・ジョンヒョンも現時点で指数の底を特定するのは難しいと診断した。このセンター長は「米国の長期金利の負担とAI投資の拡大によるキャッシュフロー悪化の懸念から、2027年上半期中に高い変動性が続く可能性がある」としながらも、「第2四半期を過ぎるとマクロ不安が和らぎ、ハイパースケーラーの余剰キャッシュフロー(FCF)が底を通過し、国内企業の利益の持続性が確認されれば、バリュエーションディスカウントも解消されるだろう」と見込んでいる。
シンヨン証券のリサーチセンター長であるキム・ハクギュも指数バンドの提示を保留した。ただし、過剰売却局面に入ったとの意見を示した。キムセンター長は「1980年代以降に発生した8回の弱気市場の平均下落率(-49%)に匹敵するほど調整を受けた」とし、「短期的な底を予測するのは難しいが、6ヶ月程度のスパンで見ると、現株価は底圏に入った状態である」と診断した。
市場を暴落させた直接的な要因である米国民主党のAI規制への懸念については「過剰な反応」との分析があり、企業ごとの業績の差別化を確認する必要があるとの指摘がなされている。
NH投資証券のリサーチ本部長であるチョ・スホンは「民主党の勝利によりAI規制強化の懸念が広がり、アルゴリズム売りとヘッジファンドのポジション解消が重なった」としながらも、「米中のAI覇権競争が続く中で、米国がデータセンター建設を根本的に阻止する可能性は限られている」と解説した。ハンファ投資証券のリサーチセンターも「2027年完成予定の物件の75%がすでに着工されているため、実質的な影響は限られている」と指摘した。
一方、国内の代表的な半導体株であるサムスン電子とSKハイニックスについては、AI投資の持続可能性と需給悪化が変数として浮上している。イ・ジョンヒョンセンター長は「高性能メモリの需要は中長期的な成長の原動力として有効だが、最近ではAI投資の実際の収益性や中国企業の供給拡大の可能性を確認する必要がある局面である」とし、「今後、高帯域幅メモリ(HBM)などの高付加価値製品の競争力と実際の利益の関連度に応じて企業ごとの株価差別化が現れるだろう」と説明した。
専門家たちは過剰売却の局面で対応業種を広げるか、代表指数を中心にリスクを分散することを勧めている。
イ・ジヌセンター長は「現在は過剰売却の局面であるため、売却の実益は低い」とし、「米国のブルーウェーブによる不確実性から相対的に影響を受けにくい業種に対応範囲を広げる必要がある」と述べた。続けて、株主還元モメンタムが有効な銀行や持株会社、外国人の順買い基調が維持される建設や運輸、金利負担緩和の恩恵が期待されるバイオ業種に需給が分散される可能性を示唆した。
チョ本部長は「今週大きく下落した半導体業種をはじめ、民主党の政策基調の恩恵期待と過度な下落魅力を同時に持つエネルギー貯蔵システム(ESS)や電力機器業種に関心が必要である」と指摘した。チェ・ヒョンジェセンター長も「米国内で規制が強化されても、同盟国のデータセンターを活用した演算力確保が続くため、メモリ半導体の需要は維持されるだろう」と見込んでいる。
一方、個別銘柄の変動性を警戒する見方も続いている。キム・ハクギュセンター長は「変動性の高い市場では特定の銘柄に集中するのではなく、個別の変動リスクを低減できるコスピ200に連動する上場投資信託(ETF)中心のアプローチが有効である」と勧告した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
