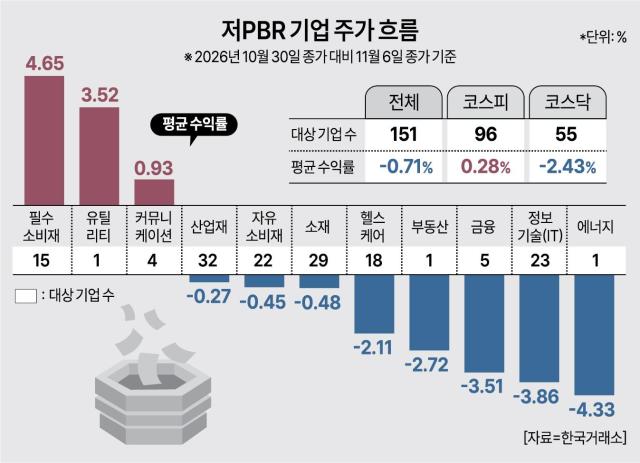
低価格純資産比率(PBR)企業の公表から1週間後、株式市場では企業ごとに明暗が分かれた。コスピ企業の平均株価はわずかに上昇した一方、コスダックは下落し、必需消費財が強含みを見せたのに対し、情報技術(IT)・金融業種は不振であった。業績と実質的な株主還元が今後の企業価値再評価の変数として浮上している。
11月8日、低PBR企業151社の公表直前の取引日である10月30日の終値と11月6日の終値を比較した結果、コスピ企業96社の平均収益率は0.28%を記録した。コスダック企業55社は平均2.43%下落し、下落幅が大きかった。全151社の中で株価が下落した企業は93社で、上昇した企業(56社)を大きく上回った。残りの2社は横ばいであった。
コスピでは96社中53社、コスダックでは55社中40社の株価が公表直前より下落した。公表直後の初取引日である11月2日には115社が上昇したことと対照的である。公表直後の期待感が持続的な株価上昇には繋がらなかった。
業種別では、必需消費財15社の平均収益率が4.65%で最も高かった。一方、IT業種23社は平均3.86%下落した。金融(-3.51%)、ヘルスケア(-2.11%)、自由消費財(-0.45%)、素材(-0.48%)、産業財(-0.27%)なども弱含みを示した。特に金融業は名簿に含まれた5社すべてが株価が下落した。
取引所は11月1日、最近6期連続または7期中6期にわたりコスピ業種別PBR下位25%、コスダック下位10%に該当する企業151社を初めて公表した。PBRは時価総額を純資産で割った指標で、1倍未満であれば企業の市場価値が帳簿上の純資産より低く評価されていることを意味する。帳簿上の資産価値より低い価格で取引されている上に、政府の企業価値向上政策に伴う再評価期待が加わり、低PBR銘柄が投資の選択肢として注目された背景がある。
ただし、低PBRが必ずしも株価上昇に繋がるわけではない。企業が収益性が低い場合や資産を効率的に活用できない場合、市場は価値を低く評価するからである。投資家にとっては低いバリュエーションだけを見て投資した結果、株価が再評価に繋がらない「バリュー・トラップ」に陥る可能性がある。PBRだけでなく、利益成長やキャッシュフロー、財務健全性、株主還元政策なども合わせて確認する必要がある。
実際、今回の名簿に含まれる企業の中には長期間低評価の状態から抜け出せない企業も多い。ハンファ投資証券によると、151社のうち86社(57%)は最近12期、すなわち6年連続で業種別PBR下位基準に該当している。現代製鉄やロッテショッピング、イーマートなどが代表的である。これらの企業は今後PBRが一時的に改善されても、長期の低評価履歴により2027年5月の名簿に再度含まれる可能性がある。
長期低評価企業であっても、業績改善の有無により今後の再評価可能性は変わる。現代製鉄の純利益は今年1003億ウォンから来年3087億ウォンに増加すると予測されている。ロッテショッピングも今年3296億ウォンから来年4140億ウォンに増加すると見込まれている。収益性の回復は配当拡大や自社株買い・消却など株主還元の余力を高める点で、企業価値再評価の基盤となる可能性がある。
重要なのは企業価値向上計画が実際の経営改善や株主還元に繋がるかどうかである。パク・セヨン ハンファ投資証券研究員は「公示期限が計画公示を引き起こしたが、実際の株主還元に繋がるためには履行をチェックする仕組みが必要である」と述べ、「配当・自社株買いの実績を要件にし、目標に対する履行内容を公開し、ベアハグ(公開的買収提案)と義務的公開買い付けを併せて設計することも一つの方法である」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
